Примеры объекта и базы налогообложения НДФЛ
Для изучения объекта и базы налогообложения НДФЛ будет рассмотрен пример.Общие положения. Объект налогообложения. База налогообложения
ЧитатьТема публикаций
Справочные материалы по этой теме.
Для изучения объекта и базы налогообложения НДФЛ будет рассмотрен пример.Общие положения. Объект налогообложения. База налогообложения
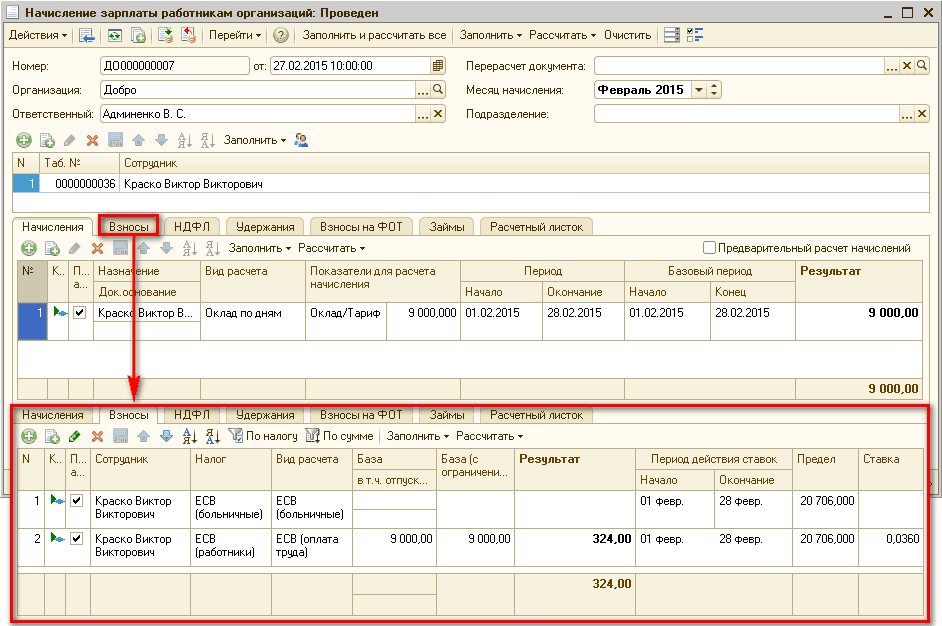
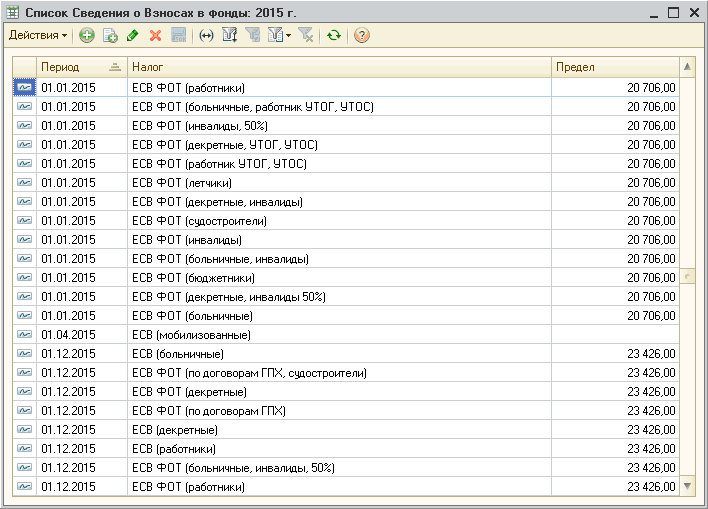
ЧитатьПроиллюстрируем примеры, которые приведены на закладке Справка раздела Принципы исчисления ЕСВ.Пример 1. Пример 2. Пример 3. Пример 4. Пример 5
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Методика также применима для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
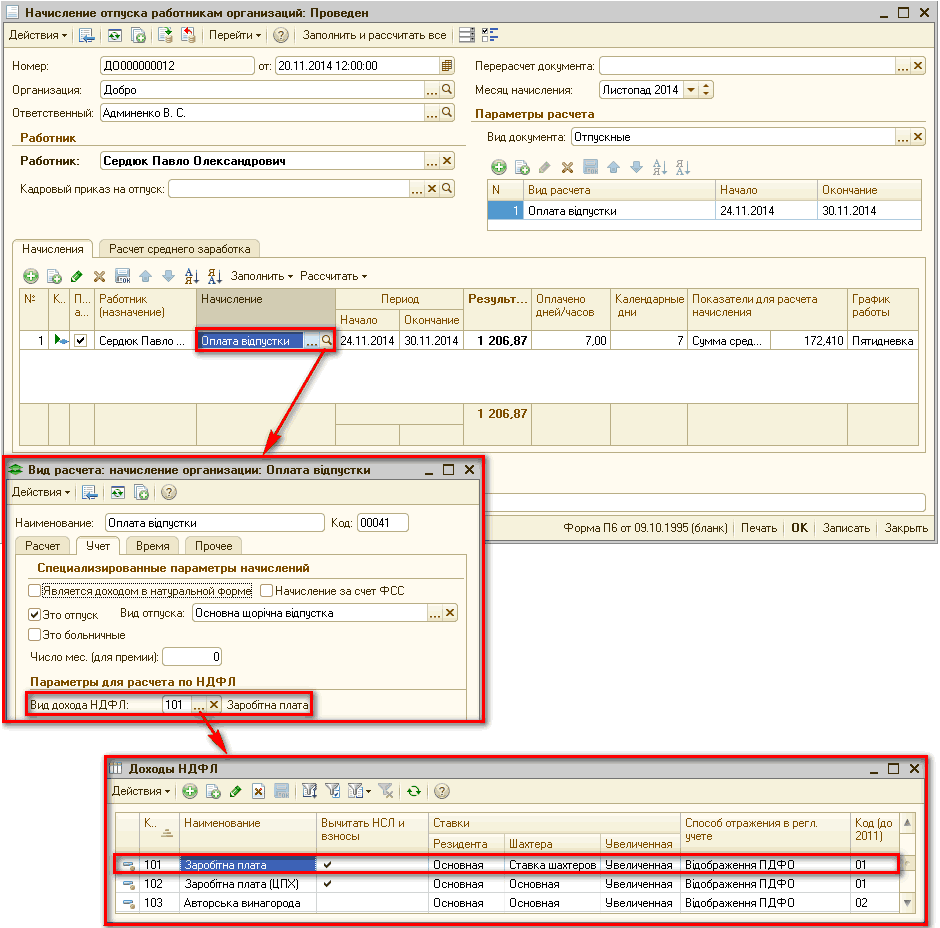
ЧитатьВ типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
Читать<i>Сотрудник Петрушкин С. В. принят на работу 23 марта 2013 года. 8 января 2014 г. сотрудник написал заявление о предоставлении отпуска.</i>Определение стажа, дающего право на отпуск. Перенос (продление) отпуска. Разделение отпуска на части. Отзыв из отпуска
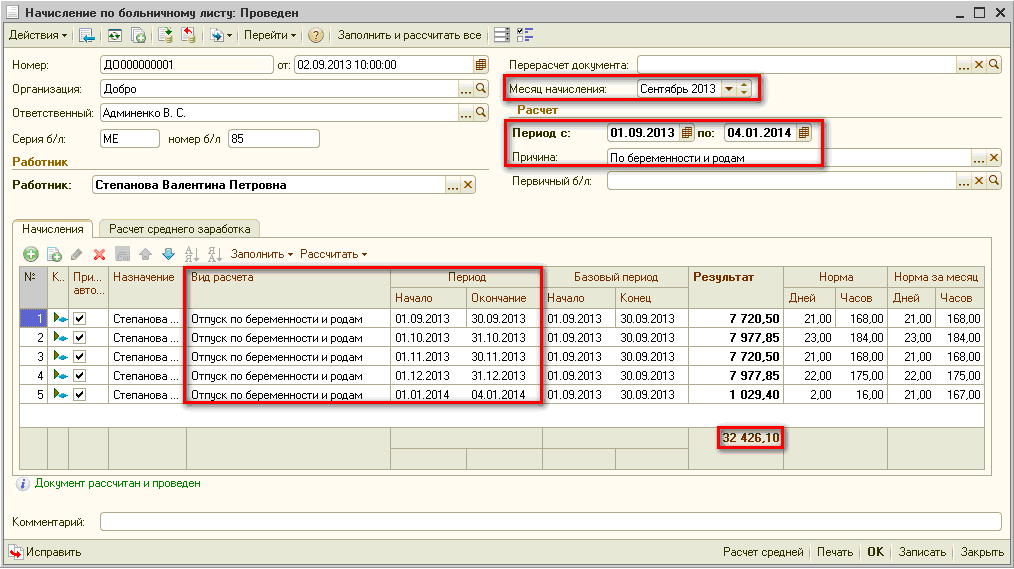
ЧитатьРассмотрим пример отражения начисления декретных в бухгалтерском и налоговом учете.
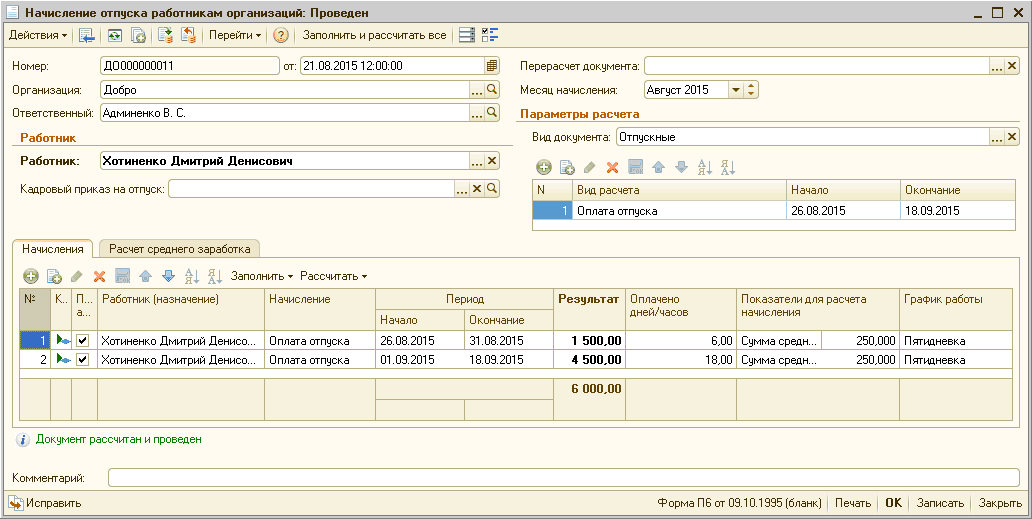
Читать<i>Сотрудник Хотиненко Д.Д. написал заявление 21 августа о предоставлении отпуска с 26 августа по 18 сентября 2015 года. Сотруднику начислено отпускных за август 1500 грн. и за сентябрь – 4500 грн. Также за август начислен оклад в размере 6000 грн. Предприятию установлен размер (ставка) ЕСВ – 37,7%.</i>
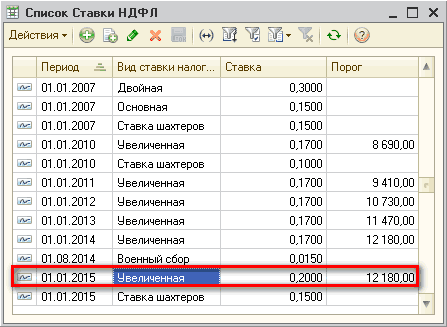
ЧитатьАвтоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
ЧитатьС 01.09.2015 г. размер минимальной зарплаты составляет 1378 грн.
ЧитатьСтатья актуальна для конфигураций «Зарплата и кадры для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Читать