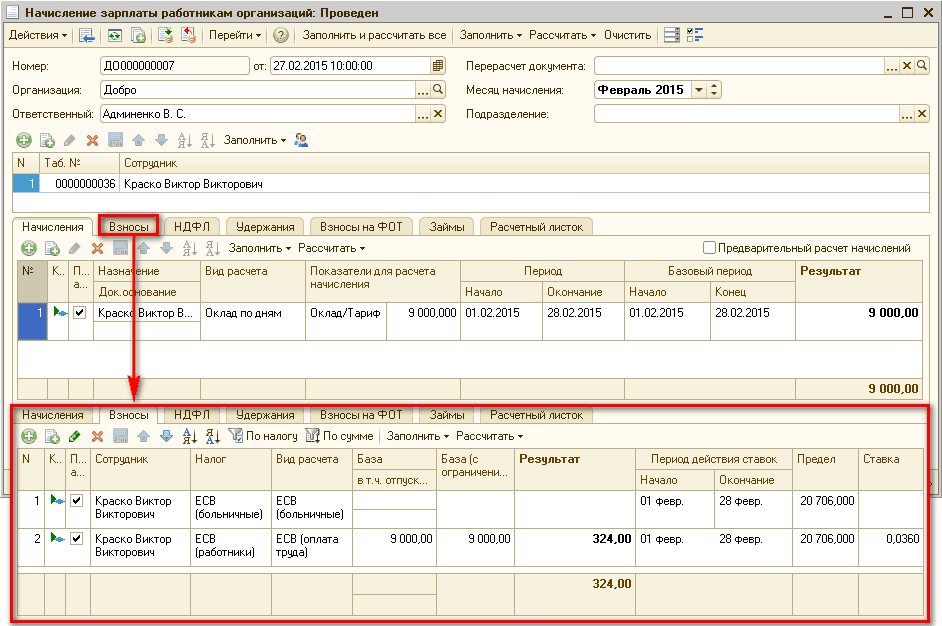
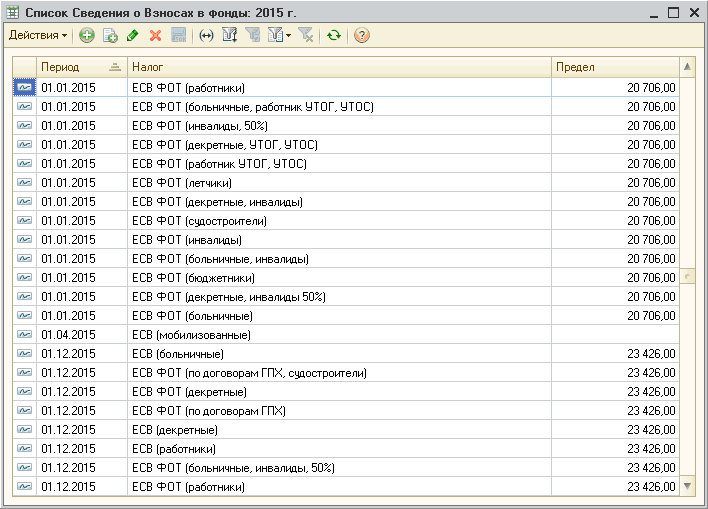
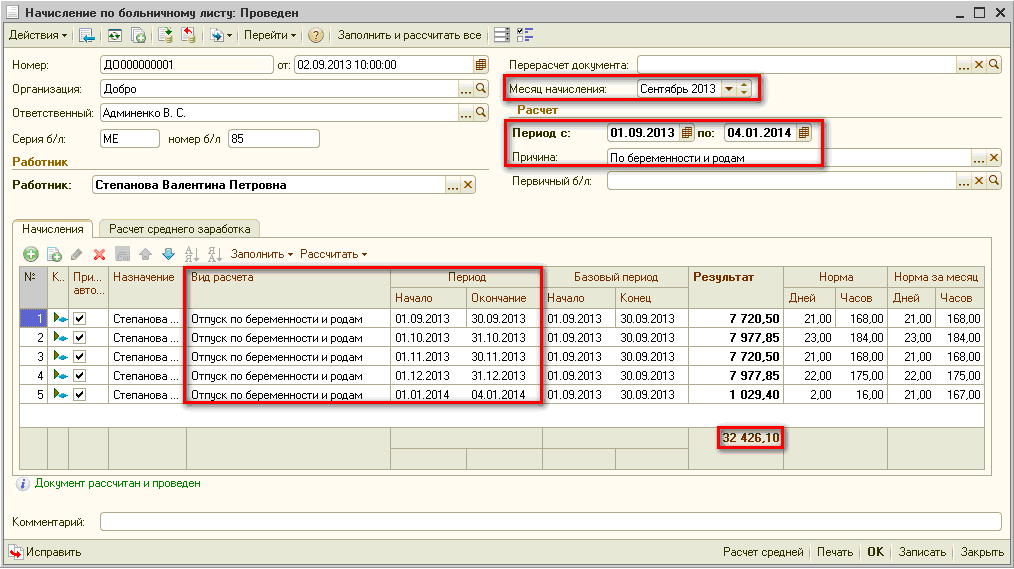
Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Методика также применима для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
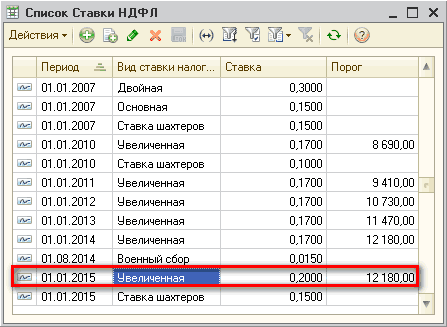
В представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
С основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
<i>Сотрудник Петрушкин С. В. принят на работу 23 марта 2013 года. 8 января 2014 г. сотрудник написал заявление о предоставлении отпуска.</i>Определение стажа, дающего право на отпуск. Перенос (продление) отпуска. Разделение отпуска на части. Отзыв из отпуска
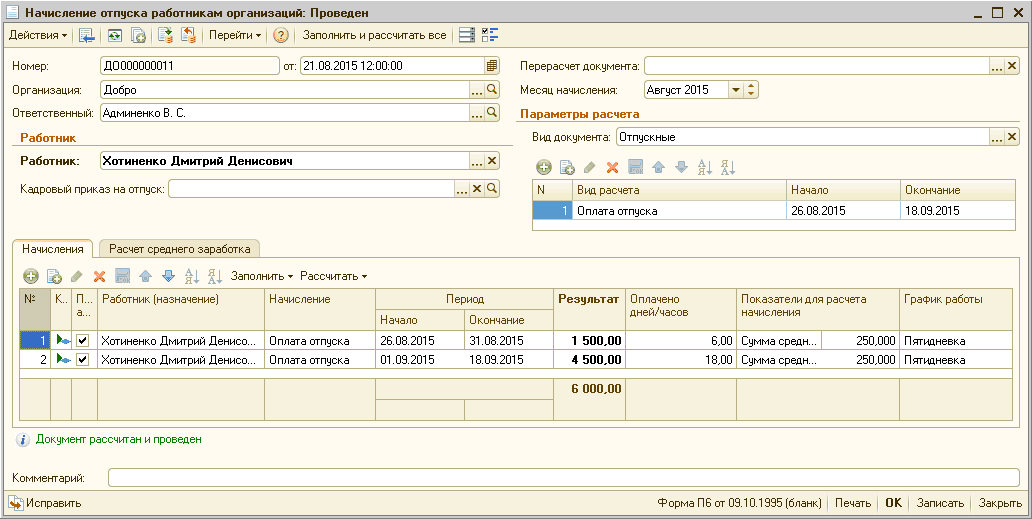
<i>Сотрудник Хотиненко Д.Д. написал заявление 21 августа о предоставлении отпуска с 26 августа по 18 сентября 2015 года. Сотруднику начислено отпускных за август 1500 грн. и за сентябрь – 4500 грн. Также за август начислен оклад в размере 6000 грн. Предприятию установлен размер (ставка) ЕСВ – 37,7%.</i>
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
Статья актуальна для конфигураций «Зарплата и кадры для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Согласно п.3 Порядка 100:<br /><em>«Одноразова винагорода за підсумками роботи за рік і за вислугу років включається до середнього заробітку шляхом додавання до заробітку кожного місяця розрахункового періоду 1/12 винагороди, нарахованої в поточному році за попередній календарний рік»</em>.
В статье описана процедура корректировки неверно проведенных документов прошлых периодов в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Информация, приведенная в данной статье также актуальна и для конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Ошибочный документ достаточно просто «исправить», т.е. начислить правильные суммы, при этом дополнительное сторнирование ошибочных расчетов отдельным документом не требуется.