Тема публикаций

Сформировать

Статьи и справочные материалы по этой теме.

183 публикаций
Материал

Возможно ли сформировать цены продажи используя документ "Установка цен номенклатуры" процентом от себестоимости (цены закупок + дополнительные расходы) х %?

Для этого нужно, чтобы в программе цена могла формироваться на основании себестоимости, а не закупочной цены. Это не реализовано в программе.

Читать
Материал

Практикум: учет необоротных активов и малоценных активов

Задание №1. Справочник "Статьи затрат ". Задание №2. Справочник "Способы отражения расходов по амортизации". Задание №3. Справочник "Основные средства". Задание №4. Справочник "Номенклатура". Задание №5. Регистр сведений "Счета учета номенклатуры". Задание №6. Ввод остатков основных средств (ОС). Задание №7. Анализ остатков ОС. Операции с ОС и МНМА. Задание №8. Покупка ОС и малоценных необоротных активов (МНМА). Задание №9. Ввод в эксплуатацию ОС. Задание №10. Ввод в эксплуатацию МНМЛ (пообъектный учет). Задание №11. Начисление амортизации. Задание №12. Анализ стоимостных параметров НА. Задание №13. Начисление амортизации. Задание №14. Учетная политика. Задание №15. Справочник "Объекты строительства". Задание №16. Получение от контрагента услуг по ремонту. Задание №17. Окончание текущего ремонта ОС

Читать
Материал

Алгоритмы расчета показателей в регламентированном отчете "Отчет в пенсионный фонд"

Расчет показателей регламентированного отчета "Отчет в Пенсионный фонд" базируется на сальдо и оборотах по бухгалтерским счетам. Для большинства показателей отчета существует возможность сформировать расшифровку расчета. В качестве примера на рисунке представлена сформированная расшифровка для строки 3.1 раздела I "Начислено всего: 32%".

Читать
Материал

Ввод остатков по расчетам с подотчетными лицами

В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации "Бухгалтерия для Украины" по взаиморасчетам с подотчетными лицами организации. Рекомендации актуальны для прикладного решения "Бухгалтерия для Украины", редакция 1.2., номер релиза не ниже 1.2.1.5.Пример. Добавление нового документа «Ввод начальных остатков»

Читать
Материал

Практикум: учет НДС

Налоговый кредит (входящий НДС). Задание №1. Регистрация полученных налоговых накладных. Задание №2. Анализ полноты получения налоговых накладных. Задание №3. Регистрация полученных налоговых накладных из формы отчета. Налоговые обязательства (исходящий НДС). Задание №4. Восстановление хронологической последовательности документов. Задание №5. Формирование налоговых накладных. Задание №6. Анализ данных по налоговым обязательствам. Задание №7. Анализ полноты выписки налоговых накладных. Корректировка НДС. Задание №8.Корректировка налогового назначения НДС запасов. Задание №9. Регистрация налоговой накладной по списанию запасов на необлагаемую НДС деятельность. Задание №10. Изменение налоговых параметров списания ТМЦ. Задание №11. Анализ данных налогового учета

Читать
Материал

Подарки сотрудникам (доходы в натуральной форме)

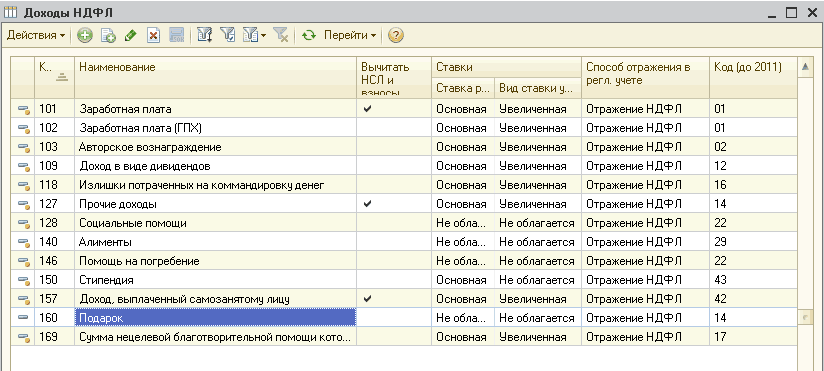
Налогообложение подарка (доходов в натуральной форме) зависит от его стоимости. В п. 165.1.39 НКУ указано, что не включается в расчет общего месячного (годового) налогооблагаемого дохода стоимость подарков (а также призов победителям и призерам спортивных соревнований), если их стоимость не превышает 50% одной минимальной заработной платы в расчете на месяц, установленной на 1 января отчетного налогового года, за исключением денежных выплат в любой форме. Т.е. если стоимость подарка меньше 536.50 грн. в 2012 году, то такой подарок не должен облагаться НДФЛ.

Читать
Материал

Практическое задание для самопроверки: учет НДС

Проанализировать полноту получения налоговых накладных от поставщиков Доступ: Налоговый учет - Проверка суммы входящего НДС.Налоговый кредит. Упражнение №1. Анализ ожидаемого налогового кредита. Упражнение №2. Регистрация налоговых накладных поставщиков. Налоговые обязательства. Упражнение №3. Анализ ожидаемого налогового обязательства. Упражнение №4. Выписка налоговых накладных. Упражнение №5. Анализ налогового обязательства

Читать
Материал

Отчетность подсистемы учета нематериальных активов

Проанализировать информацию о вложениях в НМА, то есть об остатках и движении купленных НМА в бухгалтерском и налоговом учете, можно с помощью отчета "Оборотно-сальдовая ведомость по счету " по субсчетам счета 154. Для этого в настройках отчета необходимо установить соответствующие флаги.

Читать
Материал

Операции со счетами неподтвержденного НДС в конце периода

Счета неподтвержденного НДС (6432 "Налоговые обязательства неподтвержденные" и 6442 "Налоговый кредит неподтвержденный") добавлены в конфигурации для того, чтобы сопоставлять предполагаемые и фактические значения НДС, обеспечивая тем самым дополнительную проверку ведения правильности учета. При правильном оформлении налоговых документов, а также регистрации авансов при помощи документа "Регистрация авансов в налоговом учете" в конце учетного периода, остатков по счетам предполагаемого НДС (6432, 6442) быть не должно.

Читать
Материал

Порядок внесения остатков по 23 счету для корректного заполнения Приложение К1/1 "Декларации о прибыли"

В данной статье представлены рекомендации по вводу начальных остатков по 23 счету в информационные базы конфигураций 1С: "Бухгалтерский учет для Украины" и "Бухгалтерия + Торговля + Склад + Зарплата + Кадры для Украины" для дальнейшего полноценного функционирования программы и получения достоверных показателей в регламентированном отчете "Декларация о прибыли".

Читать
Записаться по телефону