Описано звіти BAS для подання відомостей за запитами військкоматів і на регулярній основі: персональний та оперативний облік, прийняті й звільнені працівники, звірка даних і списки для приписки.
Описано класифікацію клієнтів за джерелами звернення, попередню реєстрацію потенційних клієнтів і використання завдань із сповіщеннями для передавання та контролю виконання доручень.. Класифікація подій за джерелами звернення. Завдання зі сповіщеннями
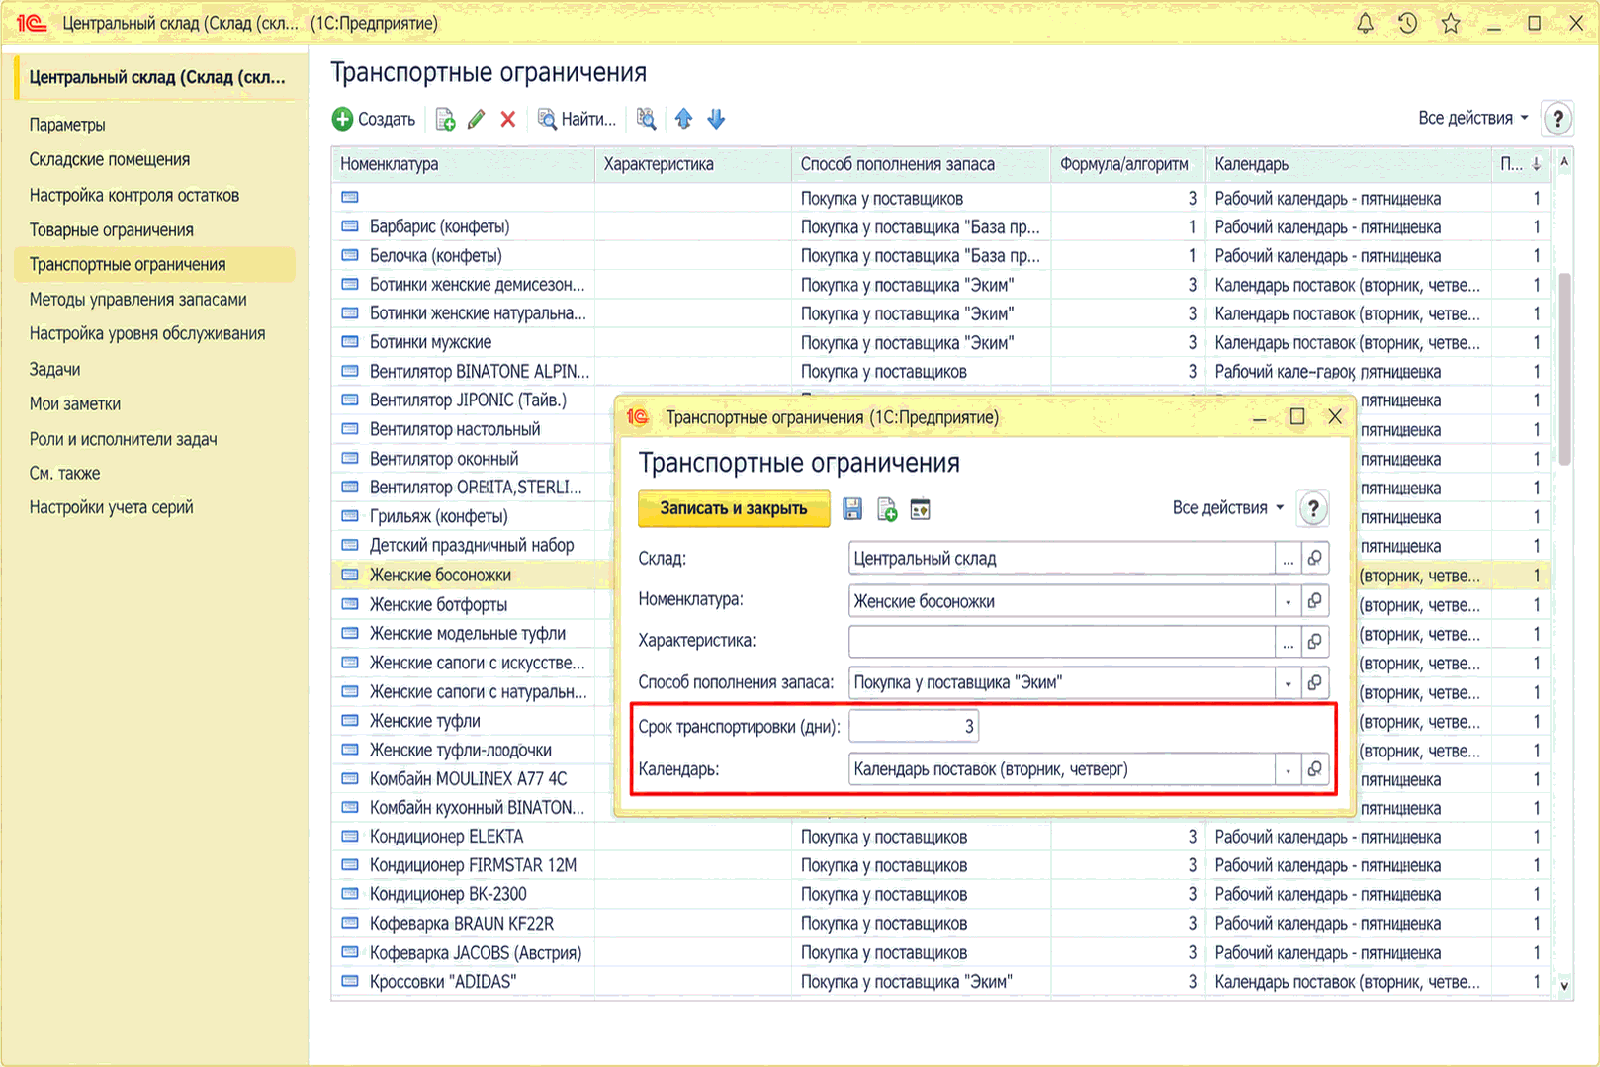
Транспортні обмеження визначають строки й календар постачань, способи поповнення запасів, дати найближчого та наступного постачання, а також дату оформлення замовлення.. Способи поповнення запасів
Описано способи оформлення підробітків у BAS Зарплата та управління персоналом, їх призначення й припинення, облік часу, нарахувань та формування звіту.
Звіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
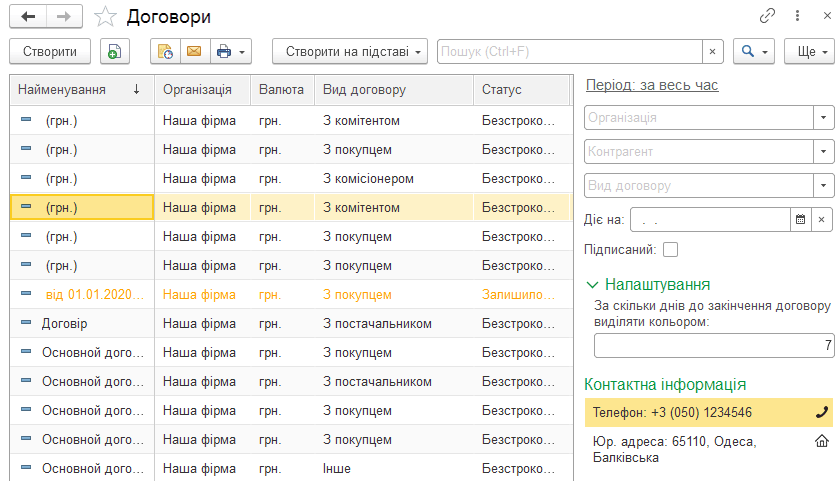
Описано можливості реєстру договорів у BAS Малий бізнес: перегляд і контроль строків дії договорів, уточнення їх реквізитів, автонумерація та перевірка вибору договору в документах.
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
Визначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
Ситуації, коли необхідно подавати додаток Д4 до органів ДФС у складі податкової звітності з ПДВ, визначені його назвою. Таким чином, розглядуваний додаток подається разом із декларацією з ПДВ у разі, якщо:Загальні положення. Порядок заповнення додатка Д4. Критерії для автоматичного бюджетного відшкодування ПДВ. Банківська фінансова гарантія. Повернення надлишку (переплати) на електронному ПДВ-рахунку. Оформлення та подання додатка Д4 до органів ДФС. Документи
Збір на розвиток виноградарства, садівництва і хмелярства встановлюється до 1 січня 2018 року (п.16 підрозділу 10 розділу ХХ ПКУ).Загальні положення. Платники «хмільного» збору. Об’єкт оподаткування. Ставка «хмільного» збору. Строк сплати збору. Строки і порядок подання звітності. Склад звітності та порядок її складання. Виправлення помилок у розрахунку. Документи
Відповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
У переважній більшості випадків підставою для відображення податкового кредиту з ПДВ є податкова накладна, отримана від постачальника товарів/послуг у паперовому вигляді або в електронній формі<sup>1</sup>. При здійсненні імпортних операцій документом, що підтверджує право на податковий кредит імпортера товарів, є митна декларація. У низці випадків податковий кредит можна відобразити на підставі так званих замінників податкової накладної<sup>2</sup>. Але іноді може виникнути ситуація, коли податковий кредит з ПДВ доведеться відображати не на підставі перелічених вище документів, а на підставі заяви зі скаргою на постачальника.Загальні положення. Форма заяви зі скаргою. Строки подання заяви зі скаргою. Проблема 1. Податкові накладні, неотримані 3 і більше місяців тому. Проблема 2. Останній (60-й) календарний день строку, встановленого для подання додатка Д8, припадає на вихідний або святковий день. Проблема 3. Покупці — квартальні платники ПДВ. Проблема 4. Визначення дати порушення порядку реєстрації податкової накладної в ЄРПН. Порядок заповнення додатка Д8. Відображення в декларації з ПДВ. Документи