Чи можна в документі "Реалізація товарів і послуг" у підбір номенклатури вивести колонку "Артикул"?
Колонку "Артикул" буде додано до форми "Підбору".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Колонку "Артикул" буде додано до форми "Підбору".
ЧитатиДля включення суми від'ємного значення ПДВ до складу податкового кредиту наступного звітного (податкового) періоду (заповнення рядка 23.3) необхідно перед заповненням звіту "Декларація з ПДВ" зняти прапорець "Є право на бюджетне відшкодування", який розташований у шапці звіту.
ЧитатиОсновною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
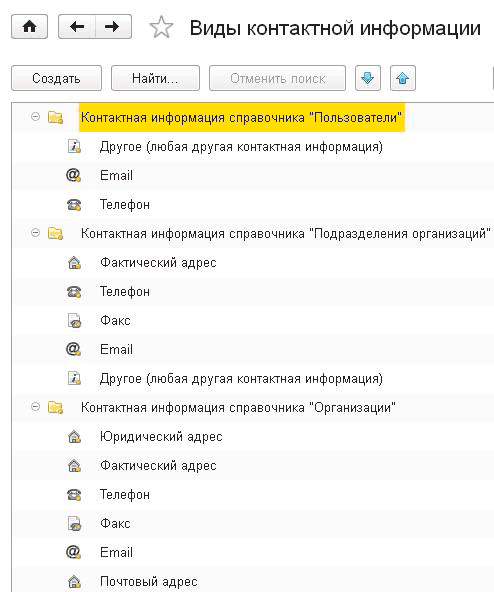
ЧитатиФорма загальних налаштувань (розділ "Адміністрування") дає змогу задати загальні налаштування для інформаційної бази:Форма загальних налаштувань. Види контактної інформації. Додаткові реквізити та відомості
ЧитатиДля того щоб у документах автоматично було знято прапорець "Сума вкл. ПДВ", необхідно в налаштуваннях користувача в папці "Основні значення для підстановки в документи і довідники" встановити прапорець "Не встановлювати прапорець "Сума включає ПДВ" у документах".
ЧитатиДля проведення довідок про зміну кошторису з від'ємними сумами необхідно, щоб на початку облікового періоду (року) були введені початкові суми кошторисних призначень за тими КЕКВ, які планується надалі зменшувати.
ЧитатиУсі грошові документи "1С:Бухгалтерії 8 для України" (банківські та касові) мають реквізит "Стаття руху грошових коштів". Значення цих реквізитів вибираються з довідника "Статті руху грошових коштів" (меню "Довідники" —” "Банк і каса" —” "Статті руху грошових коштів").
ЧитатиДовідку про доходи можна сформувати за допомогою однойменного документа "Довідка про доходи" (меню "Працівники" – "Довідка про доходи працівника"). Цей документ дозволяє формувати для працівників організацій довідки про суми доходів і утримань за довільний період часу одного з таких видів:
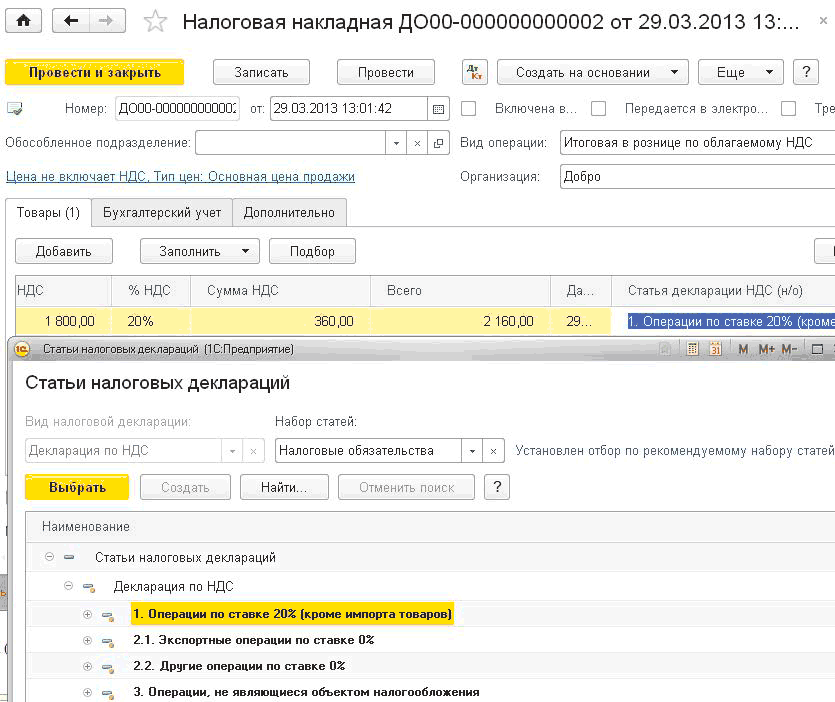
ЧитатиПідсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події
ЧитатиНадходження на склад матеріалів, призначених для виробництва, відображається документами: "Надходження товарів і послуг" (меню "Купівлі" —”"Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Надходження матеріалів відображається аналогічно надходженню товарів(див. у главі 6 підрозділ "<u>Надходження товарів</u>").
ЧитатиФормування проводок з відображення заробітної плати в бухгалтерському обліку можливе у двох режимах безпосередньо в документі нарахування (під час його проведення) або окремим документом "Відображення зарплати в бухгалтерському обліку" наприкінці періоду. Порядок відображення задається в налаштуваннях обліку заробітної плати.
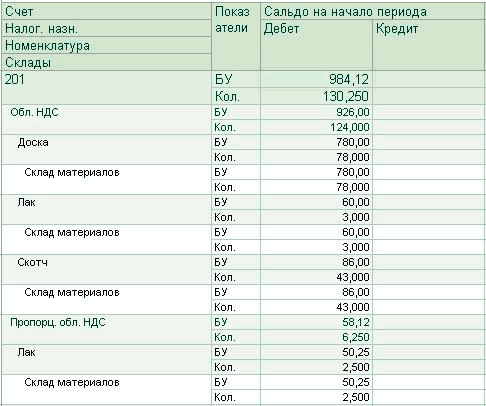
ЧитатиОсновною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
Читати