Тема публікацій

Амортизація

Довідкові матеріали за цією темою.

38 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Основні засоби

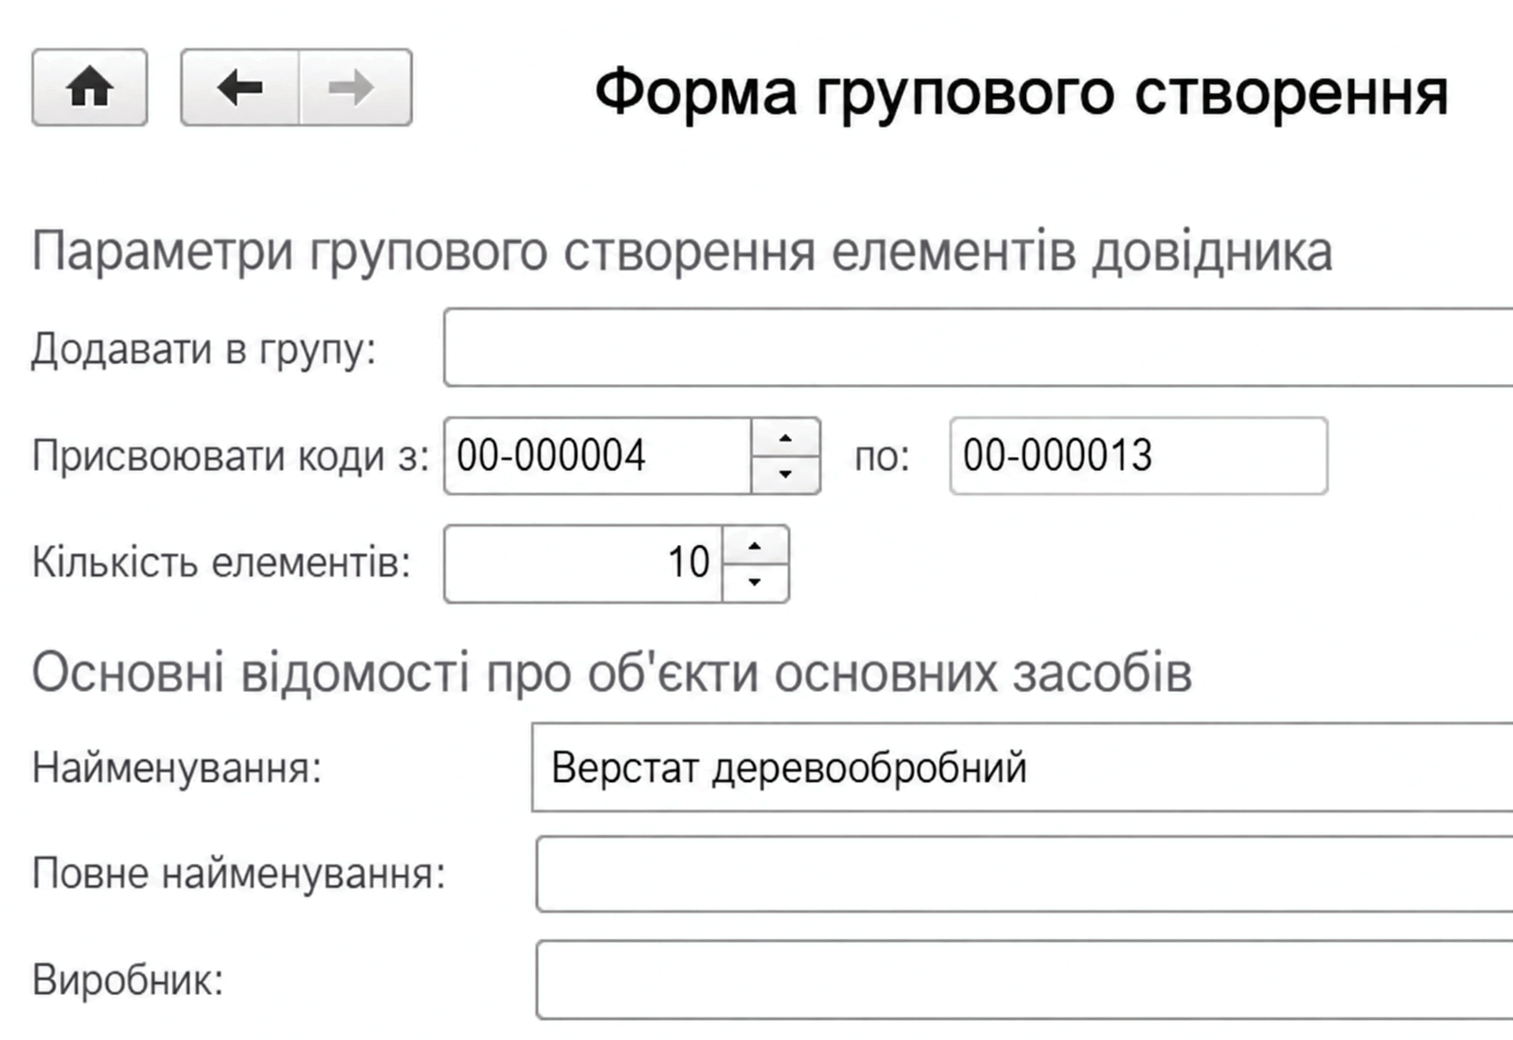
Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Матеріал

Основні засоби

У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

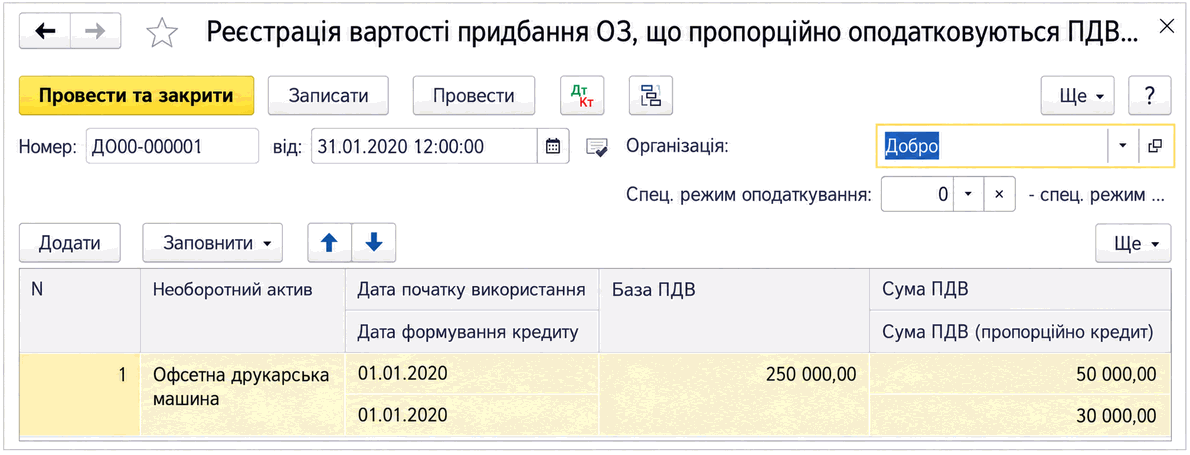
Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Виробіток

Документ «Виробіток для розрахунку амортизації НМА» на наступному рисунку потрібно буде заповнити у разі, якщо для НМА обрали виробничий метод амортизації. Тоді потрібно вказати НМА та кількість продукції (робіт), що випускається, для виготовлення якої використовується цей НМА.

Читати
Матеріал

Інвентаризація ОЗ

Документ "Інвентаризація ОЗ" необхідний для швидкого формування залишків ОЗ на конкретну дату відповідно до даних бухгалтерського обліку. Існує Інструкція з інвентаризації, згідно з якою ця операція відбувається:

Читати
Матеріал

Передача НМА

Для передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);

Читати
Матеріал

Довідкова база.

Ця інформація стане вам у пригоді для зберігання бази даних про працівників організації, ведення обліку грошових коштів, а також зберігання переліку статей витрат.

Читати
Матеріал

Прийняття до обліку

У цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.

Читати
Матеріал

Переміщення ОЗ

З цього розділу ви дізнаєтеся все про документ "Переміщення ОЗ", навчитеся складати цей документВибуття. Списання

Читати
Записатися телефоном