Списання ОЗ
Описано порядок заповнення документа «Списання ОЗ», визначення параметрів списання та формування амортизації. Також наведено особливості відображення ПДВ і створення податкової накладної.
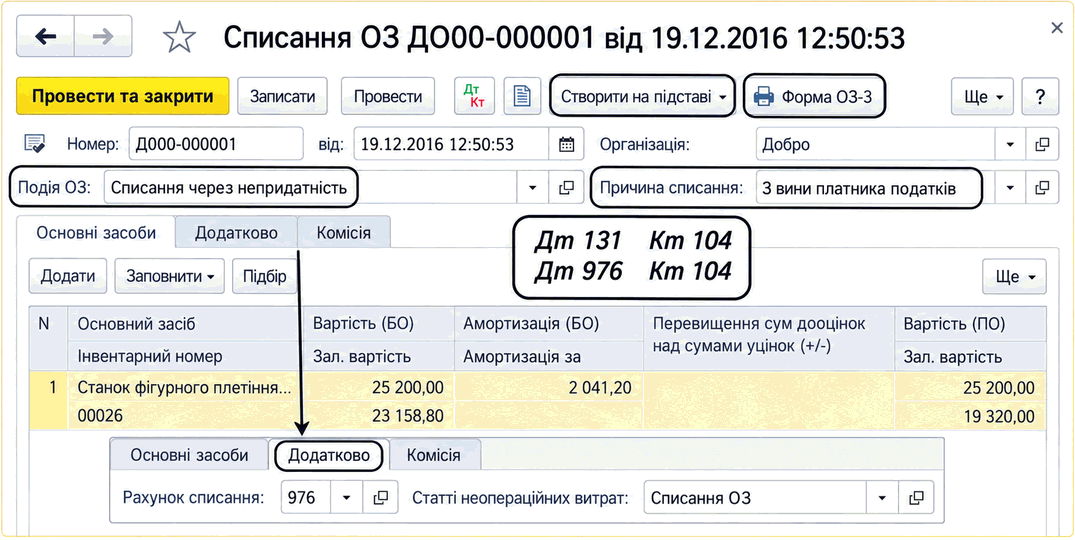
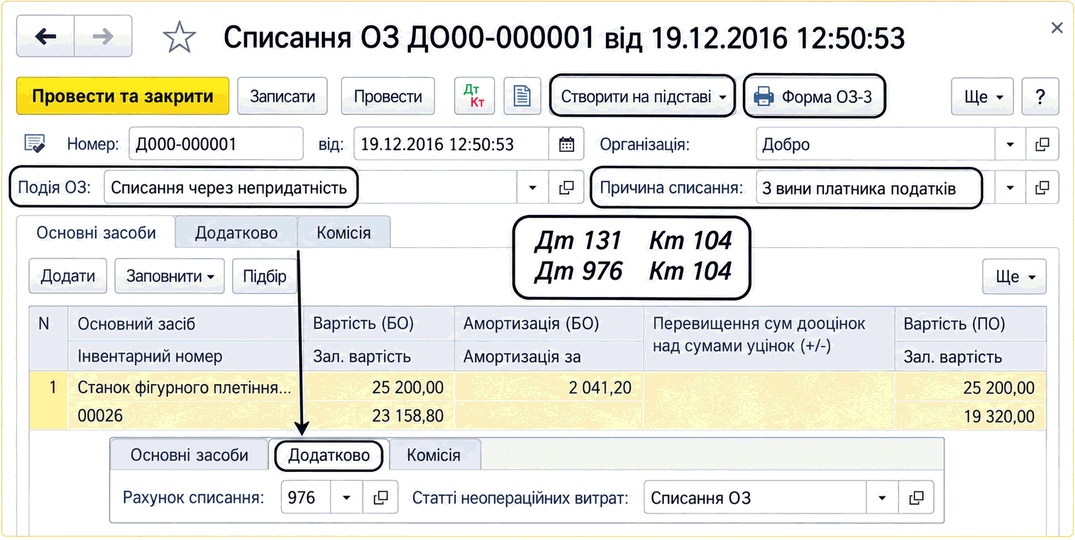
Списання основного засобу у зв'язку з моральним або фізичним зносом відображається за допомогою документа Списання ОЗ. Документ слід заповнювати в такому порядку:
- Спочатку заповнюється перелік об'єктів ОЗ.
- Потім за кнопкою Заповнити — Для списку ОЗ заповнюються облікові суми, зокрема суми амортизації за останній місяць.
- На вкладці Додатково визначаються параметри списання — рахунок та аналітика витрат.
Причину списання зазначають у шапці документа. Перелік причин зберігається в довіднику Причини списання ОЗ, який заповнює користувач. Вибір причини не впливає на відображення операції в обліку.
Якщо в поточному місяці амортизацію ще не нараховували, то, окрім проводок зі списання, документ сформує проводки з нарахування амортизації.
Згідно з ПКУ операція списання основних засобів за рішенням платника податку прирівнюється до операцій продажу, тобто виникає потреба нарахувати податкові зобов'язання з ПДВ. У прикладному рішенні таку операцію відображають за допомогою документа Податкова накладна, який можна створити на підставі документа Списання ОЗ.
Списання ОЗ
Оскільки законодавством чітко не визначено базу для нарахування ПДВ, користувач самостійно визначає суму бази в податковому документі. За замовчуванням заповнюється залишкова (неамортизована) вартість об'єкта ОЗ.