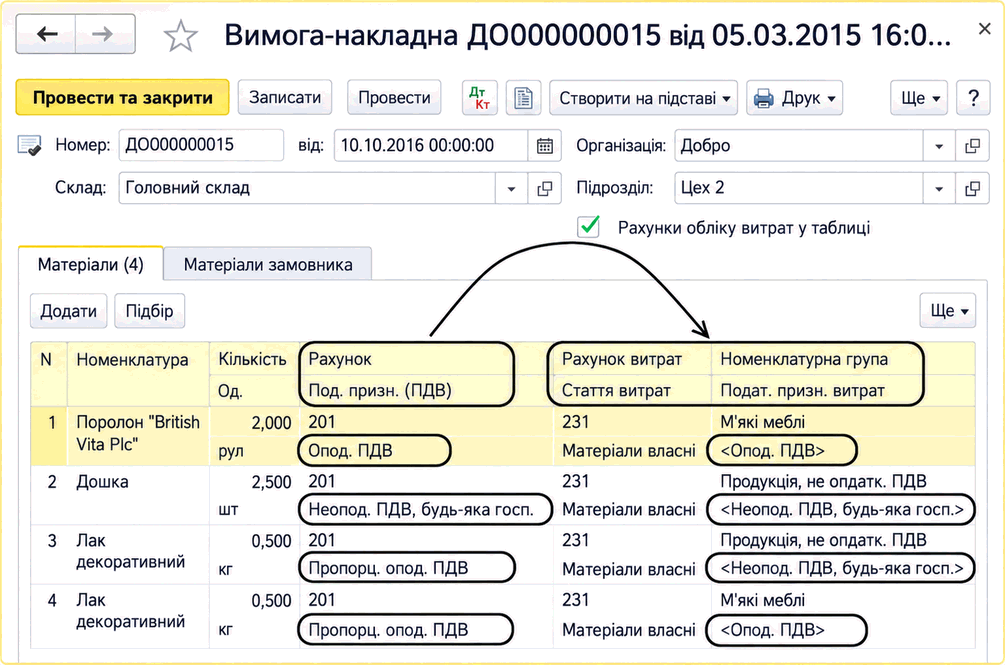
Податкове призначення у виробництві
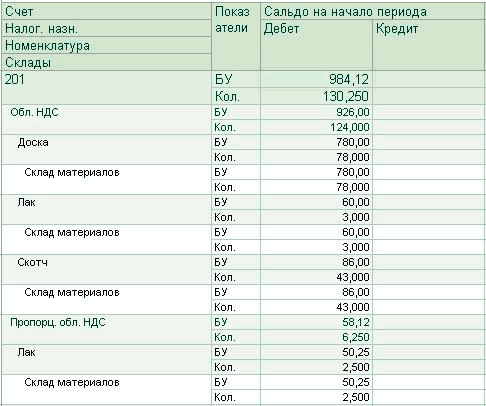
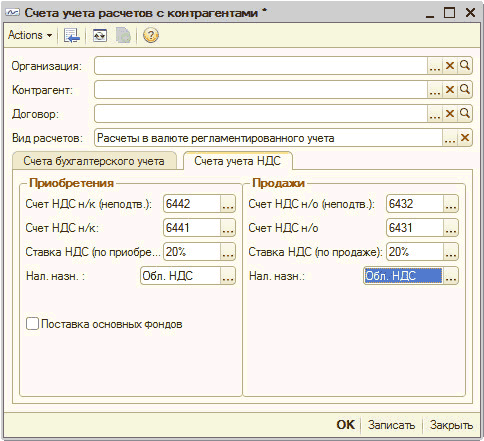
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиОсновною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
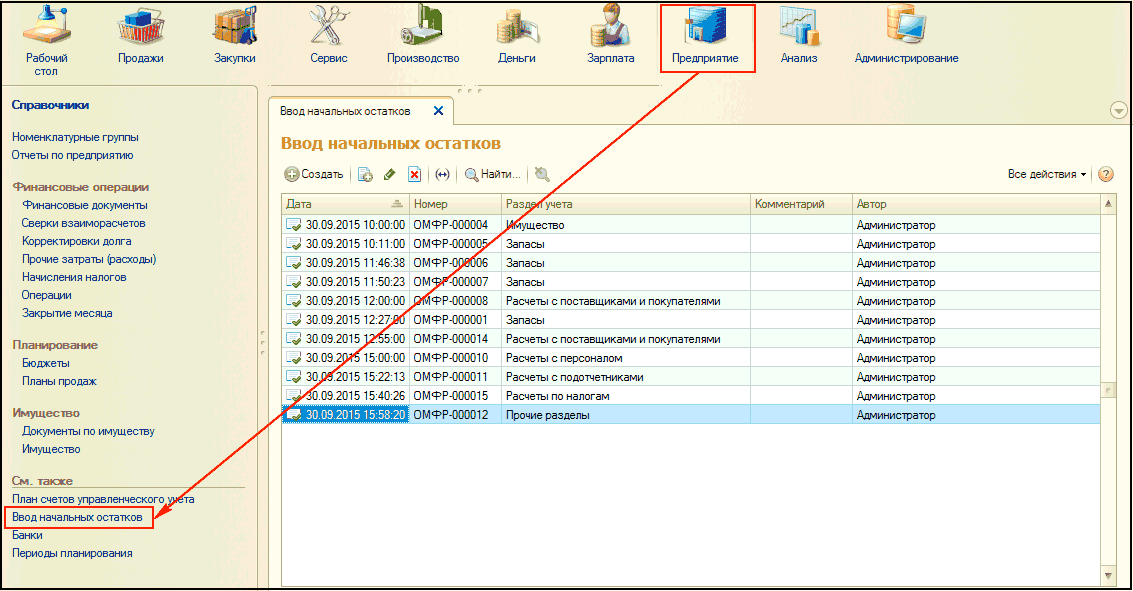
ЧитатиПочаткові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>
ЧитатиДля ефективної роботи компанії потрібно мати планування діяльності на певний період, мають бути встановлені цілі та засоби їх досягнення. Планування в цій конфігурації –“ це підсистема, яка включає в себе складання планів продажів, закупівель, руху грошових коштів.Періодичність планування. Підсистема планування продажів. Підсистема планування закупівель. Підсистема планування грошових коштів
Читатиу цьому розділі ви ознайомитеся з довідниками статей неопераційних витрат, з номенклатурними групами, що задіяні при формуванні операційних витрат.
Читатидля оформлення документів щодо розрахунків з покупцями та продавцями потрібно знати, у яких розділах програми знаходяться необхідні елементи та як ними користуватися; у цьому розділі ми ознайомимося з основами таких розрахунків.
ЧитатиУ цьому розділі ви здобудете навички оформлення таких документів, як "Звіт виробництва за зміну" та "Вимога-накладна". Вони потрібні під час видачі матеріалів та обладнання зі складу у виробництво.Надходження матеріалів і передача у виробництво. Випуск готової продукції
Читатинезавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
ЧитатиУ цьому розділі ми розглянемо податковий облік як обов'язкову сторону звітності підприємства, принципи роботи підсистем.
ЧитатиЗгідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
ЧитатиРозробка нового звіту починається з формування нового елемента довідника "Види звітів". Реквізити звіту, види аналітики та групи розкриття показників. Вид звіту та бланки звіту. Бланки звіту, правила обробки та правила перевірки
ЧитатиНаведена в статті методика моделювалася в конфігурації "Бухгалтерія для України", редакція 1.1. Номенклатурні групи = Замовлення. Приклад. Відображення в програмі
Читати