Загальні принципи обліку
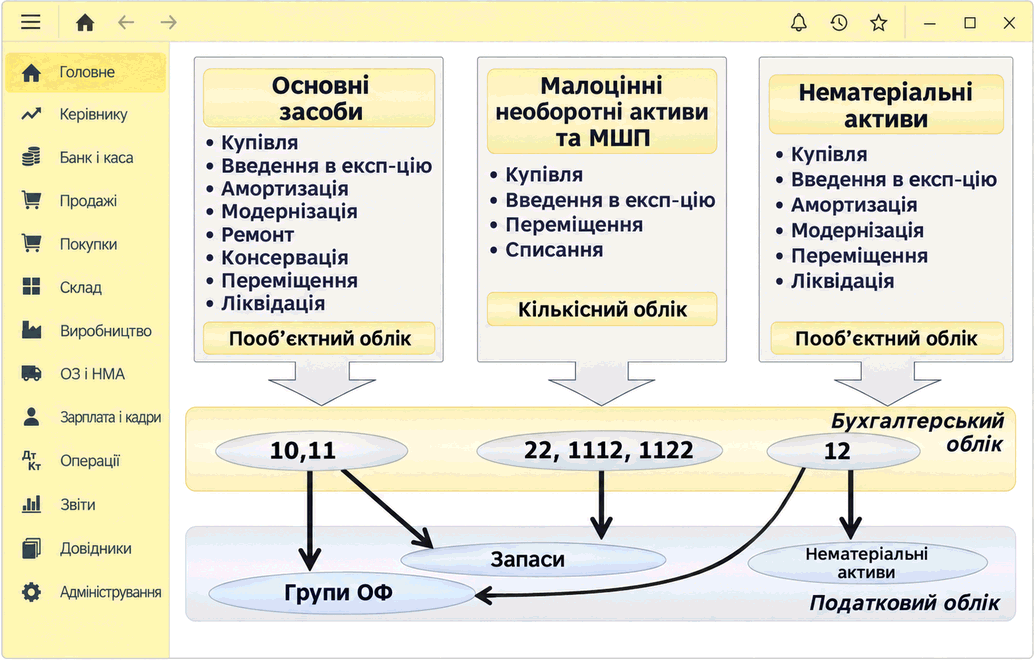
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
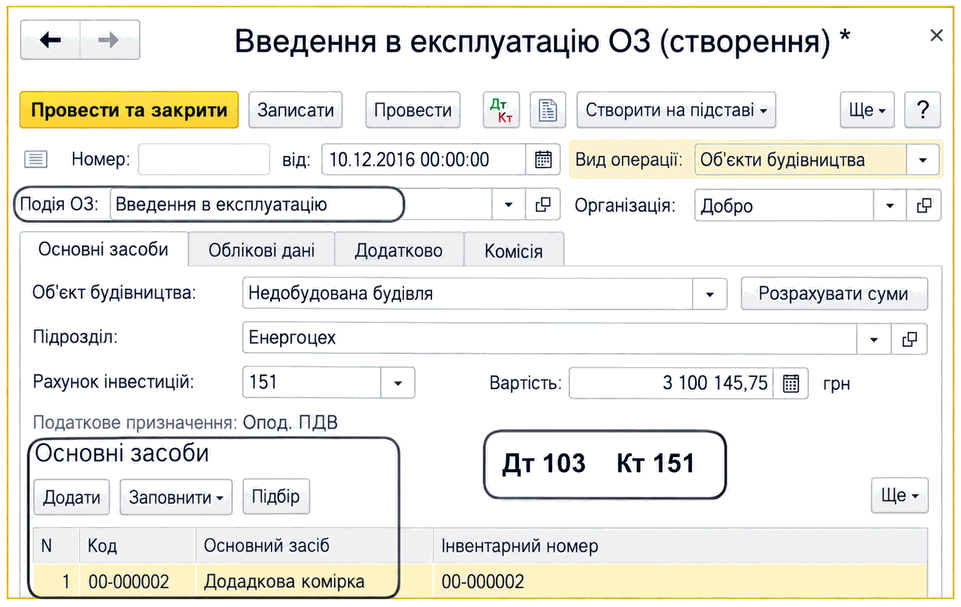
ЧитатиОписано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
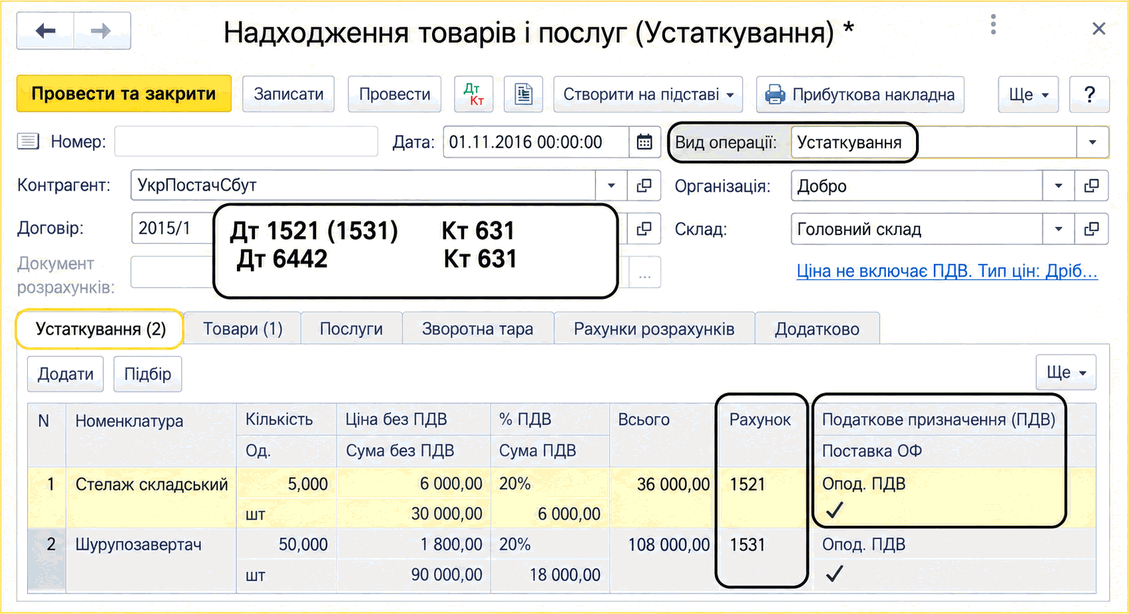
ЧитатиОписано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.
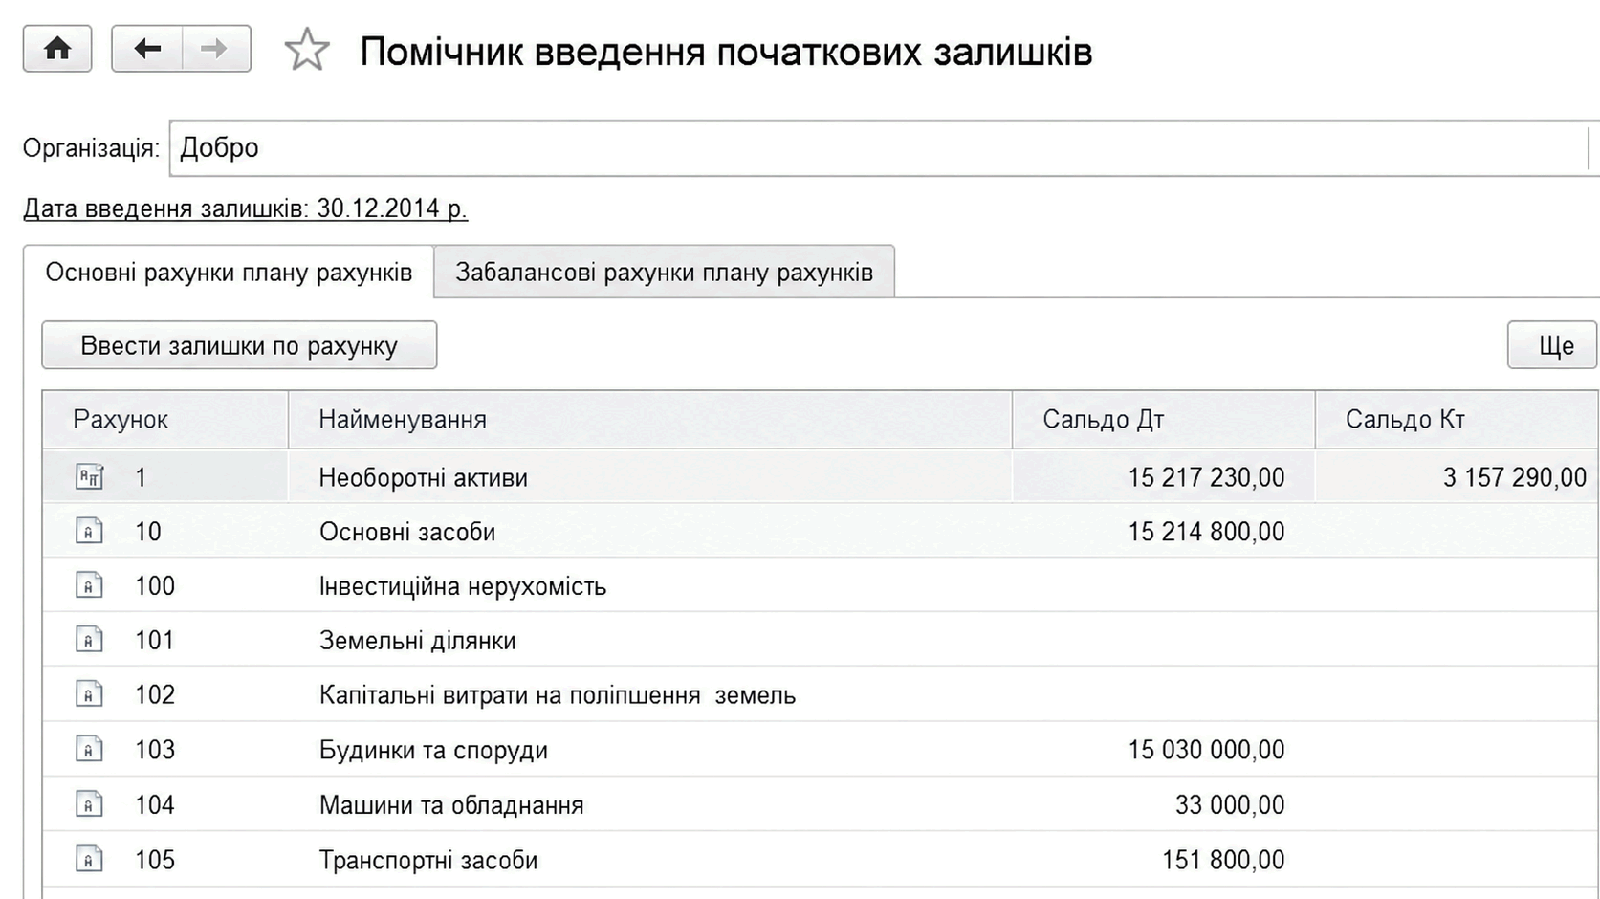
ЧитатиОписано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
ЧитатиЦей розділ допомагає розібратися в процесі створення нового співробітника (для цього існують різні способи), обліку співробітника. Для цього необхідно знати, куди і як правильно внести потрібну інформацію.
ЧитатиНадходження основних засобів на підприємство відображається звичайною прибутковою накладною (меню "Документи" - "Прихід" - "Прибуткова накладна"). У реквізиті "Що оприбутковуємо" слід зазначити "ОЗ, НМА, ін. необ. мат. активи", а в табличній частині слід перелічити Ваші капітальні інвестиції. Відображення введення в експлуатацію ОЗ у конфігурації здійснюється документом "Введення в експлуатацію" (меню "Документи" - "Необор. активи та МШП" - "Введення в експлуатацію").
ЧитатиВідповідно до розділу ІІІ ПКУ доходи та витрати нараховуються в ПО так само, як у БО, — методом нарахування, тобто одночасно з формуванням проведень за рахунками 7 і 9 класу.Важливо!!!
ЧитатиПісля випуску продукція може використовуватися підприємством залежно від потреб, наприклад, переміщуватися на інші склади або в роздріб, реалізовуватися оптовим покупцям, списуватися на витрати, використовуватися у виробництві інших видів продукції тощо.
ЧитатиУ статті розглянуто процедуру введення залишків за капітальними інвестиціями. Для введення початкових залишків рекомендується використовувати спеціалізовану форму введення залишків (меню Підприємство- Введення початкових залишків)
Читати