Послуги, які калькулюють
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
Якщо послуга (робота) калькулюється, витрати на її виконання накопичуються за рахунком 23. Після оформлення акта слід відобразити дохід (Кт 703) і собівартість послуг (Дт 903) у сумі витрат, накопичених за рахунком 23.
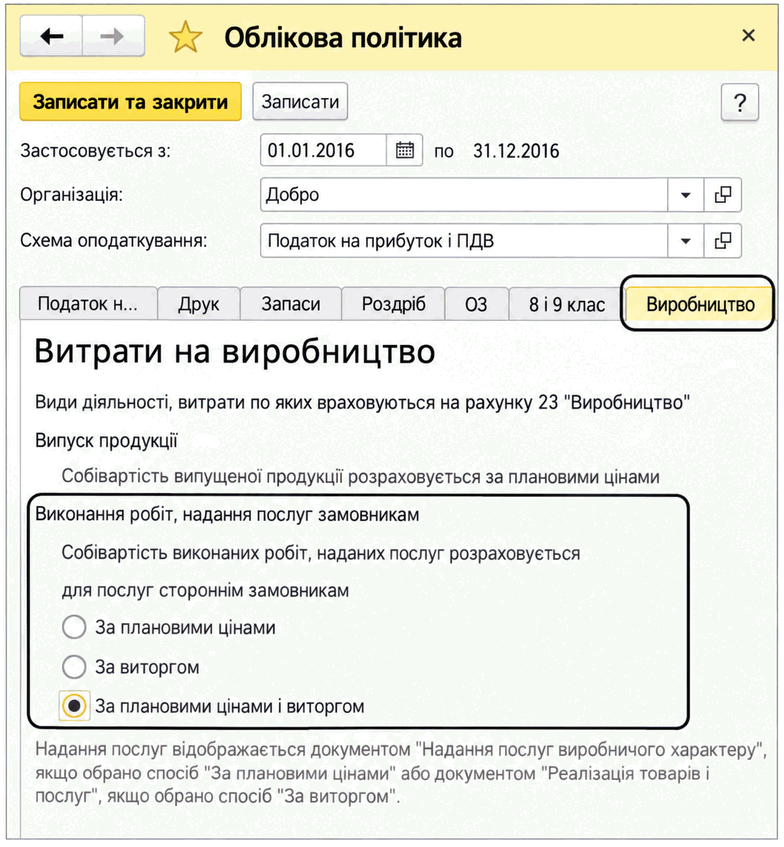
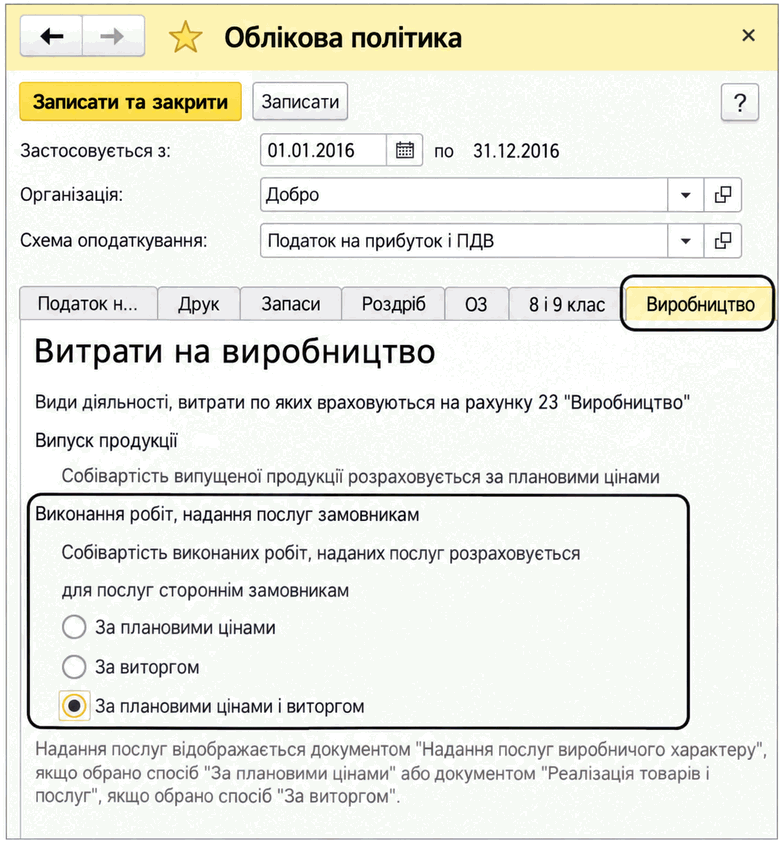
Відображення таких актів залежить від налаштування Облікова політика, а саме від способу розрахунку собівартості для Виконання робіт, надання послуг замовникам, який установлюється на вкладці Виробництво:
- За плановими цінами;
- За виторгом;
- За плановими цінами і виторгом.
Налаштування Облікова політика
Якщо вибрано спосіб За плановими цінами, витрати на виконання робіт (Дт 23) накопичуються за виробничим підрозділом і певною номенклатурною групою (далі — НГ). Факт надання послуг відображається за допомогою документа Надання виробничих послуг. Документ під час проведення формує:
- доходи (Кт 703 за НГ, зазначеною в табличній частині), очікуваний ПДВ, собівартість за плановою ціною (Дт 903 за НГ, зазначеною в табличній частині, — Кт рахунку витрат і НГ, зазначених на вкладці Рахунок витрат за підрозділом, указаним у шапці документа).
Калькульовані послуги з плановою собівартістю
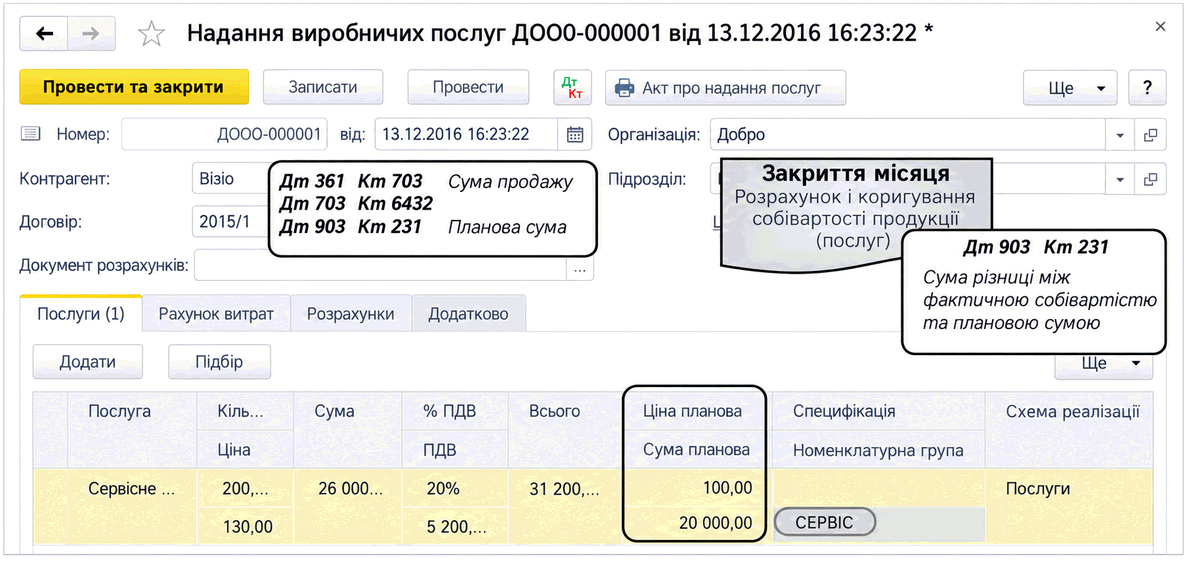
Наприкінці місяця процедура Розрахунок і коригування собівартості продукції (послуг) документа Закриття місяця коригує суму собівартості до фактичної.
Такий спосіб відображення робіт доречний для підприємств, у яких вартість продажу робіт визначається як собівартість плюс націнка. Планова сума визначається розміром очікуваних витрат.
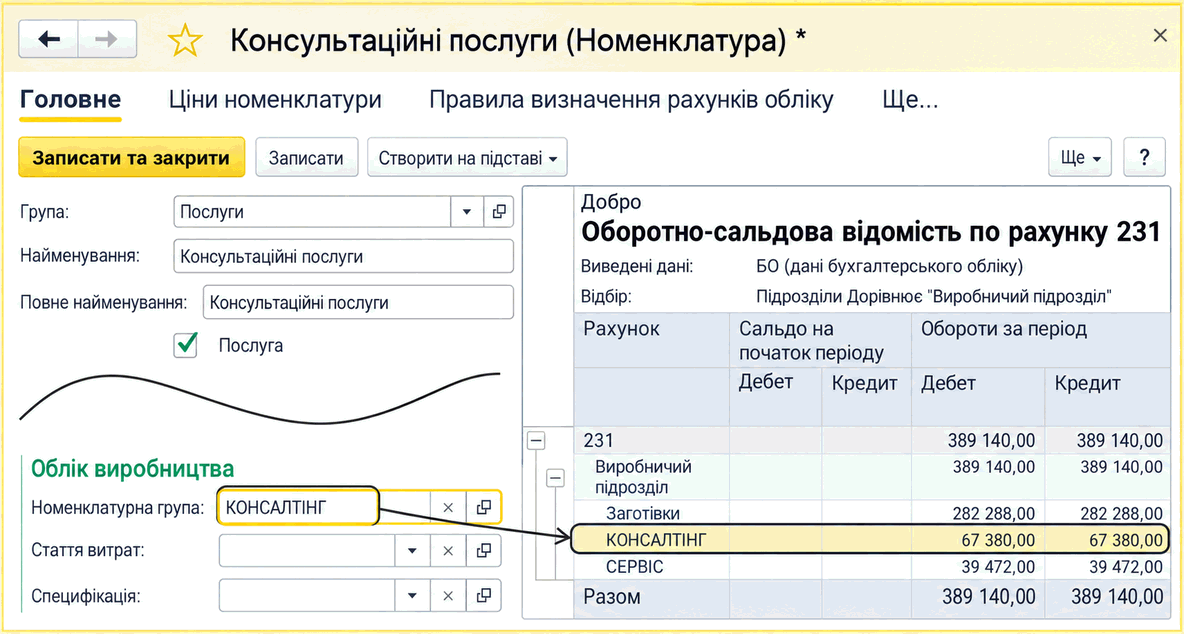
Якщо вибрано спосіб За виторгом, витрати на виконання робіт (Дт 23) накопичуються за будь-яким підрозділом і НГ, зазначеною в картці послуги. Факт надання послуг відображається за допомогою документа Реалізація товарів і послуг. У документі немає виробничих параметрів: специфікації, рахунків витрат, виробничого підрозділу, планової ціни. Під час проведення документа відображаються лише проводки з доходу від реалізації та очікуваного ПДВ.
Номенклатурна група послуги і витрат
Калькульовані послуги без планової собівартості
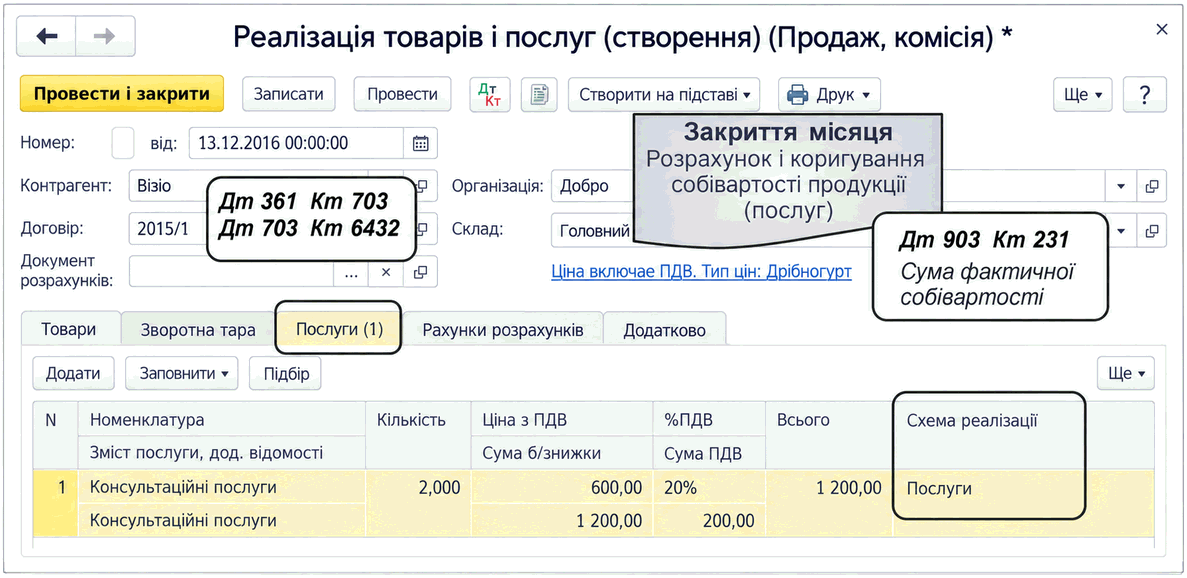
Наприкінці місяця процедурою Розрахунок і коригування собівартості продукції (послуг) документа Закриття місяця фактична собівартість списується з рахунку 23 у дебет 903 за НГ, зазначеною в картці послуги. Підрозділи, за якими накопичено витрати, при цьому не мають значення. Важлива лише номенклатурна група, зазначена в картці такої послуги.
Такий спосіб відображення послуг рекомендується підприємствам, що не розраховують планову собівартість наданих послуг, а ціну продажу визначають за іншими критеріями.
Варіант За плановими цінами і виторгом вибирають підприємства, що виконують обидва класи робіт. Зазвичай це послуги різного характеру, які відносять до різних номенклатурних груп і оформляють різними видами документів.