Розрахунки з підзвітними особами
Описано видачу та звітування за підзвітними коштами через касу, особисті й корпоративні банківські картки. Наведено документи та види операцій для відображення розрахунків у BAS Бухгалтерія.. Розрахунки через касу. Розрахунки з підзвітними особами за допомогою банківських карт
Розрахунки з підзвітними особами за допомогою банківських карт
Розрахунки через касу
Видача готівкових коштів підзвітній особі відображається документом Видатковий касовий ордер із зазначенням відповідного виду операції, підзвітної особи та суми.
Погашення заборгованості реєструється документом Авансовий звіт (меню Банк і каса — Каса — Авансові звіти).
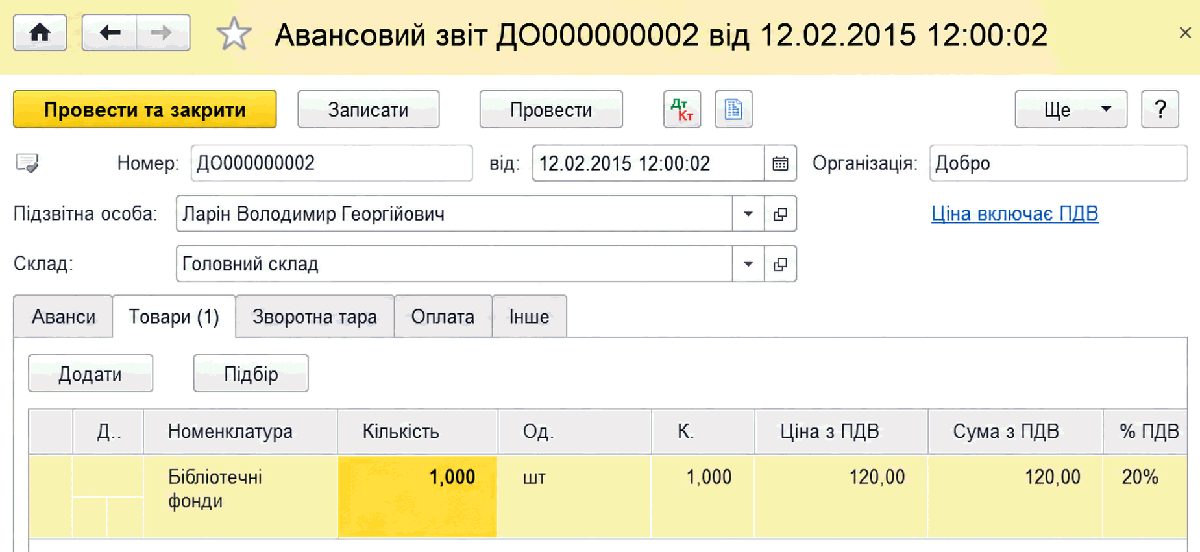
У документі Авансовий звіт на закладці Аванси зазначаються документи, за якими видавалися грошові кошти, і суми, за які підзвітна особа звітує. На інших закладках визначається призначення сум, витрачених підзвітною особою.
Дані, зазначені в різних табличних частинах документа, визначають рахунки дебету, які будуть зазначені в проводках у кореспонденції з рахунком 372 Розрахунки з підзвітними особами.
На закладці Товари зазначається перелік товарно-матеріальних цінностей (ТМЦ), які вибираються з довідника «номенклатура». Під час вибору користувачем номенклатурної позиції з довідника Номенклатура система автоматично підставляє відповідні рахунки бухгалтерського обліку номенклатури та обліку ПДВ за замовчуванням. Вважається, що перелічені ТМЦ надходять на склад, зазначений у полі Склад у верхній частині форми документа.
Під час введення кількості та ціни ТМЦ загальна сума й сума ПДВ розраховуються автоматично.
Якщо надійшла зворотна тара, заповнюється закладка Тара. Зворотна тара є видом ТМЦ, що потребує окремого бухгалтерського обліку.
Якщо підзвітна особа розрахувалася з контрагентом, у документі Авансовий звіт заповнюється закладка Оплата. На цій закладці зазначається контрагент, який вибирається з довідника Контрагенти, та інші дані, необхідні для обліку взаєморозрахунків із контрагентами. Після введення контрагента система підставляє рахунки обліку розрахунків і рахунки обліку авансів за замовчуванням.
Витрати підзвітної особи, що включаються до складу витрат підприємства, зазначаються на закладці Інше.
Працівники, які їдуть у відрядження, в авансовому звіті на закладці Інше зазначають, зокрема, добові. У такому разі має бути встановлено прапорець Це добові. Обов'язково зазначається кількість діб, а в разі відрядження за кордон має бути встановлено однойменний прапорець. Документ виконує нормування добових для цілей податкового обліку. Суму добових у межах норм, зазначену в документі, потрібно перевірити; за потреби користувач може її виправити.
За кнопкою Друк можна сформувати регламентовану друковану форму авансового звіту.
Зауваження. Для оформлення довіреності підзвітній особі на отримання матеріальних цінностей зручно використовувати документ Довіреність (меню Купівлі — Купівлі — Довіреності). Цей документ не формує бухгалтерських проводок.
Розрахунки з підзвітними особами за допомогою банківських карт
Організація може перераховувати кошти підзвітним особам на банківські картки. При цьому можуть використовуватися як особисті банківські картки співробітників, так і корпоративні банківські картки.
Використання особистих банківських карт співробітників
Для перерахування коштів під звіт на особисту банківську картку співробітник має повідомити бухгалтерії організації банківські реквізити своєї картки. Суми можуть перераховуватися як у гривнях, так і у валюті.
Перерахування грошових коштів співробітнику на особисту банківську картку оформляється документом Списання з банківського рахунку з видом операції Перерахування підзвітній особі.
Співробітник за допомогою картки оплачує товари та послуги, а також може знімати готівку. За всіма витратами співробітник складає авансові звіти та подає їх до бухгалтерії аналогічно до розрахунків готівкою.
У документі Авансовий звіт у разі розрахунків із підзвітною особою з використанням банківських карток на закладці Аванси зазначається документ Списання з банківського рахунку.
Використання корпоративних банківських карт
Для розрахунків із підзвітними особами через корпоративні банківські картки організація повинна відкрити в банку спеціальний картковий рахунок, отримати в банку необхідну кількість платіжних карток, «прив'язаних» до цього рахунку, і видати ці картки співробітникам. Можливе також відкриття кількох карткових рахунків, наприклад окремого рахунку для кожної картки. Власником картки при цьому є організація, а держателем картки — конкретний співробітник. Зазвичай картки є іменними, тому здійснювати операції з ними може лише одна конкретна особа. Карткові рахунки можуть бути відкриті як у гривнях, так і у валюті.
Співробітник, який отримав картку, може за її допомогою оплачувати товари та послуги, а також знімати готівку.
На відміну від звичайного банківського рахунку, усі операції з витрачання коштів із карткового рахунку вважаються видачею під звіт співробітникові — держателю корпоративної банківської картки.
Перерахування коштів на спеціальний картковий рахунок під час використання розрахункової (дебетової) корпоративної картки відображається документом Списання з банківського рахунку з видом операції Переказ на інший рахунок організації.
Зарахування кредиту на спеціальний картковий рахунок оформляється документом Надходження на банківський рахунок з видом операції Розрахунки за кредитами і позиками.
Для відображення оплати послуг банку, пов'язаних із відкриттям та обслуговуванням спеціального карткового рахунку, коли грошові кошти перераховуються з банківського рахунку організації, використовуються документи Списання з банківського рахунку з видом операції Інше списання.
Витрачання грошових коштів держателем картки для оплати товарів, робіт, послуг або на інші цілі оформляється документом Списання з банківського рахунку з видом операції Перерахування підзвітній особі.
За всіма витратами, здійсненими за карткою, співробітник складає авансові звіти та подає їх до бухгалтерії.
У документі Авансовий звіт у разі розрахунків із підзвітною особою з використанням банківських карток на закладці Аванси зазначаються банківські платіжні документи (Списання з банківського рахунку).