Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Матеріали вибраної рубрики.
За напрямом
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиАВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
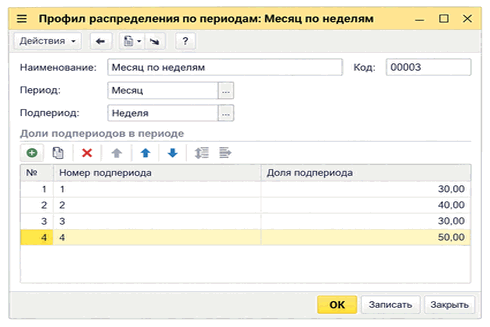
ЧитатиДеталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
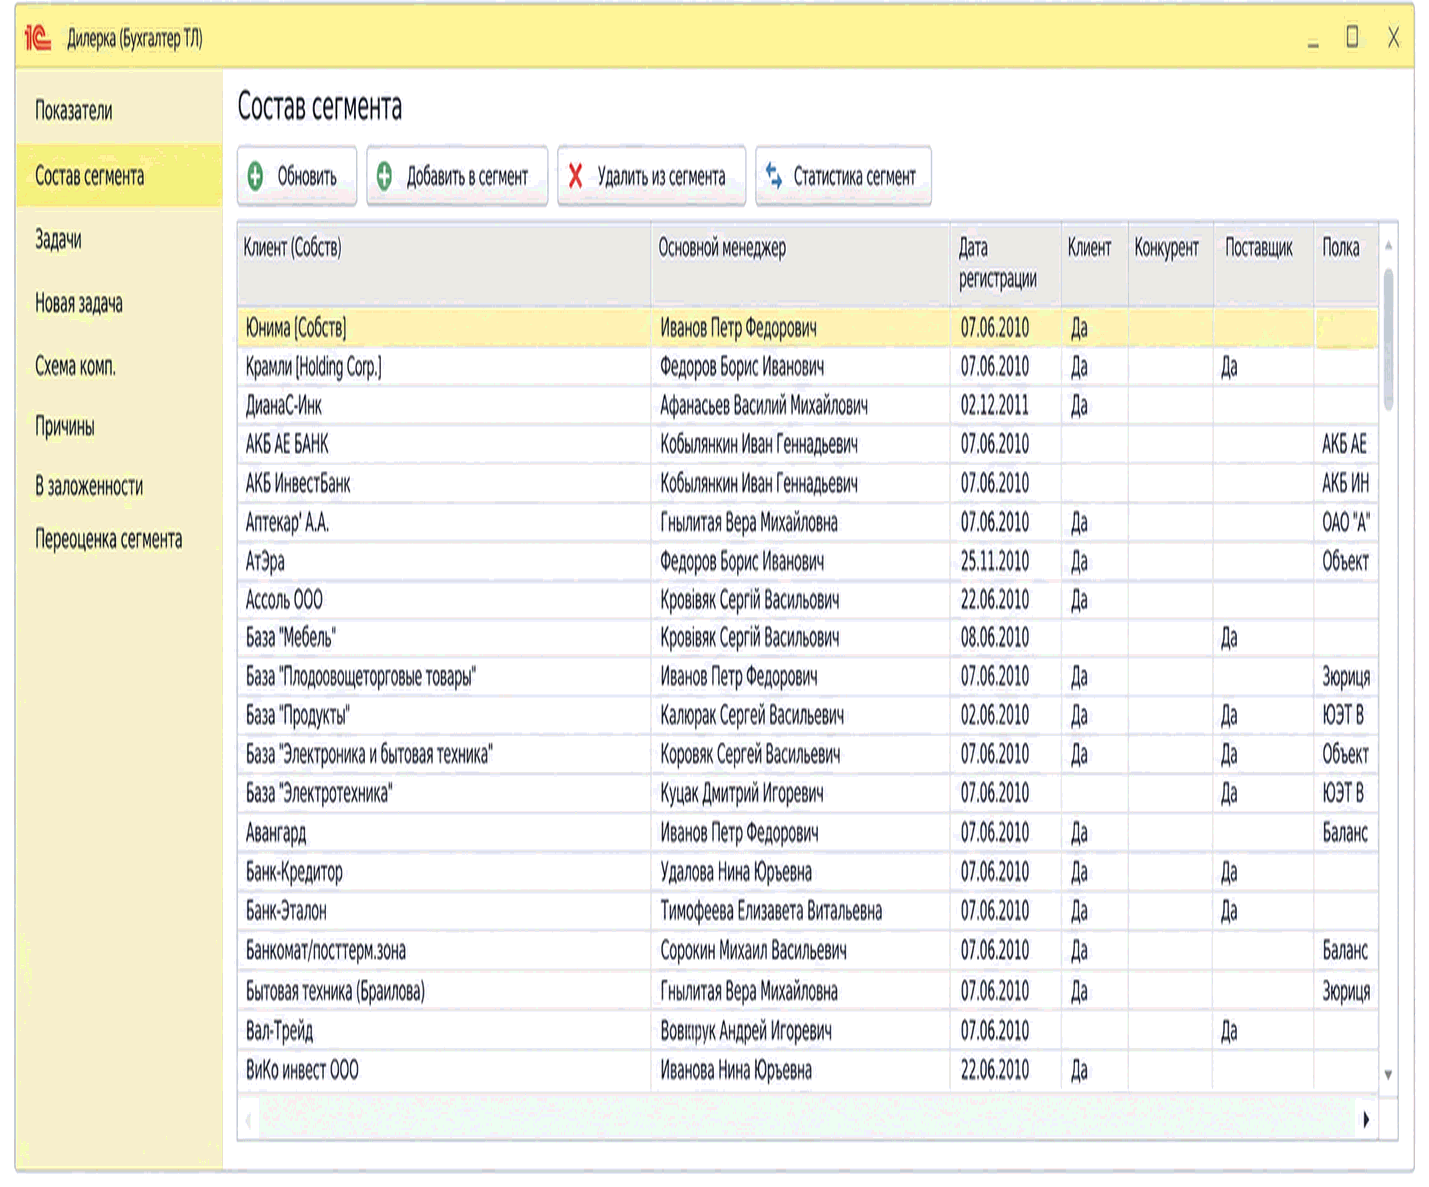
ЧитатиОписано перегляд складу сегментів партнерів і номенклатури, особливості ручного й автоматичного формування, а також включення нових партнерів до сегментів.. Приклад
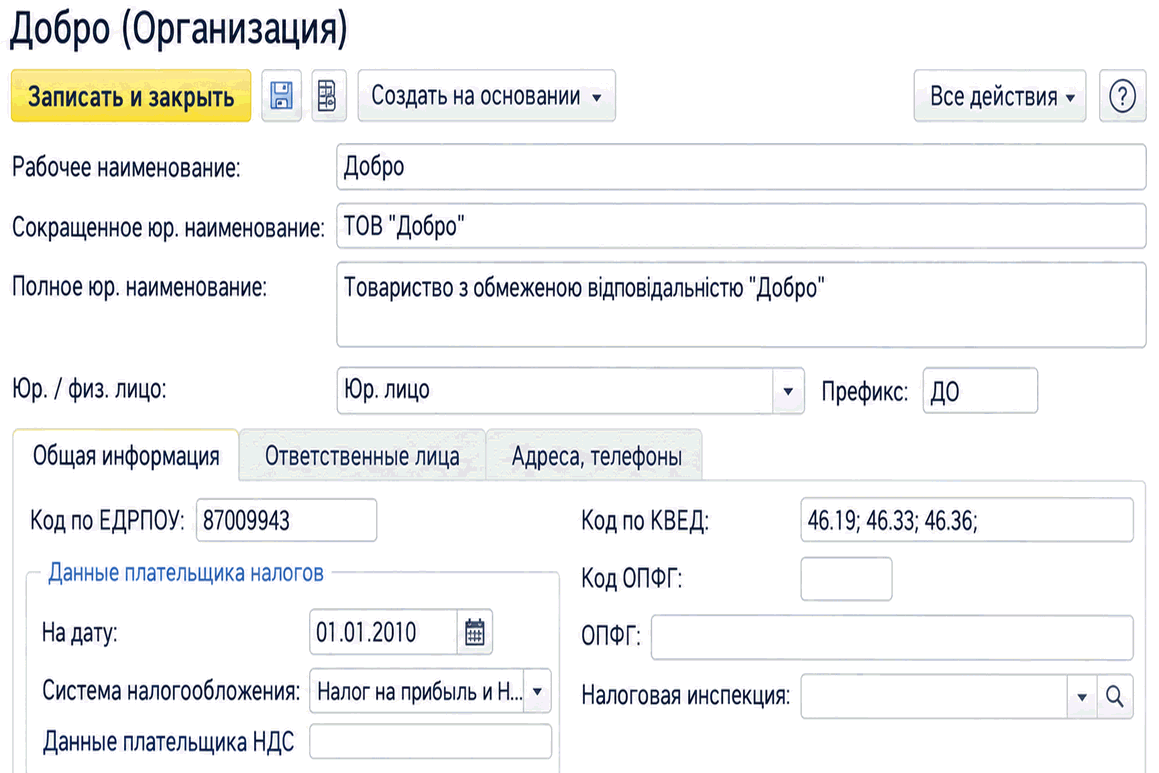
ЧитатиОпис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
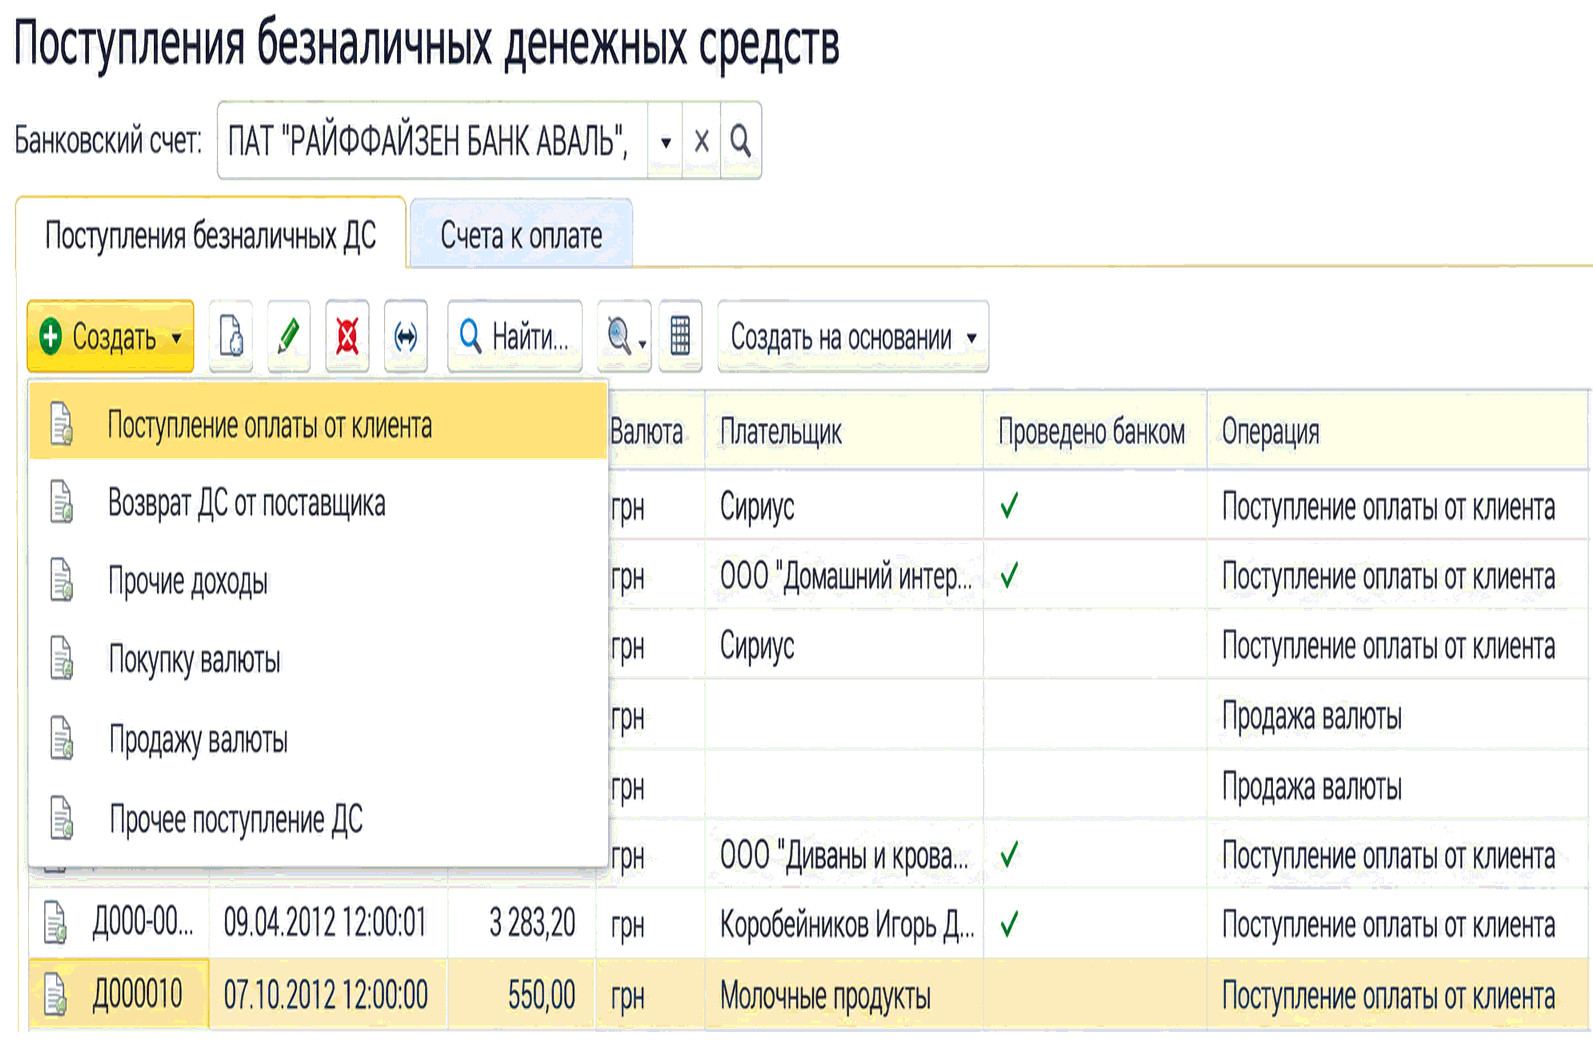
ЧитатиОформлення надходження безготівкових грошових коштів від клієнтів і повернень від постачальників, включно зі створенням документів за рахунками на оплату та замовленнями клієнтів.
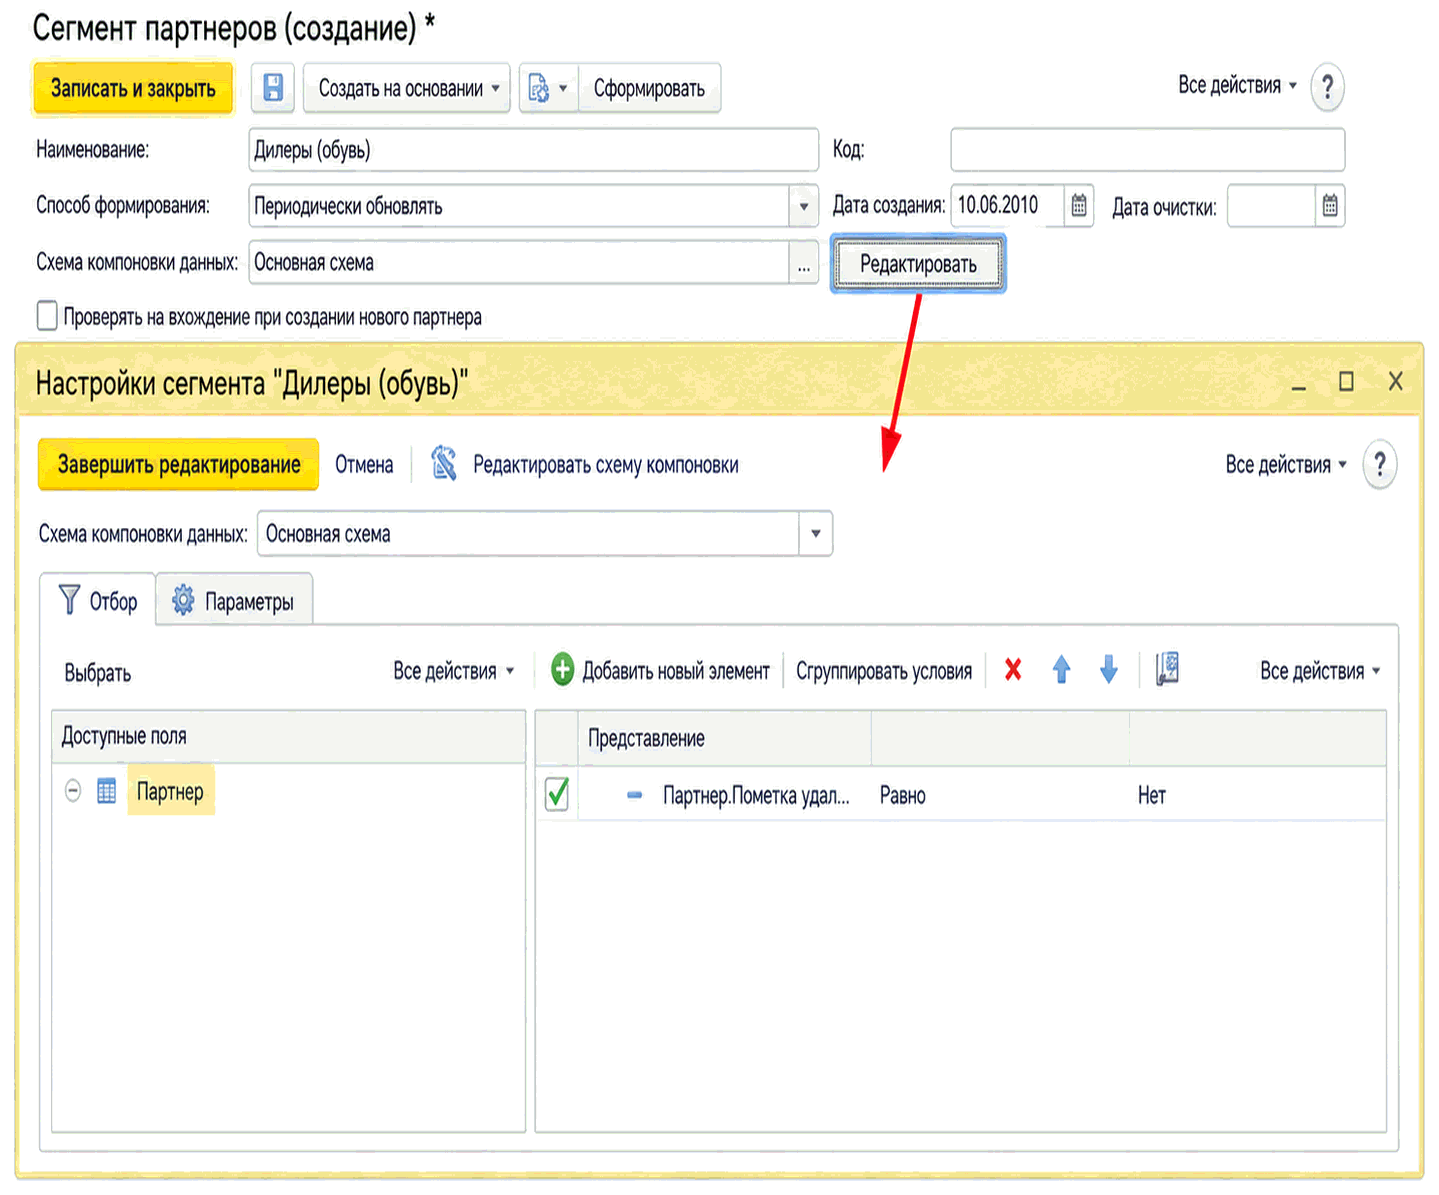
ЧитатиНалаштування правил формування сегментів партнерів і номенклатури за допомогою схеми компонування даних, шаблонів відбору та параметрів. Описано редагування довільної схеми в режимі «товстого клієнта».
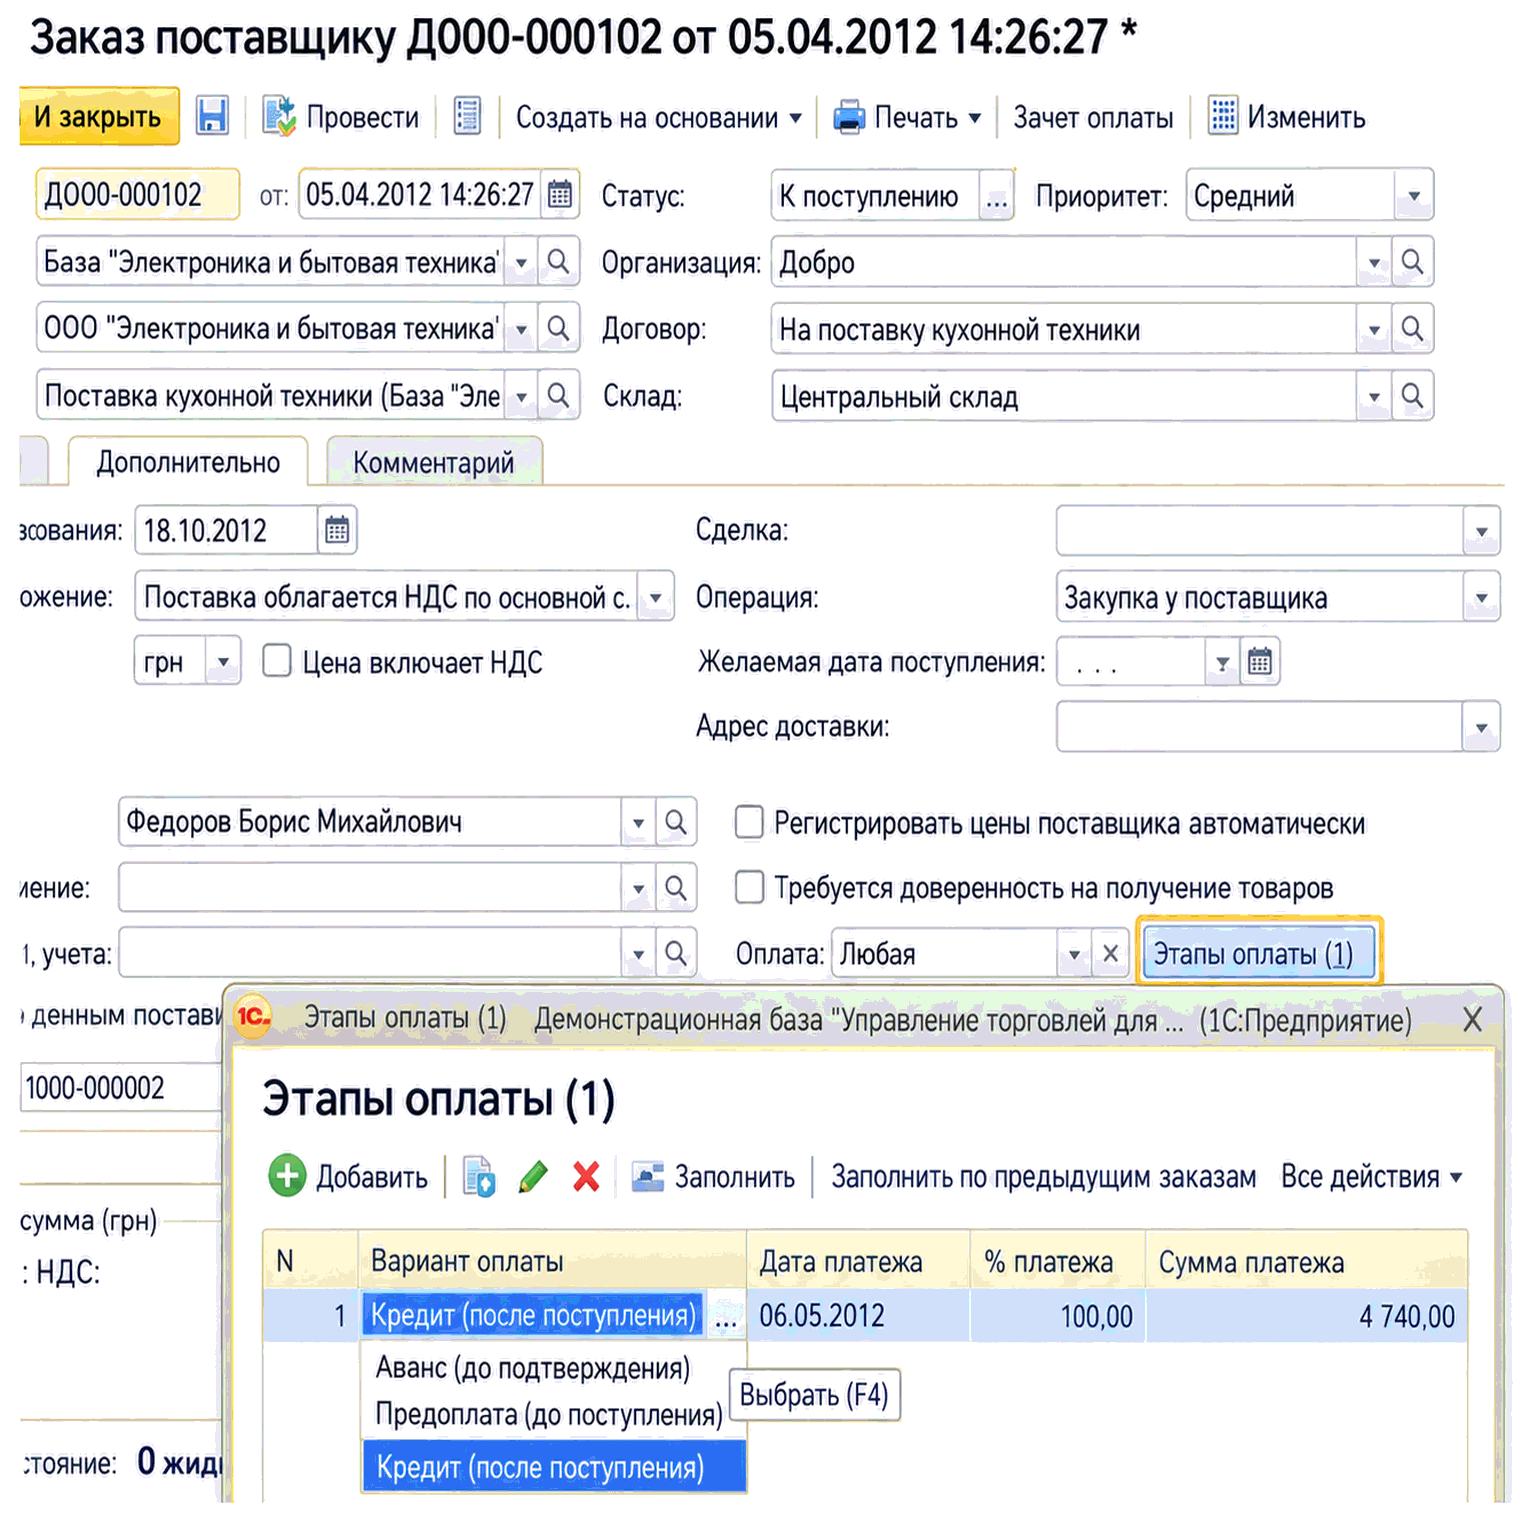
ЧитатиУ замовленні постачальнику реєструються етапи оплати за даними угоди або графіків попередніх замовлень. Описано автоматичне заповнення передоплати, сум і дат платежів.
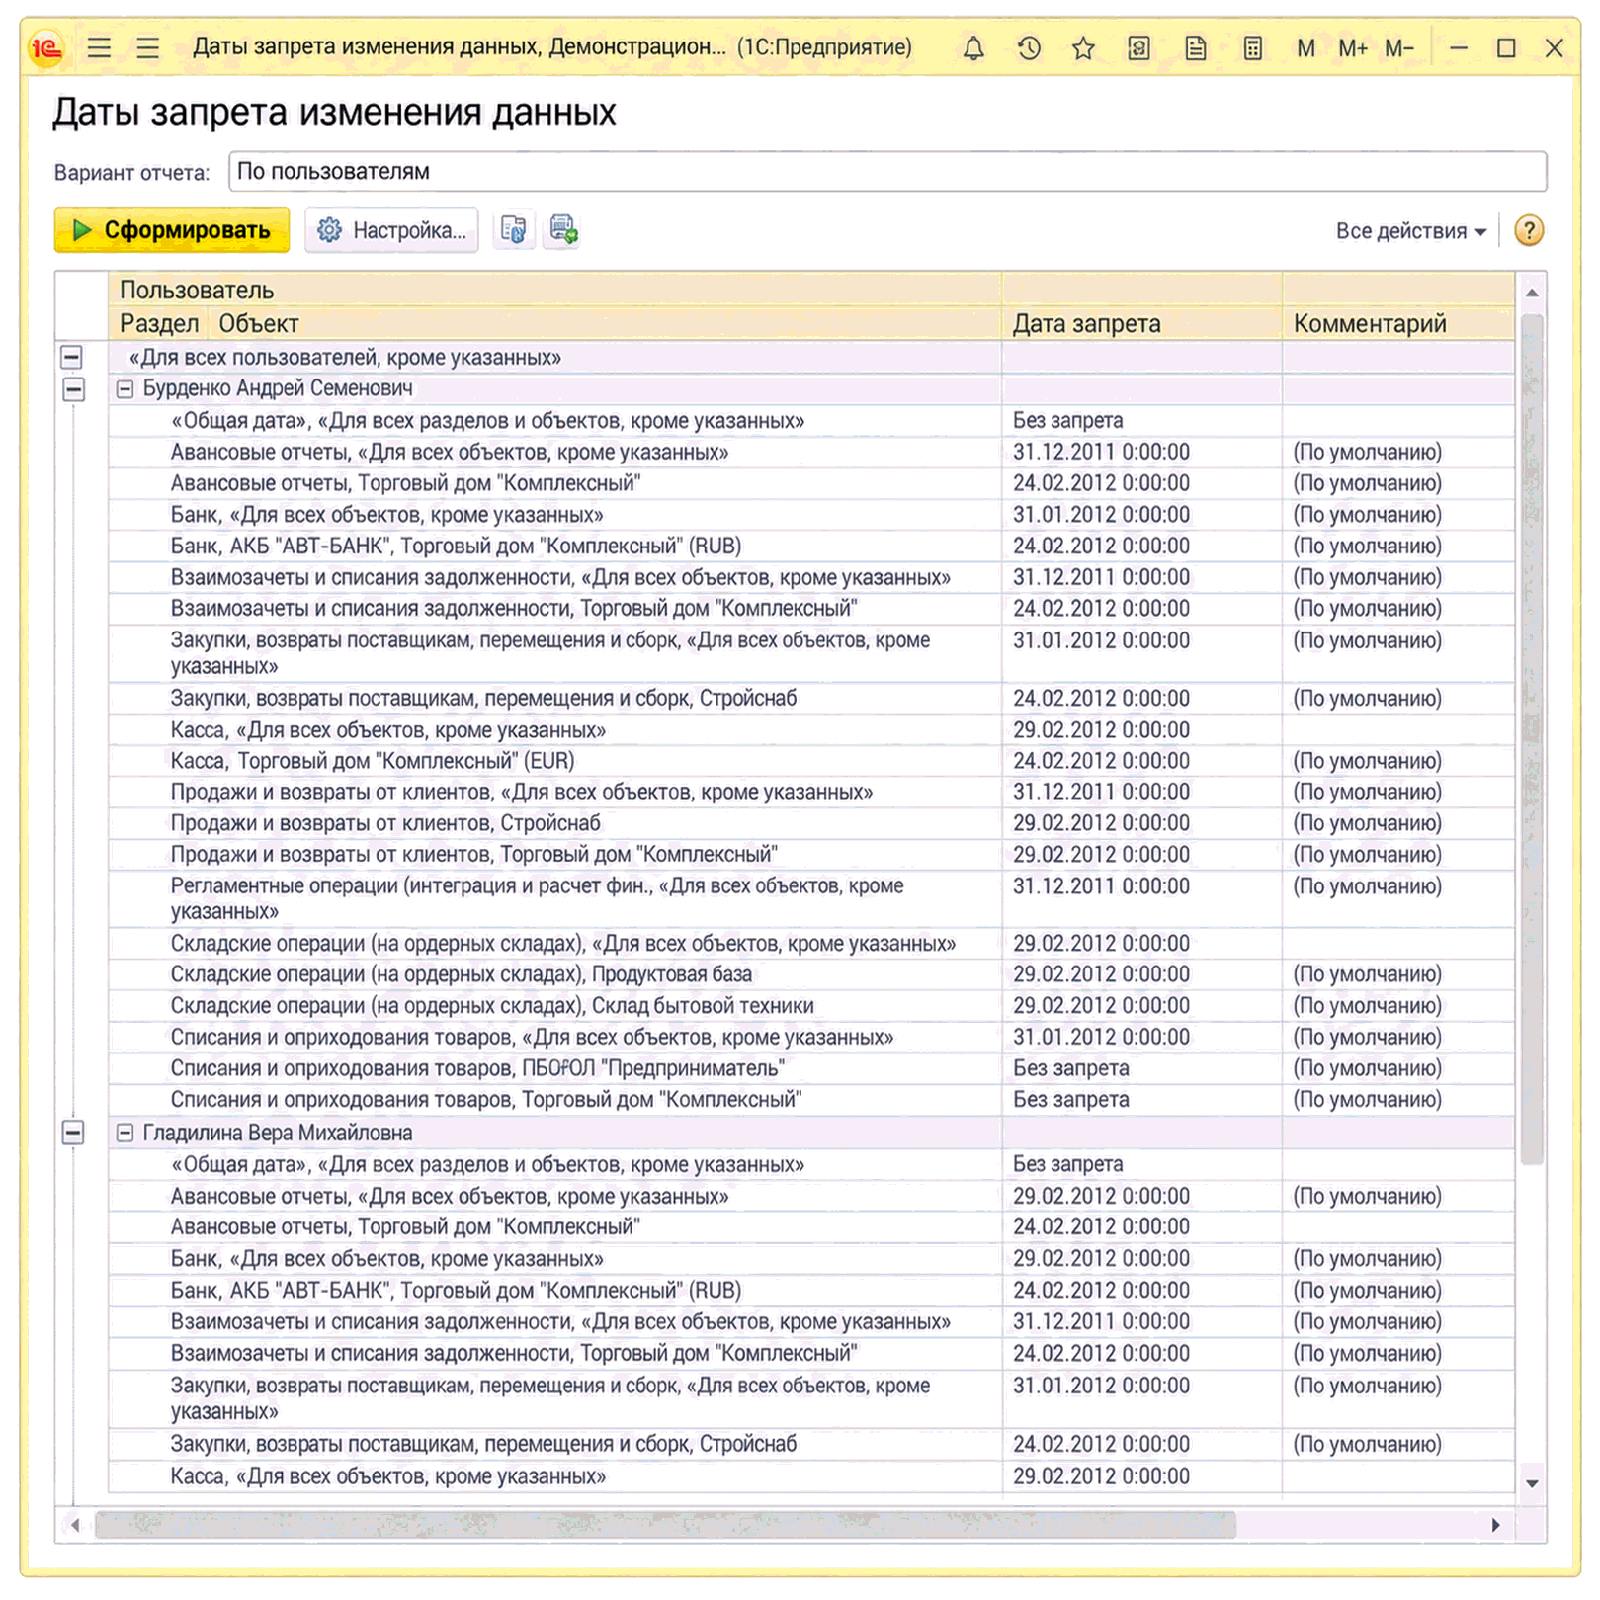
ЧитатиОписано формування звітів за датами заборони зміни даних під час встановлення обмеження за користувачами. Звіти дають змогу групувати відомості за користувачами, розділами та об'єктами.
ЧитатиЗвіт відображає відомості про замовлені та відвантажені товари, їх вартість і залишки за замовленнями покупців за вибраний період. Дані можна згрупувати за відповідальними менеджерами.. Відомість за замовленнями покупців
ЧитатиПоказники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
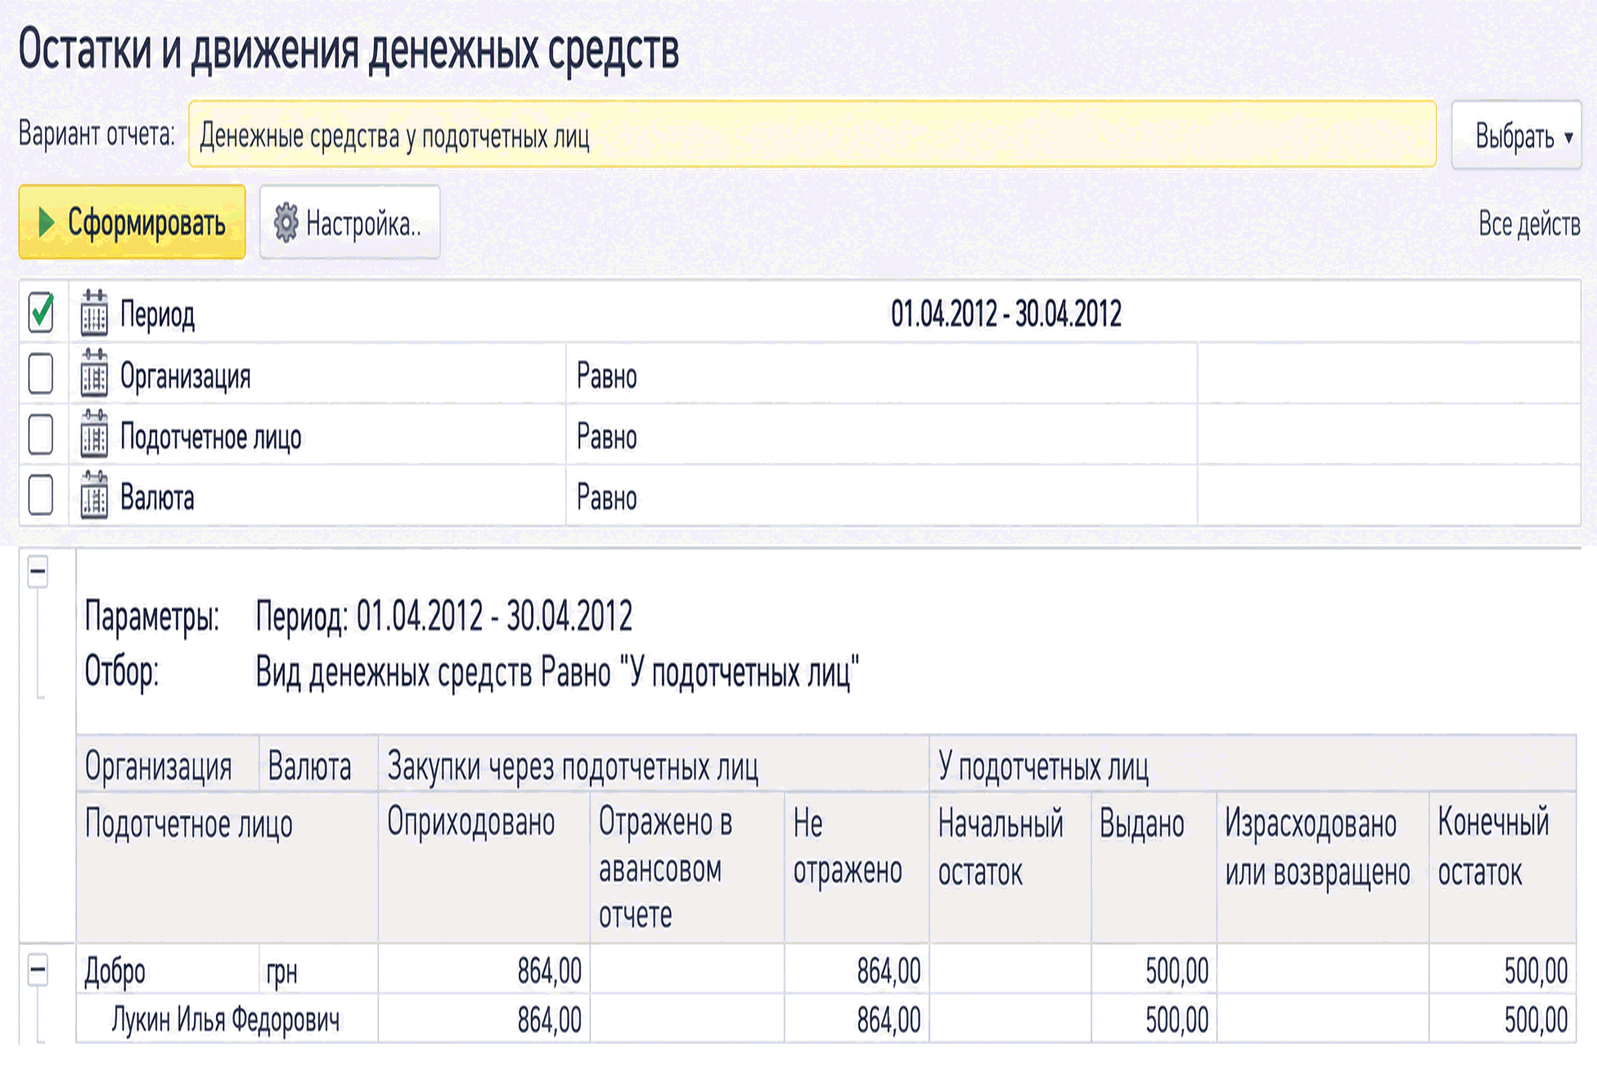
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
Читати