<b>Ні</b>, не зберігається. Пояснимо чому.Бухгалтер бюджетної установи нараховував заробітну плату працівнику, котрий працює за сумісництвом, за час перебування його у відрядженні за основним місцем роботи. Проводячи ревізію діяльності установи, фінансові інспектори вказали на це порушення. Чи зберігається за працівником-сумісником середній заробіток за час перебування його у відрядженні за основним місцем роботи?
Форма звіту про використання коштів, виданих на відрядження або під звіт (далі — Звіт), затверджена наказом Міністерства доходів і зборів України від 24.12.2013 № 845. Враховуючи, що установа працівнику під звіт коштів (готівки) не видавала, норми Податкового кодексу України, у частині використання коштів та термінів складання Звіту не застосовуються.Працівник установи за свої власні кошти придбав господарські матеріали. Який строк подання звіту про використання власних коштів? Протягом якого строку установа повинна відшкодувати такі витрати?
<b>Так</b>, достатньо, і ось чому.Працівник повернувся з відрядження і подав до бухгалтерії авансовий звіт. А разом із ним і посадочні документи (копії електронних документів) на проїзд потягом до місця призначення і назад. Чи достатньо посадочного документа для відшкодування працівнику витрат на проїзд?
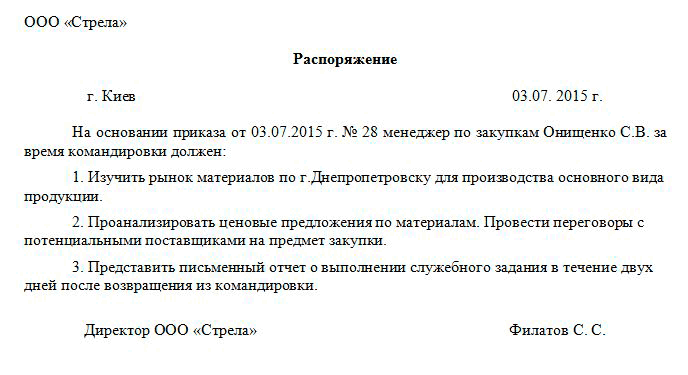
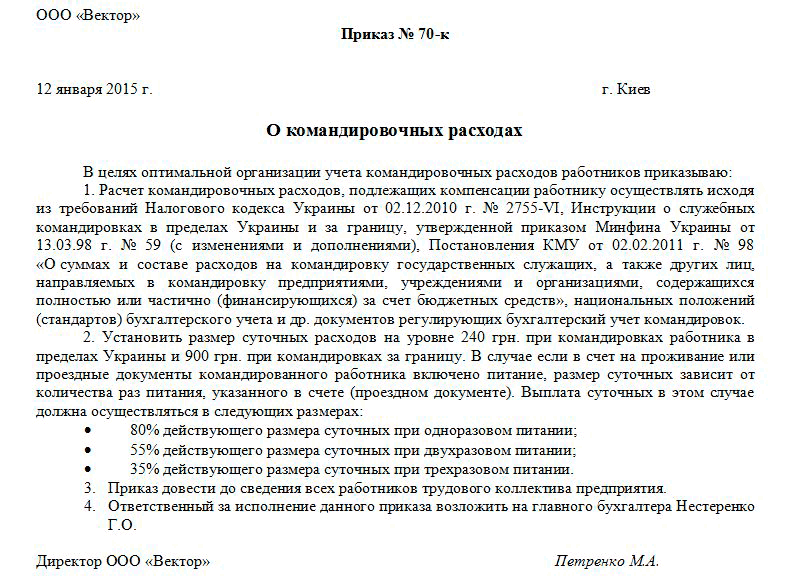
Як і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт
Згідно з пунктом 7 постанови КМУ Про суми та склад витрат на відрядження державних службовців, а також інших осіб, що направляються у відрядження підприємствами, установами та організаціями, які повністю або частково утримуються (фінансуються) за рахунок бюджетних коштів від 02.02.2011 № 98 працівникам бюджетних установ і організацій <b>відшкодовуються</b>, зокрема, <b>витрати на проїзд</b> (у т. ч. на перевезення багажу, бронювання транспортних квитків) до місця відрядження і назад, а також за місцем відрядження (у т. ч. на орендованому транспорті) <b>за наявності підтвердних документів</b>.Працівник нашої організації та працівник іншої установи одночасно вибували у відрядження до одного і того самого міста та організації з однаковою метою. Вони придбали один квиток на потяг на двох осіб. Після повернення з відрядження наш працівник надав до бухгалтерії копію квитка, в якому зазначалася загальна сума квитка та кількість перевезених осіб. Оригінал квитка, за словами нашого співробітника, забрав працівник іншої установи і передав до бухгалтерії своєї установи. Чи може наша організація відшкодувати відрядженому працівникові вартість проїзду на підставі копії проїзного квитка у разі оформлення його на двох осіб?
Відповідно до пункту 4 розділу ІІ Порядок відрядження в межах України Інструкції про службові відрядження в межах України та за кордон, затвердженої наказом Міністерства фінансів України від 13.03.1998 № 59, за кожний день (включаючи день вибуття та день прибуття) перебування працівника у відрядженні в межах України, враховуючи вихідні, святкові й неробочі дні та час перебування в дорозі (разом з вимушеними зупинками), йому виплачуються добові в межах сум, затверджених постановою Кабінету Міністрів України Про суми та склад витрат на відрядження державних службовців, а також інших осіб, що направляються у відрядження підприємствами, установами та організаціями, які повністю або частково утримуються (фінансуються) за рахунок бюджетних коштів від 02.02.2011 № 98.У працівника робочий день триває з 8.00 до 17.00. На 17.00 у зв’язку зі службовою потребою він повинен бути в іншому місті, і як наслідок, керівник установи в кінці робочого дня направляє працівника у відрядження. З відрядження він повернеться близько 24-ї години, а наступного дня знову вийде на роботу. Як табелювати працівника у такому випадку?
Наказ на відрядження оформлюється керівником підприємства або його заступником у довільній формі, тому цю форму в типовій конфігурації не реалізовано, але існує можливість підключити зовнішню друковану форму наказу. Це можна зробити, наприклад, для документа Відрядження організацій. У цьому документі містяться всі реквізити, які мають бути зазначені в наказі.Наказ на відрядження. Посвідчення про відрядження. Журнал реєстрації посвідчень про відрядження
<b>Службовим відрядженням</b> уважають поїздку держслужбовця за розпорядженням керівника органу державної влади на певний строк до іншого населеного пункту для виконання службового доручення поза місцем його постійної роботи.Держслужбовця направили у службове відрядження для виконання роботи у вихідний день. Як правильно оплатити працю за час перебування його у відрядженні?
Для більшості підприємств службове відрядження — звичайна справа. Адже успішне просування свого бізнесу як на зовнішньому, так і на внутрішньому ринку потребує від підприємства здійснення комплексу заходів: формування мережі філій; проведення маркетингових досліджень; укладення договорів тощо. І без відряджень працівників тут не обійтися. Водночас відрядження на підприємстві є об’єктом пильної уваги контролюючих органів з точки зору їх документального оформлення, обліку тощо. Отже, обліку відряджень на підприємстві слід приділяти відповідну увагу. Основою для цього є нормативно-правові документи.Нормативно-правові документи. Службове відрядження як вид господарської операції. Види та цілі відряджень. Відряджені особи (кого можна направити у відрядження). Положення про службові відрядження на підприємстві