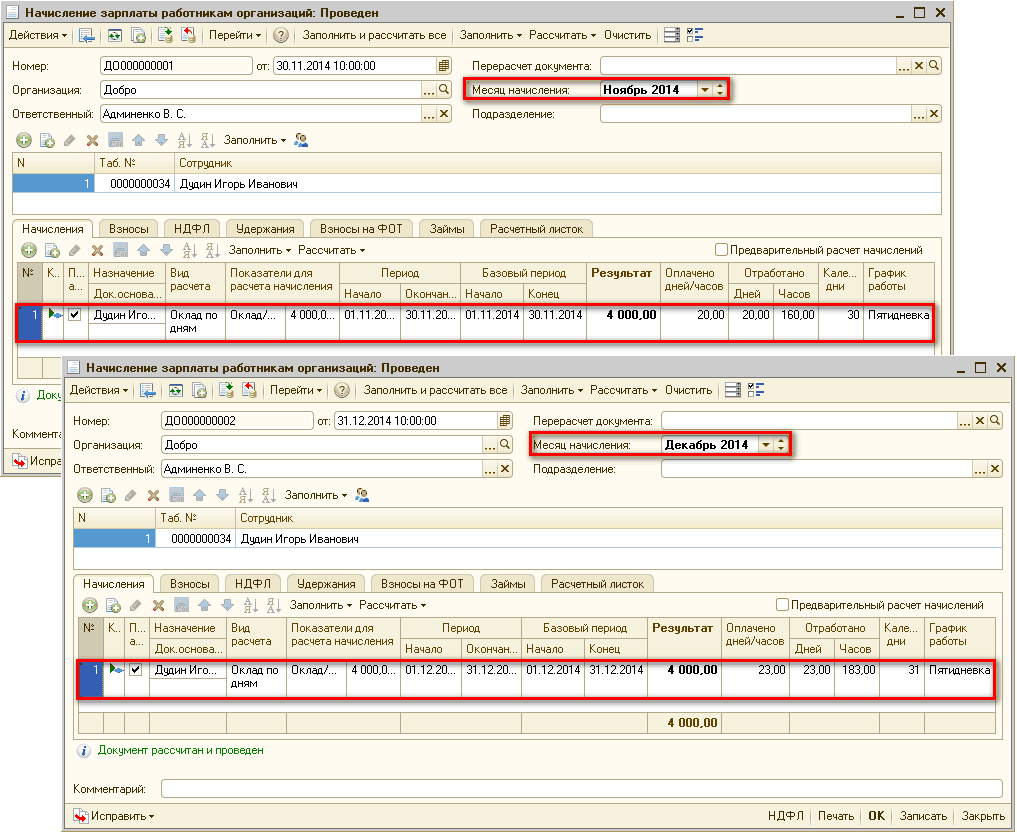
<b>Нет</b>, не сохраняется. Объясним почему.Бухгалтер бюджетного учреждения начислял заработную плату работнику, который работает по совместительству, за время его пребывания в командировке по основному месту работы. Проводя ревизию деятельности учреждения, финансовые инспекторы указали на это нарушение. Сохраняется ли за работником-совместителем средний заработок за время его пребывания в командировке по основному месту работы?
Форма отчёта об использовании средств, выданных на командировку или под отчёт (далее — Отчёт), утверждена приказом Министерства доходов и сборов Украины от 24.12.2013 № 845. Учитывая, что учреждение работнику под отчёт средства (наличные) не выдавало, нормы Налогового кодекса Украины в части использования средств и сроков составления Отчёта не применяются.Работник учреждения за собственные средства приобрёл хозяйственные материалы. Каков срок подачи отчёта об использовании собственных средств? В течение какого срока учреждение должно возместить такие расходы?
<b>Да</b>, достаточно, и вот почему. Работник вернулся из командировки и представил в бухгалтерию авансовый отчет. А вместе с ним — посадочные документы (копии электронных документов) на проезд поездом до места назначения и обратно. Достаточно ли посадочного документа для возмещения работнику расходов на проезд?
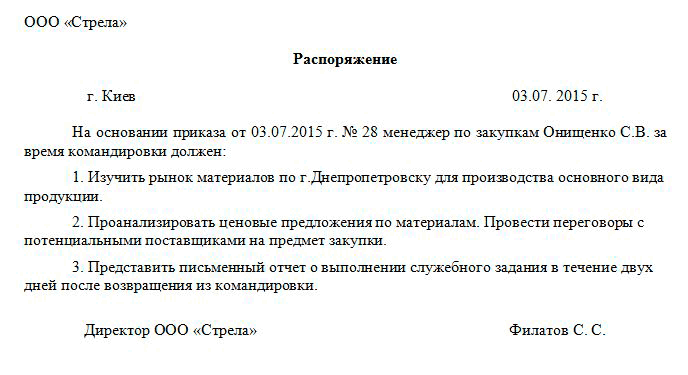
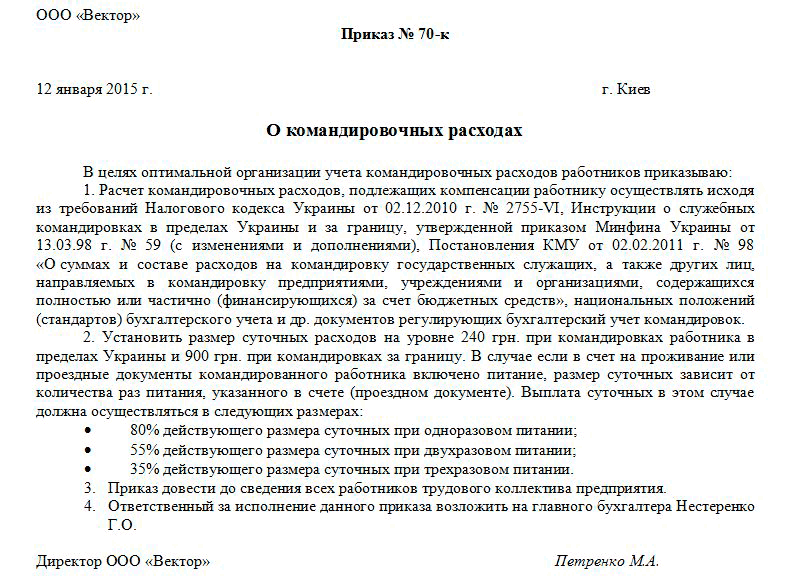
Как любая хозяйственная операция, служебная командировка работника должна быть надлежащим образом оформлена во избежание претензий со стороны контролирующих органов. Более того, командировочные расходы (проезд, проживание и др.), за исключением суточных, согласно пп.170.9.1 ст.170 НКУ не являются объектом обложения НДФЛ при условии их подтверждения первичными документами с указанием в них размера понесенных расходов. Примерами таких подтверждающих документов являются транспортный билет, счет, багажная квитанция, страховой полис и др.Задание на командировку. Приказ на командировку. Смета расходов на командировку. Документы для продления сроков командировки. Командировочное удостоверение. Журнал регистрации командировок. Отчет о выполнении задания. Документы, устанавливающие связь командировки с хозяйственной деятельностью предприятия. Отчет об использовании денежных средств, выданных на командировку или под отчет
Согласно пункту 7 постановления КМУ «О суммах и составе расходов на командировки государственных служащих, а также других лиц, направляемых в командировки предприятиями, учреждениями и организациями, которые полностью или частично содержатся (финансируются) за счет бюджетных средств» от 02.02.2011 № 98 работникам бюджетных учреждений и организаций <b>возмещаются</b>, в частности, <b>расходы на проезд</b> (в т. ч. на перевозку багажа, бронирование транспортных билетов) к месту командировки и обратно, а также по месту командировки (в т. ч. на арендованном транспорте) <b>при наличии подтверждающих документов</b>.Работник нашей организации и работник другого учреждения одновременно выбывали в командировку в один и тот же город и организацию с одинаковой целью. Они приобрели один билет на поезд на двух человек. После возвращения из командировки наш работник предоставил в бухгалтерию копию билета, в котором была указана общая сумма билета и количество перевезенных лиц. Оригинал билета, по словам нашего сотрудника, забрал работник другого учреждения и передал в бухгалтерию своего учреждения. Может ли наша организация возместить командированному работнику стоимость проезда на основании копии проездного билета в случае оформления его на двух лиц?
В соответствии с пунктом 4 раздела ІІ Порядок командирования в пределах Украины Инструкции о служебных командировках в пределах Украины и за границу, утвержденной приказом Министерства финансов Украины от 13.03.1998 № 59, за каждый день (включая день выбытия и день прибытия) пребывания работника в командировке в пределах Украины, учитывая выходные, праздничные и нерабочие дни и время пребывания в пути (вместе с вынужденными остановками), ему выплачиваются суточные в пределах сумм, утвержденных постановлением Кабинета Министров Украины О суммах и составе расходов на командировки государственных служащих, а также других лиц, направляемых в командировку предприятиями, учреждениями и организациями, которые полностью или частично содержатся (финансируются) за счет бюджетных средств от 02.02.2011 № 98.У работника рабочий день длится с 8.00 до 17.00. На 17.00 в связи со служебной необходимостью он должен быть в другом городе, и как следствие, руководитель учреждения в конце рабочего дня направляет работника в командировку. Из командировки он вернется около 24 часов, а на следующий день снова выйдет на работу. Как табелировать работника в таком случае?
Приказ на командировку оформляется руководителем предприятия или его заместителем в произвольной форме, поэтому данная форма в типовой конфигурации не реализована, но существует возможность подключить внешнюю печатную форму приказа. Это можно сделать, например, для документа Командировки организаций. В данном документе содержатся все реквизиты, которые должны быть указаны в приказе.Приказ на командировку. Командировочное удостоверение. Журнал регистрации командировочных удостоверений
<b>Служебной командировкой</b> считают поездку госслужащего по распоряжению руководителя органа государственной власти на определенный срок в другой населенный пункт для выполнения служебного поручения вне места его постоянной работы.Госслужащего направили в служебную командировку для выполнения работы в выходной день. Как правильно оплатить труд за время пребывания его в командировке?
Для большинства предприятий служебная командировка – обычное дело. Ведь успешное продвижение своего бизнеса, как на внешнем, так и на внутреннем рынке требует от предприятия осуществления комплекса мероприятий: формирование сети филиалов; проведение маркетинговых исследований; заключение договоров и др. И без командировок работников здесь не обойтись. В тоже время командировки на предприятии являются объектом пристального внимания контролирующих органов с точки зрения их документального оформления, учета и др. Следовательно, учету командировок на предприятии должно уделяться соответствующее внимание. Основой для этого являются нормативно-правовые документы.Нормативно-правовые документы. Служебная командировка как вид хозяйственной операции. Виды и цели командировок. Командировочные лица (кого можно отправить в командировку). Положение о служебных командировках на предприятии