Як обрати рукавички для клінінгу з урахуванням матеріалу, розміру, умов роботи та контакту з водою й мийними засобами. Поради щодо використання одноразових і багаторазових моделей та догляду за ними.
Практичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
Практичне пояснення для українського власника бізнесу: як банк визначає податкове резидентство, які відомості про іноземний рахунок можуть потрапити до ДПС, що змінив CRS 2.0 та як провести самоперевірку без паніки й хибних спроб «сховатися» від обміну.. Що саме змінилося у 2026 році. Як працює CRS: ланцюжок із чотирьох кроків. Які рахунки можуть потрапити в поле зору. Що саме може побачити податкова. Особистий рахунок і рахунок компанії — не одне й те саме. Податкове резидентство: головне джерело помилок. Роль банку і роль ДПС. Самоперевірка для резидента України з іноземним рахунком. Що варто звірити бухгалтеру власника бізнесу. П’ять небезпечних помилок. Короткий чек-лист перед відповіддю банку
Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
Розбираємо чинне оподаткування міжнародних посилок і доопрацьований пакет законопроєктів: де сьогодні працює межа 150 євро, як пропонують стягувати ПДВ із дистанційних покупок, що означає виняток для некомерційних відправлень до 45 євро та які процеси варто підготувати покупцям, продавцям, маркетплейсам і логістичним операторам.. Що саме сталося у вересні. Чинний режим: як рахувати сьогодні. Що пропонує новий пакет. Порівняння без юридичного туману. Як можуть змінитися процеси покупця. Що варто підготувати продавцю та маркетплейсу. Що зміниться для поштового або експрес-оператора. Завдання для бухгалтера й фахівця з облікової системи. Що робити вже зараз: короткий план. Практичний висновок
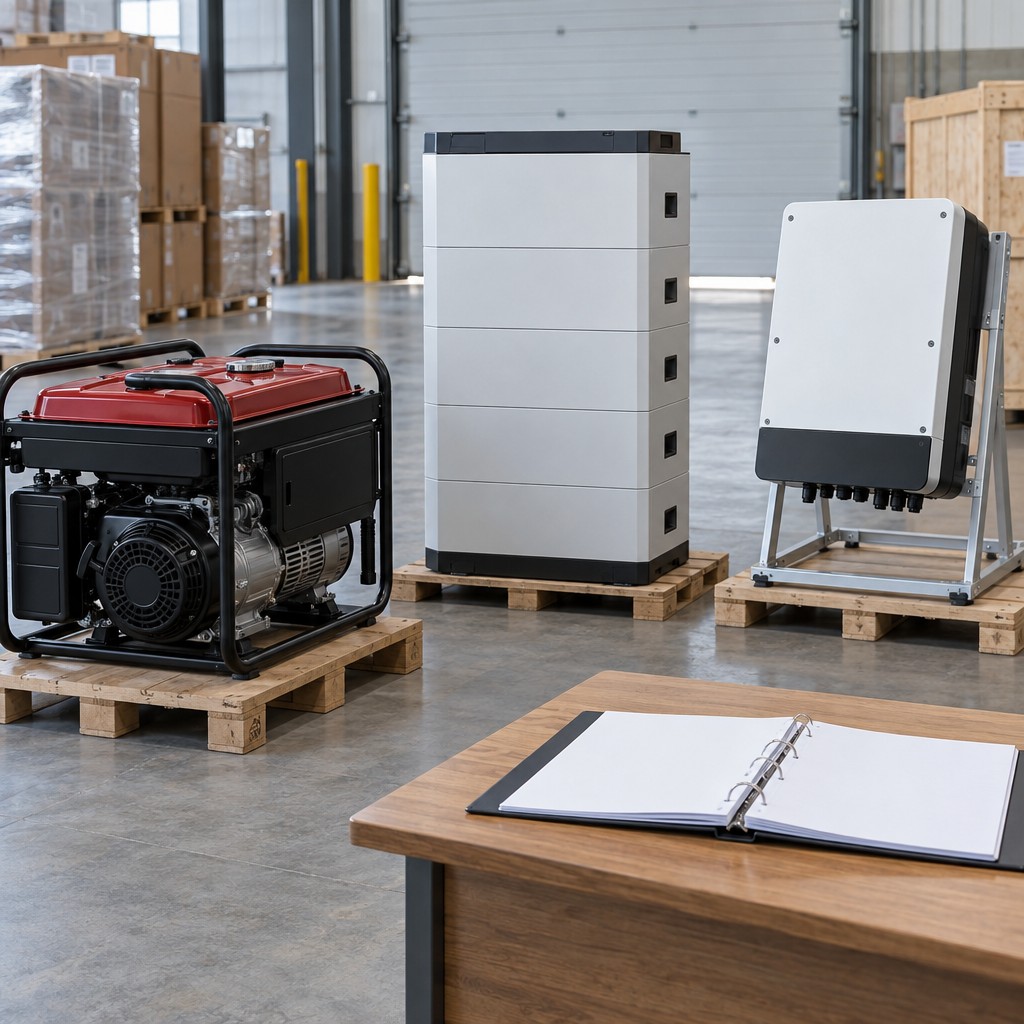
Практичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок
Практикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку
Покрокова інструкція допоможе бухгалтеру звірити статус митної декларації, код УКТ ЗЕД, митну вартість, платежі та комплект документів, а потім без розривів перенести перевірені суми до обліку імпортних товарів.. Навчальний кейс: 20 ноутбуків без конфіденційних даних. До першого екрана: зберіть контрольний пакет. Екран 1. Головна сторінка: визначаємо, який сервіс що доводить. Екран 2. «Перевірити статус ВМД»: спочатку факт оформлення. Екран 3. Візуальна форма електронної МД: читаємо її блоками. Екран 4. «Класифікація товарів»: код починається з характеристик. Екран 5. «Інтегрований митний тариф»: ставка — лише частина відповіді. Екран 6. «Аналітика рівня митної вартості товарів»: орієнтир, а не калькулятор. Екран 7. Графа 47, графа B та сторінка рахунків: звіряємо гроші. Екран 8. Пов’язані документи: будуємо ланцюжок від графи 44 до складу. Як перенести перевірені дані до BAS або 1С. Бухгалтерські проведення за навчальним прикладом. Фінальний чек-лист перед кнопкою «Провести»
Стаття пояснює юридичні, технічні й фінансові ризики купівлі першої квартири на вторинному ринку та описує перевірки, іпотечні умови й безпечний порядок оформлення угоди.
Розбираємо, на яких етапах школа втрачає потенційних учнів — від першого звернення до оплати та продовження навчання. Розповідаємо, як CRM допомагає налагодити обробку заявок, нагадування, follow-up і утримання.
Практичний розбір ролей імпортера, митного брокера, декларанта й утримувача митного режиму після завершення переходу від дозволів до авторизацій: хто подає декларацію, відповідає за відомості, сплачує митні платежі та контролює дотримання умов режиму.. Що вже діє станом на 11 вересня 2026 року. Шість понять, які не слід змішувати. Порівняльна таблиця ролей у трьох сценаріях. Як сторони пов’язані між собою. Пряме представництво: дешевше не означає безконтрольно. Непряме представництво: більше відповідальності брокера, але не «страховка» для імпортера. За що імпортер відповідає за будь-якої моделі. Що передбачити в договорі з брокером. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки після реформи. Контрольний список перед першою декларацією. Практичний висновок
Порівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю