Тема публікацій

2013

Статті та довідкові матеріали за цією темою.

Матеріал

Нараховуємо ЄСВ на декретні

З 01.01.2015 діє нова редакція частини шостої статті 8 Закону України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464-VI (далі — Закон № 2464). Тож наразі, якщо база нарахування ЄСВ не перевищує розміру мінімальної заробітної плати (далі — мзп), встановленої законом на місяць, за який нараховується заробітна плата (дохід), <b>сума ЄСВ розраховується як</b> добуток розміру мзп, встановленої законом на місяць, за який нараховується заробітна плата (дохід), та ставки єдиного внеску, встановленої для відповідної категорії платника.У грудні 2014 року працівниці за лікарняним були нараховані декретні за період з 15.12.2014 по 19.04.2015. Утім, у лютому 2015 року у зв’язку з важкими пологами їй надали другий лікарняний на період з 20.04.2015 по 03.05.2015 й продовжили відпустку у зв’язку з вагітністю та пологами на 14 днів. Чи потрібно робити перерахунок ЄСВ (з розрахунку мінімальної заробітної плати)? Якщо так, то за який період?

Читати
Матеріал

Розрахунок собівартості товарів

Розрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).

Читати
Матеріал

Індексація заробітку співробітників, які працюють за основним місцем роботи

Порядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 «Про внесення змін до Порядку проведення індексації грошових доходів населення», якою було внесено зміни до Порядку № 1078 (ці зміни набрали чинності з 21 червня 2012 р.). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.

Читати
Матеріал

Розрахунок курсової різниці за середньозваженим курсом при авансових оплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Розрахунок курсової різниці за історичним курсом при авансових оплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Розрахунок курсової різниці за середньозваженим курсом при післяоплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Розрахунок курсової різниці за історичним курсом при післяоплатах постачальнику

Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних

Читати
Матеріал

Методика відображення операцій з постачання програмної продукції

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика, описана в статті, актуальна для конфігурації "Управління торговельним підприємством для України" редакція 1.2.Приклад. Порядок формування витрат у податковому обліку. 1. Відображення отриманих послуг. 2. Відображення заробітної плати у складі витрат. 3. Відображення сум амортизації необоротних активів. Порядок формування доходів у податковому обліку

Читати
Матеріал

Вивантаження звітів

Цей розділ навчить Вас коректно вивантажувати всю виконану Вами роботу без зайвих витрат часу та втрат важливих даних, а також надсилати звіти до контролюючих органів за допомогою "1С-Звіт".Вивантаження у форматі XML

Читати
Матеріал

Обороти рахунку

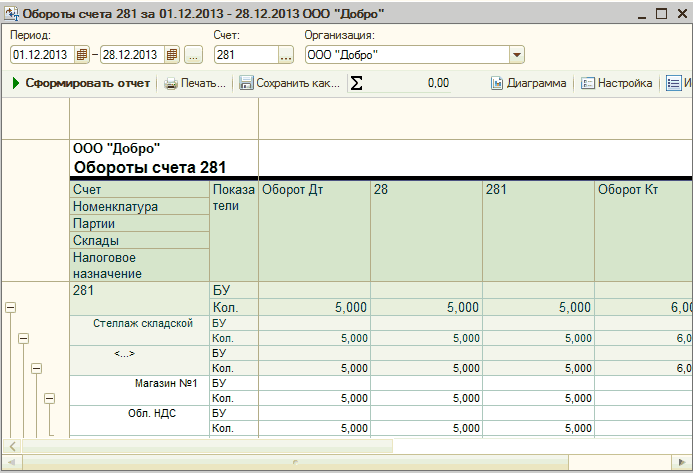
Звіт виводить початкові та кінцеві залишки рахунку, а також його обороти за вказаний період, деталізуючи інформацію в розрізі кореспондуючих рахунків («Обороти рахунку»).

Читати
Матеріал

Оформлення авансів на закордонні відрядження.

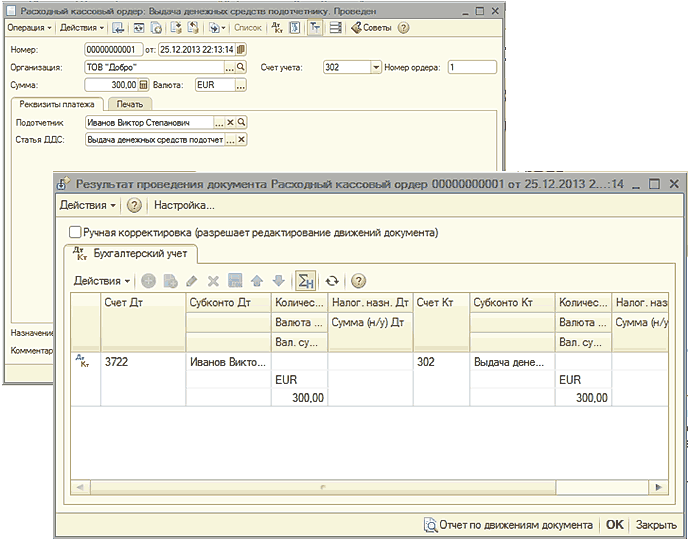
У цьому розділі ви здобудете навички оформлення грошових коштів на відрядні потреби у валюті за допомогою документа "Видатковий касовий ордер", а також навчитеся робити звіт про відрядження підзвітної особи.

Читати
Записатися телефоном