Тема публікацій

311

Статті та довідкові матеріали за цією темою.

21 публікацій
Стаття

План рахунків: практична шпаргалка для бухгалтера

Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти

Читати

Стаття

Внесок до статутного капіталу в BAS: два практичні кейси

Порівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю

Читати
Матеріал

Від первинки до звітності: один місяць бухгалтера як наскрізний навчальний кейс

Як навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано

Читати
Матеріал

Облік банківських операцій у програмі «BAS Бухгалтерія 8.2»: покрокова інструкція

Стаття описує покроковий процес ведення обліку банківських операцій у "BAS Бухгалтерія 8.2": створення банківських виписок, оформлення надходжень грошових коштів і аналіз руху коштів через стандартні звіти, а також освоєння робочого інтерфейсу програми для фахівців-бухгалтерів.Вступ до роботи з банківськими операціями у BAS Бухгалтерія. Покроковий облік внесків засновників на рахунок підприємства. Питання для самоконтролю

Читати
Матеріал

Введення початкових залишків у «BAS Бухгалтерія 8.2»: покрокова інструкція для підприємства

BAS Бухгалтерія, початкові залишки, основні засоби, рахунок, каса, банк, сировина, матеріали, статутний капітал, постачальники, контрагенти, бухгалтерія, оборотно-сальдова відомість, документи, проводки, автоматизація, підприємство, довідник, програма, облік, залишокВступ. Початковий баланс підприємства. Внесення залишків по основних засобах. Внесення залишків по грошових коштах на поточному рахунку. Внесення залишків по касі. Внесення залишків по сировині та матеріалах. Внесення залишку зареєстрованого (статутного) капіталу. Внесення залишків по розрахунках з постачальниками. Підсумок введення залишків. Сформування оборотно-сальдової відомості. Питання для самоконтролю

Читати
Матеріал

Електронні документи та облік грошових коштів у системі BAS: Бухгалтерія

Огляд електронних документів та процедури обліку руху грошових коштів на рахунках підприємства із використанням BAS: Бухгалтерія, приклади формування платіжних документів, особливості аналітичного обліку та типові бухгалтерські проводки.Оформлення списання грошових коштів з банківського рахунку. Використання платіжного доручення в BAS: Бухгалтерія. Ведення обліку банківських виписок. Стандартні бухгалтерські звіти за операціями з грошовими коштами. Призначення рахунку 31 «Рахунки в банках». Типові бухгалтерські проведення по обліку грошових коштів

Читати
Матеріал

Автоматизацiя нарахування та виплати заробiтної плати в програмi BAS: Бухгалтерiя

Стаття докладно описує алгоритм нарахування, оплати та обліку зарплати у програмі BAS: Бухгалтерія, надає покрокові інструкції із прикладами робочих документів і розглядає формування звітності за операціями із зарплатою.Можливості обліку зарплати у BAS: Бухгалтерія. Нарахування авансу працівникам. Виплата авансу: банк та податки. Виплата авансу через касу. Нарахування основної зарплати за місяць. Виплата зарплати через банк. Виплата зарплати через касу. Виплата готівкою: оформлення ордерів. Звітність та аналітика по зарплаті. Типові кореспонденції бухгалтерських рахунків за операціями з оплатою праці

Читати
Матеріал

Облік власного капіталу в системі BAS: головні принципи, операції та звітність

капітал, бухгалтерія, статутний капітал, облік, BAS, внески, активи, документи, грошові кошти, основні засоби, звітність, операції, дебет, кредит, картка рахунку, оборотно-сальдова відомість, власний капітал, ПДВ, реєстрація, підприємство, електронний документ, кореспонденціяЗагальні принципи обліку власного капіталу. Документування операцій зі статутним капіталом у BAS. Зміна розміру статутного капіталу. Типові бухгалтерські проведення щодо обліку власного капіталу. Аналіз і контроль обліку власного капіталу

Читати
Матеріал

Бухгалтерський і податковий облік сум ЄСВ

<b><i>Бухгалтерський облік</i></b> являє собою процес виявлення, вимірювання, реєстрації, накопичення, узагальнення, зберігання та передачі інформації про діяльність підприємства зовнішнім і внутрішнім користувачам для прийняття рішень (ст.1 Закону про бухоблік).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ

Читати
Матеріал

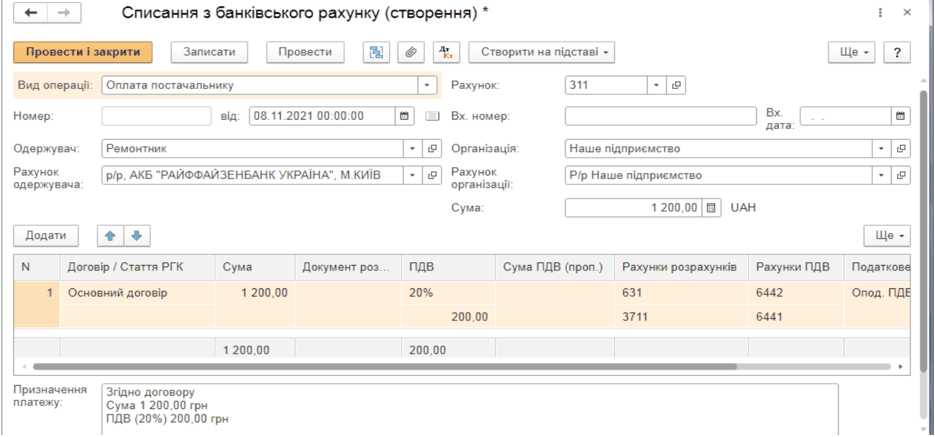
Безготівковий рух грошових коштів - оплата постачальнику

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2)

Читати
Матеріал

Методичні рекомендації щодо відображення операції овердрафту (короткостроковий кредит банку) в типовій конфігурації

Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.

Читати
Матеріал

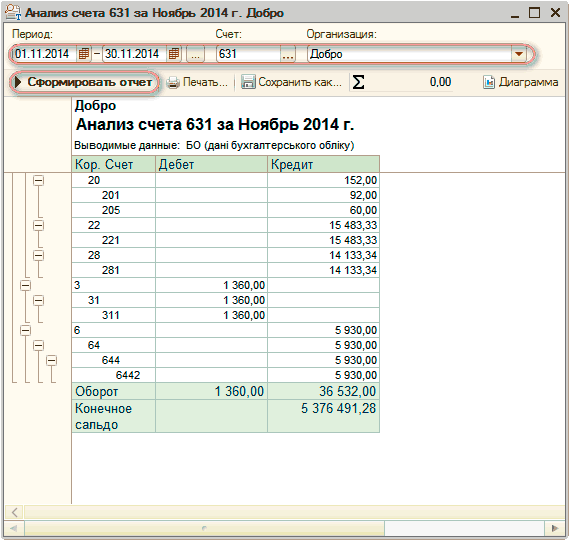
Аналіз рахунку: варіанти налаштування

Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Записатися телефоном