

Тема публікацій
36
Довідкові матеріали за цією темою.
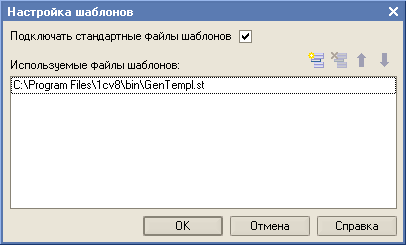
Особливості використання механізму шаблонів у 1С:Підприємстві 8 та відмінності від версії 7.7
ПОСТІЙНА_ЧАСТИНА [ ВАРІАНТНА_ЧАСТИНА ] 1. Зберігання та підключення шаблонів. 2. Використання шаблонів. 3. Файл шаблонів, що постачається з 1С:Підприємством. 4. Правила формування рядка автозаміни. 5. Основні відмінності від 1С:Підприємства 7.7:
Читати
Облік операцій з основними засобами придбання та складання
У цьому розділі розглядається процес обліку операцій, пов’язаних з основними засобами, їх придбанням та складанням: розглядаються документи й проводки, які допомагають у здійсненні цієї операції.
Читати
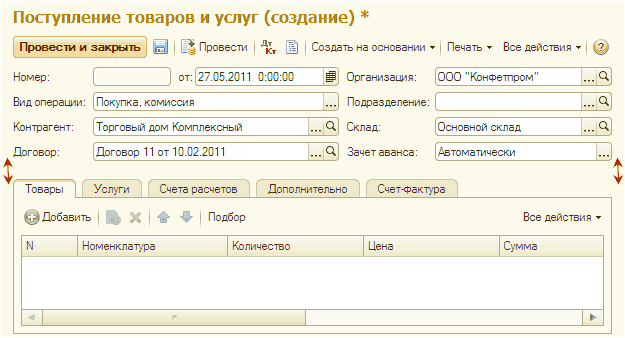
Компонування форм
У шапці форми документа розміщуються реквізити, що використовуються для його правильного реєстрування в програмі. Відомості, що стосуються змістової частини документа, підсумкові та другорядні реквізити в шапці не зазначаються.Загальні рекомендації
Читати
Чому в Плані рахунків бухгалтерського обліку не для всіх рахунків можна вручну додати субконто?
У типових конфігураціях налаштування кількості субконто на деяких рахунках здійснюється шляхом встановлення відповідних параметрів у формі "Налаштування параметрів обліку".
Читати
Особливості ведення взаєморозрахунків при використанні ділянки "Торгівля + склад"
У комплексній конфігурації при увімкненій ділянці обліку "Торгівля + склад" взаєморозрахунки з усіма контрагентами, облік за якими ведеться на рахунках з подвійною аналітикою (контрагент, замовлення).
Читати
Тести на знецінення активів
Питанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
Читати
Відображення в обліку послуг банку
У цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.2.
Читати
Відмінність дат операцій в українському та міжнародному обліку
В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?
Читати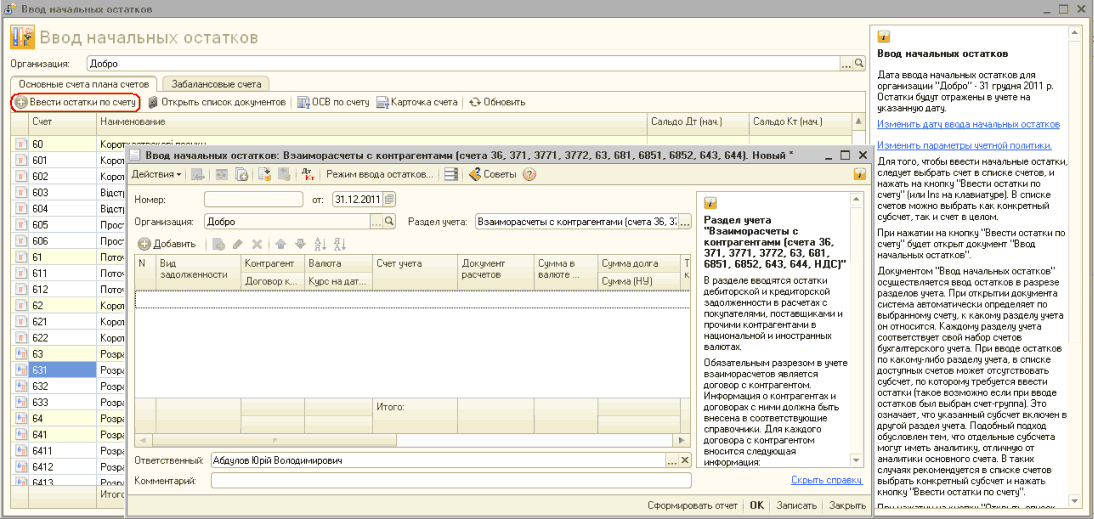
Введення залишків взаєморозрахунків з контрагентами
У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
Читати