Тема публікацій

Активи

Довідкові матеріали за цією темою.

78 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Облік курсових різниць у конфігурації "Управління невеликою фірмою для України"

У конфігурації "Управління невеликою фірмою для України" валюту ведення обліку користувач може обирати самостійно, на відміну від, наприклад, конфігурації "1С:Бухгалтерія для України ”, де валютою ведення бухгалтерського обліку може бути лише національна, наприклад українська гривня.Зміст. Що таке курсова різниця? У який момент часу здійснюється переоцінка? Які активи та зобов'язання переоцінюються в конфігурації? Як відображається курсова різниця в обліку? Як розраховується курсова різниця в конфігурації? Приклад обліку курсової різниці в конфігурації

Читати
Матеріал

Позабалансові рахунки

У цьому пункті ви дізнаєтеся такий термін як –“ "позабалансові рахунки". А також їх види, функції та особливості, на які варто звертати увагу під час роботи з позабалансовими рахунками.

Читати
Матеріал

Облік операцій з нематеріальними активами. Надходження

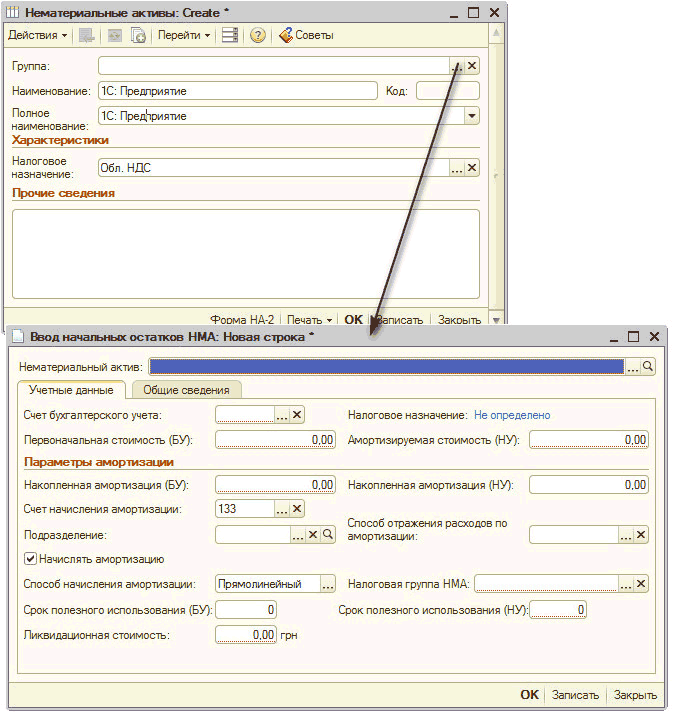
Придбання НМА в "1С: Бухгалтерії 8 для України" створенням документа "Надходження НМА" ("Надходження НМА - Нематеріальні активи"). Роль НМА у більшості випадків на підприємствах виконує бухгалтерське ПЗ, і вивчати правильність заповнення документа, наводячи як приклад придбання програми "1С: Підприємство 8 для України".

Читати
Матеріал

Введення залишків необоротних малоцінних активів і МШП

У цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів

Читати
Матеріал

Прийняття до обліку

У цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.

Читати
Матеріал

Оформлення операцій продажу НМА

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад

Читати
Матеріал

Вибуття

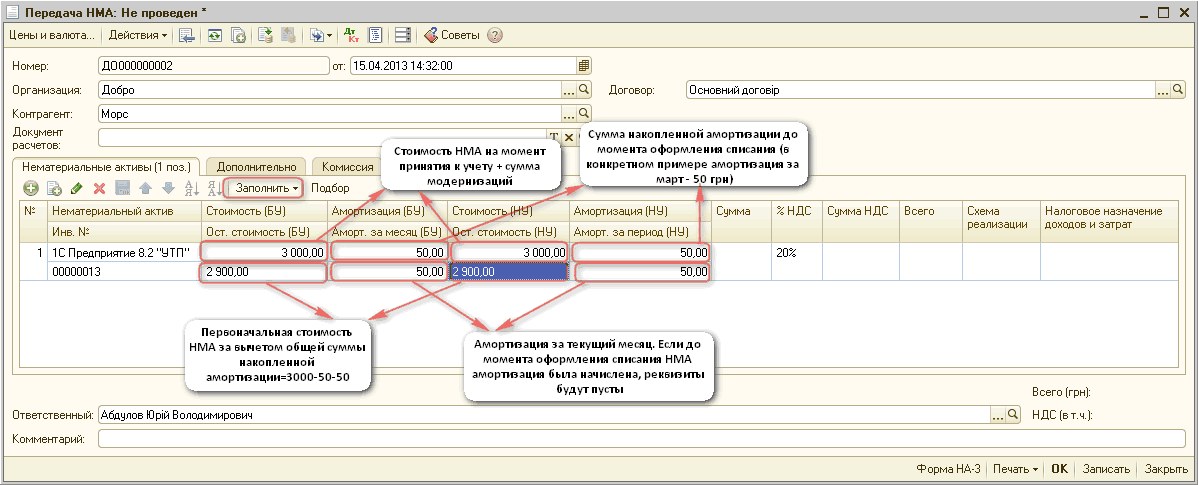
Вартість НМА, експлуатацію яких припинено для виробництва продукції, реалізації робіт і надання послуг, підлягає списанню. Це може бути наслідком припинення строку дії патенту або інших охоронних документів або, стосовно нашого випадку, — у зв'язку з моральним зносом ПЗ і придбанням більш новаторського.

Читати
Матеріал

Продаж ОЗ

Для відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.

Читати
Матеріал

Облік операцій з малоцінними активами

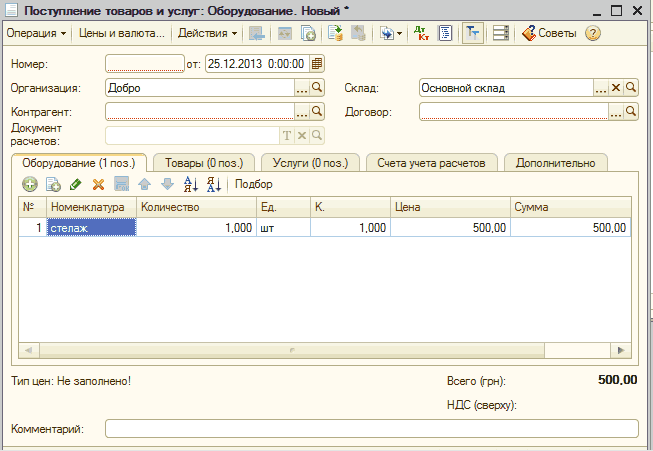
У процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію

Читати
Записатися телефоном