Тема публікацій

Доходи

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Як повернути постачальнику частину партії товару (браку), якщо ця партія вже списана в минулому звітному періоді, а решта партії має іншу вхідну ціну?

Для повернення ТМЦ постачальнику слід скористатися документом "Повернення постачальнику" (меню "Документи" - "Повернення"). У табличній частині слід зазначити необхідні облікові суми списуваної партії ТМЦ. У разі якщо зазначена в документі собівартість відрізняється від фактичної собівартості партії, то під час проведення документа програма створить коригувальні проводки або з рахунком 719 "Інші доходи від операційної діяльності", у разі повернення дорожче собівартості партії, або з рахунком витрат ТМЦ (меню "Довідники" - "Номенклатура"), зазначеним на вкладці "Додатково", в іншому випадку.

Читати
Матеріал

Як змінити значення порога застосування соціальної пільги при розрахунку ПДФО?

У другій редакції бюджетної конфігурації для зміни порога застосування соціальної пільги при розрахунку ПДФО потрібно відредагувати значення реквізиту "Межа" у довіднику "Податки і відрахування" (Меню "Довідники" -> "Податки і відрахування") для елемента з кодом "НДФЛОсн" (Основна ставка податку з фізичних осіб) групи "НДФЛ" (Податок на доходи фізичних осіб).

Читати
Матеріал

Як співробітнику ввести пільги з податку на доходи фізичних осіб?

У конфігураціях "Зарплата+Кадри для України" і "Комплексний облік для України" ввести нову пільгу з податку на доходи фізичних осіб (ПДФО) або відредагувати раніше введені пільги по співробітнику можна в спеціальному довіднику. Для того, щоб його відкрити, слід у довіднику "Співробітники" встановити курсор на потрібного співробітника і вибрати пункт "Пільги співробітника" з меню, що відкривається при натисканні на кнопку "Інші" у формі списку. По кожній пільзі вказується її тип і дати початку та закінчення дії.

Читати
Матеріал

Накопичення витрат і доходів поточного періоду

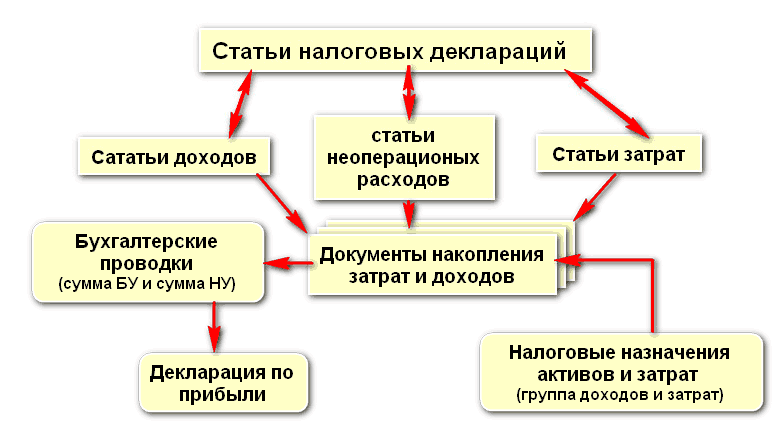
Накопичення доходів і витрат поточного періоду в типовому рішенні здійснюється різними документами всіх підсистем. У більшості випадків рахунок доходів або рахунок витрат зазначається у формі документа. Тут же зазначається його аналітика (стаття доходів або витрат із посиланням на: податкову статтю) та податкове призначення операції (доходів і витрат). Податкова сума операції береться або з форми документа, або за вартістю активу, що списується (амортизується):

Читати
Матеріал

Класифікація доходів і витрат та порядок їх визнання

Згідно з п. 134.1.1 ПКУ прибуток визначається шляхом зменшення суми доходів звітного періоду, визначених згідно зі статтями 135 - 137, на собівартість реалізованих товарів, виконаних робіт, наданих послуг і суму інших витрат звітного податкового періоду, визначених згідно зі статтями 138 - 143, з урахуванням правил, установлених статтею 152.

Читати
Матеріал

Бухгалтерський облік доходів

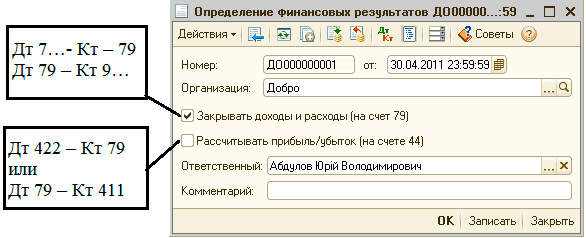
У цьому розділі розглядається облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем.Класифікація та рахунки обліку доходів. Аналітичний облік доходів. Облік доходів майбутніх періодів

Читати
Записатися телефоном