Тема публікацій

Доходи

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Податковий розрахунок сум доходу, нарахованого (виплаченого) на користь фізичних осіб (форма № 1 ДФ)

Відповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи

Читати
Матеріал

Перерахунок податку на доходи фізичних осіб

Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку

Читати
Матеріал

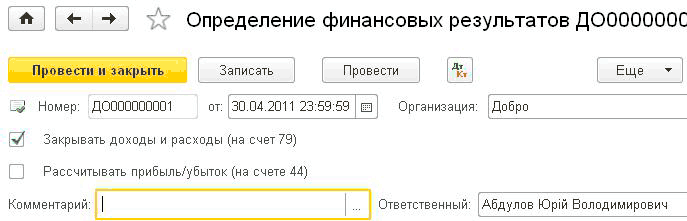
Визначення фінансових результатів

Документ "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.

Читати
Матеріал

Приклади відображення доходів у 1С:Бухгалтерії 8 для України

З метою податкового обліку доходи поділяються на доходи від операційної діяльності, інші доходи та доходи, що не враховуються для визначення об'єкта оподаткування.Відображення доходів від операційної діяльності. Відображення інших доходів. Відображення доходів, що не враховуються для визначення об'єкта оподаткування

Читати
Матеріал

Облік доходів і витрат

У цьому розділі розглядається облік доходів і витрат, показується, які документи необхідно створювати й вести, як правильно їх заповнювати. Усе це допомагає підприємству в управлінні доходами і витратами.Класифікація доходів і витрат. Які розрахунки використовувати?

Читати
Матеріал

Переоцінка валют

У цьому розділі представлені операції, пов’язані з переоцінкою валюти, списанням витрат майбутніх періодів. Також окремо розглянуто калькуляцію продукції, до якої входить розрахунок і коригування собівартості.

Читати
Матеріал

Передача НМА

Для передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);

Читати
Записатися телефоном