У другій редакції конфігурації "Бухгалтерський облік для бюджетних установ України", на жаль, не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
Автоматичне заповнення документа "Інвентаризація товарів на складі" можливе лише в тому разі, якщо в конфігурації "Бухгалтерія для України" ведеться складський облік. Увімкнути ведення складського обліку можна в Налаштуваннях параметрів обліку (меню "Підприємство") на вкладці "Запаси", установивши прапорець "Вести складський облік".
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів
У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011
у цьому розділі ви дізнаєтеся про інвентаризацію товарів на складі, розглянете документи "Оприбуткування товарів" і "Списання товарів". Списання ТМЦ через псування або нестачі
Підсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
У цій статті розглядається методика внесення залишків за об’єктами будівництва на прикладі в конфігурації "Управління виробничим підприємством для України".
Проаналізувати інформацію про вкладення в НМА, тобто про залишки та рух придбаних НМА в бухгалтерському й податковому обліку, можна за допомогою звіту "Оборотно-сальдова відомість за рахунком " за субрахунками рахунку 154. Для цього в налаштуваннях звіту необхідно встановити відповідні прапорці.
У конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
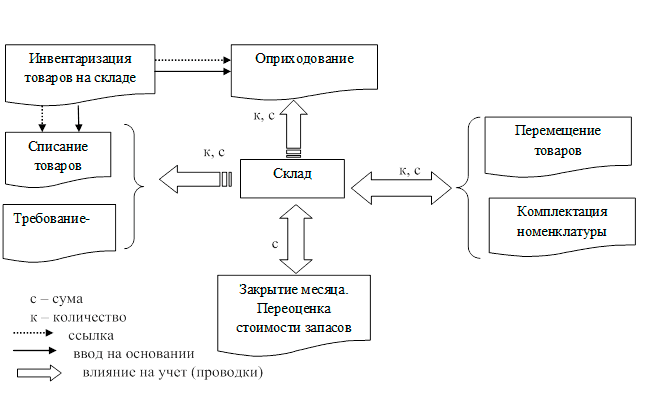
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
Дізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
Підсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми