Тема публікацій

Кількість

Статті та довідкові матеріали за цією темою.

Стаття

Новий внесок за невиконання нормативу працевлаштування людей з інвалідністю: квартальний калькулятор

Практичний алгоритм для роботодавця: як за показниками кварталу визначити середньооблікову кількість працівників, норматив робочих місць, середньомісячну зарплату та суму внеску з урахуванням 50-відсоткового воєнного коефіцієнта. Окремо розібрано межі 8, 25 і 26 працівників та ситуацію, коли працівника прийнято посеред кварталу.. Що актуально станом на 11 вересня 2026 року. Формула внеску: п’ять показників в одному рядку. Крок 1. Визначаємо середньооблікову кількість. Крок 2. Знаходимо норматив для 8, 25 і 26 працівників. Крок 3. Розраховуємо середньомісячну зарплату. Готовий калькулятор: 8, 25 і 26 працівників. Що перевірити перед розрахунком у BAS або таблиці. Типові помилки, через які внесок занижують. Практичний висновок

Читати
Стаття

Бронювання після 1 вересня 2026 року: як розрахувати зарплатний критерій і налагодити щомісячний контроль

Практичний алгоритм для бухгалтера, кадровика й керівника: два зарплатні тести, окремі правила для прифронтових і державних або комунальних підприємств, облік сумісників, контрольний календар та готовий Excel-шаблон.. Що означає дата 1 вересня 2026 року. Два зарплатні тести: підприємство і працівник. Пороги станом на 11 вересня 2026 року. Загальне правило: що контролює більшість підприємств. Прифронтові підприємства: коефіцієнт 2,5 не надається лише за адресою. Державні та комунальні підприємства: виняток не означає відсутність критерію. Сумісники та інші відстрочки: одна людина — одне місце в кількості. Як побудувати щомісячний календар контролю. Excel-шаблон для бухгалтера і кадровика. Як пов’язати контроль із BAS, а не вести паралельний ручний облік. Типові помилки, які створюють ризик. Фінальний чек-лист перед підписанням місячного пакета

Читати
Стаття

Звітність зі сталого розвитку: які дані бухгалтерії варто збирати вже сьогодні

Практичний орієнтир для бухгалтерії: що вже вимагає українське законодавство, що лише пропонує законопроєкт № 15538 та як без зайвої бюрократії налагодити збір даних про енергію, довкілля, персонал, соціальну відповідальність і корпоративні політики з прив’язкою до фінансової звітності.. Що діє, а що ще не стало обов’язком. Чому бухгалтерія опиняється в центрі процесу. Шість блоків даних, які не варто відкладати. Карта даних: мінімальний робочий формат. ER-схема потоку «джерело → відповідальний → показник → звіт». Як організувати збір без подвійної роботи. Типові помилки. Практичний план на 90 днів. Висновок

Читати
Стаття

еАкциз перед запуском: що має перебудувати бухгалтерія магазину, ресторану та дистриб’ютора

Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків

Читати
Матеріал

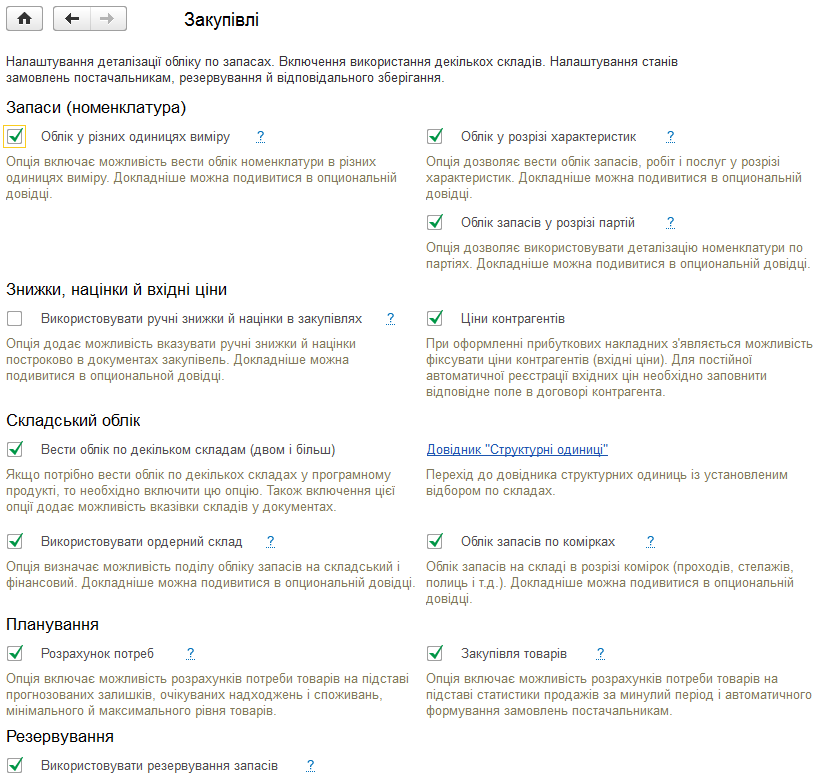
Розділ налаштувань «Закупівлі»

Описано налаштування обліку закупівель і запасів, складів та комірок. Розглянуто параметри автопереміщення і схеми обліку станів замовлень постачальникам.. Склади. Стани замовлень постачальникам

Читати
Стаття

SAF-T UA без паніки: як виглядає електронний аудит очима бухгалтера

Практичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок

Читати
Стаття

Первинні документи з фото, PDF та Excel у BAS: що вміє AIRDoc і як перевірити його без ілюзій

Практичний розбір сервісу AIRDoc для перенесення даних із фото, PDF та Excel у BAS: як організувати контрольний прогін, рахувати час разом із виправленнями, перевіряти номенклатуру, одиниці виміру, ПДВ, тарифні ліміти та умови обробки документів зовнішнім онлайн-сервісом.. Що заявлено на старті сервісу. Як побудувати перевірку, щоб результат був корисним. Що покаже кожен із чотирьох документів. Номенклатура: де економія часу може перетворитися на борг. Одиниці виміру та ПДВ: дві перевірки, які не можна скорочувати. Тарифи: рахувати треба не лише ціну підписки. Передача документів онлайн: що з’ясувати до першого завантаження. Пілот без ризику для робочого обліку. Кому AIRDoc може бути справді корисним

Читати
Стаття

Каса всередині BAS: як узгодити продаж, оплату та фіскальний чек із ПРОРРО

Практична схема роботи каси без повторного введення продажу: як налаштувати інтеграцію BAS із ПРОРРО, контролювати відповідність документа, отриманих коштів і зареєстрованого чека, а також безпечно обробляти повернення, змішану оплату та збої зв’язку.. Що саме з’явилося в типових рішеннях BAS. Трикутник контролю: документ, гроші, чек. Звичайний продаж: правильна послідовність. Змішана оплата: одна покупка, кілька підтверджень. Повернення: не видалення продажу, а нова контрольована операція. Немає зв’язку: що насправді означає автономна робота. Помилка під час відправлення: коли повторювати безпечно. Щоденна звірка, яка виявляє пропуск і дубль. Наскрізне тестування перед запуском. Ролі й короткі інструкції для команди. Чек-лист керівника перед промисловим запуском. Практичний висновок

Читати
Стаття

Новий внесок за невиконання нормативу: квартальний розрахунок без помилок

Практичний алгоритм для юридичних осіб і ФОП: як у 2026 році визначити статус платника, розрахувати квартальну чисельність і норматив, перевірити зарплатну умову для зарахування працівника з інвалідністю, обчислити спеціальну середню зарплату, застосувати воєнне зменшення на 50% та правильно заповнити платіж.. Спочатку відокремте новий внесок від старих санкцій. Крок 1. Визначте, чи є роботодавець платником. Крок 2. Розрахуйте норматив робочих місць. Крок 3. Перевірте, кого можна зарахувати у виконання нормативу. Крок 4. Обчисліть спеціальну середньомісячну зарплату. Крок 5. Розрахуйте внесок і застосуйте зменшення на 50%. Звітність, строк і реквізити платежу. Типові помилки, які варто відловити до закриття кварталу. Квартальний чек-лист бухгалтера

Читати
Стаття

Доходи через цифрові платформи у 2027 році: хто утримає податок і що побачить ДПС

Практичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок

Читати
Стаття

еАкциз і можливе перенесення запуску: що бухгалтеру торгівлі підготувати заздалегідь

Станом на 5 вересня 2026 року обов’язковий запуск еАкцизу залишається запланованим на 1 листопада 2026 року, а перенесення на 1 липня 2027 року ще не стало законом. Розбираємо, як нова простежуваність змінює приймання, переміщення, продаж, повернення, списання та звірку алкоголю, тютюнових виробів і рідин для електронних сигарет, що мають робити виробник, імпортер і роздрібний продавець та як не змішати електронні марки із законними залишками, маркованими паперовими марками.. Яка дата діє станом на 5 вересня 2026 року. Що насправді змінює електронна марка. Обов’язки учасників не однакові. Шість операцій, які варто пройти в тестовому контурі. Перехідні залишки з паперовими марками: дві різні ситуації. Що вимагати від облікової програми та каси. Як обробляти помилки без ручного хаосу. Практичний план підготовки на найближчі тижні. Контрольний список бухгалтера. Чому підготовку не варто ставити на паузу

Читати
Стаття

SAF-T UA та електронний податковий аудит: як підготувати бухгалтерську базу

Практичний посібник пояснює склад стандартизованого аудиторського файлу SAF-T UA, логіку автоматичних перевірок і типові помилки вивантаження, а також допомагає організувати підготовку облікової бази, довідників, аналітики та первинних документів до отримання запиту контролюючого органу.. Що таке SAF-T UA на практиці. Які дані потрапляють до файлу. Як електронний аудит перевіряє дані. Чому вивантаження дає помилки. Підготовка бази 1С або BAS. Контрольний перелік готовності. Чого не варто робити перед перевіркою. Готовність до SAF-T UA як частина облікової дисципліни

Читати
Записатися телефоном