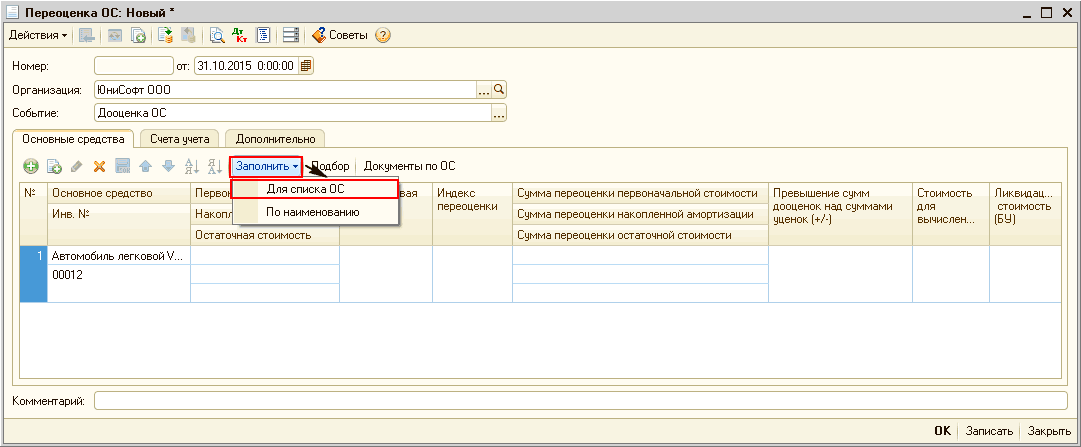
Проаналізувати рухи за групою необоротних активів можна за допомогою звіту "Аналіз субконто" за видом субконто "Необоротні активи", з відбором за полем "Необоротні активи", типом порівняння "У групі" та з вибором групи необоротних активів у полі "Значення". Цей звіт доступний у конфігурації "Бухгалтерія для бюджетних установ України" (редакція 1.0) з меню "Звіти" - "Стандартні звіти бухгалтерії", у конфігурації "Комплексний облік для бюджетних установ України" (редакція 1.0) з меню "Бухгалтерська звітність" - "Стандартні звіти бухгалтерії".
<i>Основна відмінність обліку та оподаткування допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком і профзахворюванням від обліку та оподаткування лікарняних полягає в тому, що підприємство має право виплатити лікарняні за рахунок власних коштів, а потім компенсувати понесені витрати за рахунок отриманих грошей від Фонду.</i>Загальні положення. Розрахунок, фінансування та виплата. Облік та оподаткування лікарняних
У цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
Для формування платіжних доручень щодо перерахування утримань за профспілковим внеском на різні розрахункові рахунки різних банків необхідно групувати співробітників за розрахунковими рахунками банків і оформляти різні відомості з виплати зарплати документами "Зарплата до виплати організацій". Докладніше про це написано в консультації "Як відобразити перерахування ПДФО на різні рахунки різних банків?".
Виходячи з норм, викладених на вкладці Довідка, трудовий договір відповідно до ст.24 КЗпП укладається, як правило, у письмовій формі. У типовій конфігурації трудовий договір із співробітником можна роздрукувати з форми елемента довідника Співробітники організацій за кнопкою Друк (Рис. 1).Порядок і особливості укладення трудового договору. Види трудових договорів. Гарантії та обмеження при прийнятті на роботу. Документи, необхідні для укладення трудового договору. Оформлення прийняття на роботу
У статті описано рекомендації щодо зазначення тривалості технологічної операції під час планування виробництва за змінами в конфігурації «Управління виробничим підприємством для України», редакція 1.3.
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
У цій статті буде розглянуто методику реєстрації в конфігурації «Зарплата і Управління Персоналом для України», редакція 2.1 невиходу на кілька годин у працівника з оплатою за годинною тарифною ставкою. Методика, описана в статті, актуальна також для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="sozdanie-nachisleniya-v-plane-vidov-rascheta-«osnovnye-nachisleniya-organizatsiy"></a><h2>Створення нарахування в плані видів розрахунку «Основні нарахування організацій»</h2>
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.
Якщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".