Тема публікацій

Контрагент

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

ABC-аналіз. Опис методу.

ABC-аналіз дає змогу класифікувати ресурси підприємства за ступенем їх важливості. В його основі лежить принцип Парето, згідно з яким 20 % усіх товарів дають 80 % обороту. ABC-аналіз — це аналіз товарних запасів шляхом поділу на три категорії. Стосовно аналізу продажів ця класифікація матиме такий вигляд:Послідовність дій під час проведення ABC-аналізу

Читати
Матеріал

Документ «Замовлення постачальнику»

У підсистемі номенклатура замовлення — це очікувана номенклатура. Документ оформлює попередню домовленість про придбання товарів у постачальника або комітента. За кнопкою "Заповнити" необхідна номенклатура може бути заповнена:

Читати
Матеріал

Використання валюти в обліку

Регламентований облік у нашій державі ведеться в національній валюті — гривні. А, наприклад, у сфері управлінського обліку можна здійснювати оцінку операції в іншій валюті. Навіщо це потрібно? Керівники самі здатні приймати рішення, чи порівнювати суми за операціями з валютним еквівалентом, чи ні. Перед тим як почати працювати, потрібно вибрати валюту в налаштуваннях параметрів обліку.

Читати
Матеріал

Оплата за комісійними договорами

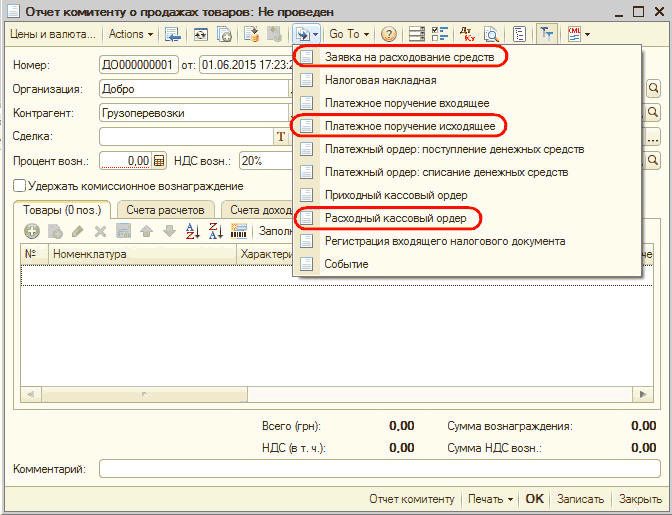
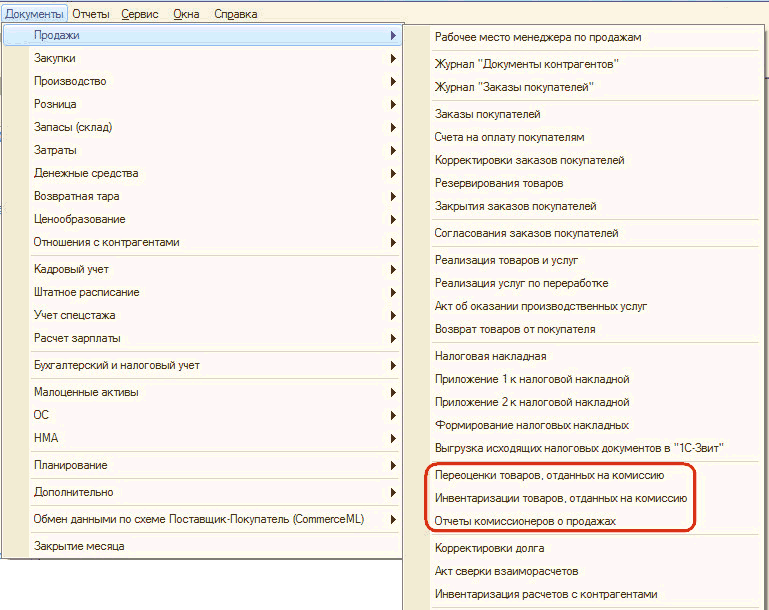
Оплата споживачу (клієнту) проводиться за безготівковою калькуляцією, або (і) через касу. Необхідно акцентувати, що в документах, що стосуються оплати, необхідно вказувати тип дії "Оплата постачальнику".

Читати
Матеріал

Вид контрагентів - «власні контрагенти»

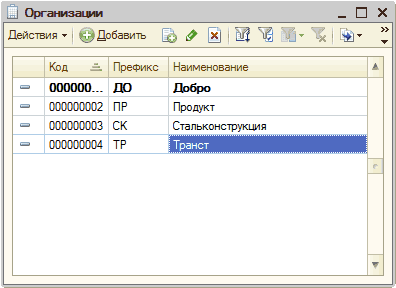
На підприємстві, яке займається торгівлею, практикується реєстрація таких дій, як передача продуктів, грошових коштів між своїми фірмами. Ці операції є внутрішніми операціями підприємства з торгівлі й не враховуються в загальному обсязі реалізацій. У системі реалізовано механізм для ведення обліку таких ситуацій для власних клієнтів (контрагентів). Припустимо, що організація містить пару маленьких фірм, як на цьому рисунку:

Читати
Матеріал

Виписка податкових документів за операціями роздрібних продажів

У цьому розділі буде розглянуто питання, що стосуються виписки податкових документів за операціями роздрібних продажів.Як виписуються Податкові накладні роздрібним покупцям – платникам ПДВ? Як внести інформацію про роздрібного покупця-платника ПДВ, якому виписується Податкова накладна? Як виписується підсумкова Податкова накладна за операціями роздрібних продажів? Як визначається сума податкових зобов’язань, на яку виписується підсумкова Податкова накладна? Як перевірити, чи правильно визначено суму та дату податкових зобов’язань, за якими виписано підсумкову Податкову накладну? Як визначається номенклатура постачання під час виписки підсумкової Податкової накладної?

Читати
Матеріал

Зв’язок із підсистемою взаєморозрахунків з контрагентами

ознайомившись із цим текстом, ви навчитеся аналізувати ситуацію з розрахунками, дізнаєтеся, як під час фактичного отримання коштів зробити вхідне платіжне доручення або прибутковий касовий ордер.

Читати
Матеріал

Формування плану руху грошових коштів за даними планів інших підсистем і фактичними даними

цей документ містить інформацію про формування плану руху грошових коштів за даними планів інших підсистем і фактичними даними.Формування плану руху грошових коштів за даними планів інших підсистем і фактичними даними. Документ «План руху грошових коштів».

Читати
Записатися телефоном