Тема публікацій

Коригування

Статті та довідкові матеріали за цією темою.

89 публікацій
Стаття

Розрахунок коригування ПДВ: три сценарії від причини до перевірки в BAS

Повернення, зміна ціни й виправлення помилки: первинка, ПН/РК, реєстрація, відображення в BAS і контроль декларації. Практична логіка від події до звітності.. Сім контрольних питань до будь-якого РК. Матриця рішень: три причини — три різні маршрути. Сценарна карта 1. Повернення товару або авансу. Сценарна карта 2. Зміна ціни, кількості або номенклатури. Сценарна карта 3. Помилка в раніше складеній ПН. Строки і квитанції: що перевірити на дату подання. Відображення РК у BAS і M.E.Doc як контрольний ланцюг. «Контрольна сума» від первинки до декларації. Карта ескалації для неоднозначного випадку. Чекліст доказів перед закриттям періоду. Питання для обов’язкового профільного ПДВ-рев’ю

Читати
Матеріал

Розрахунки з контрагентами

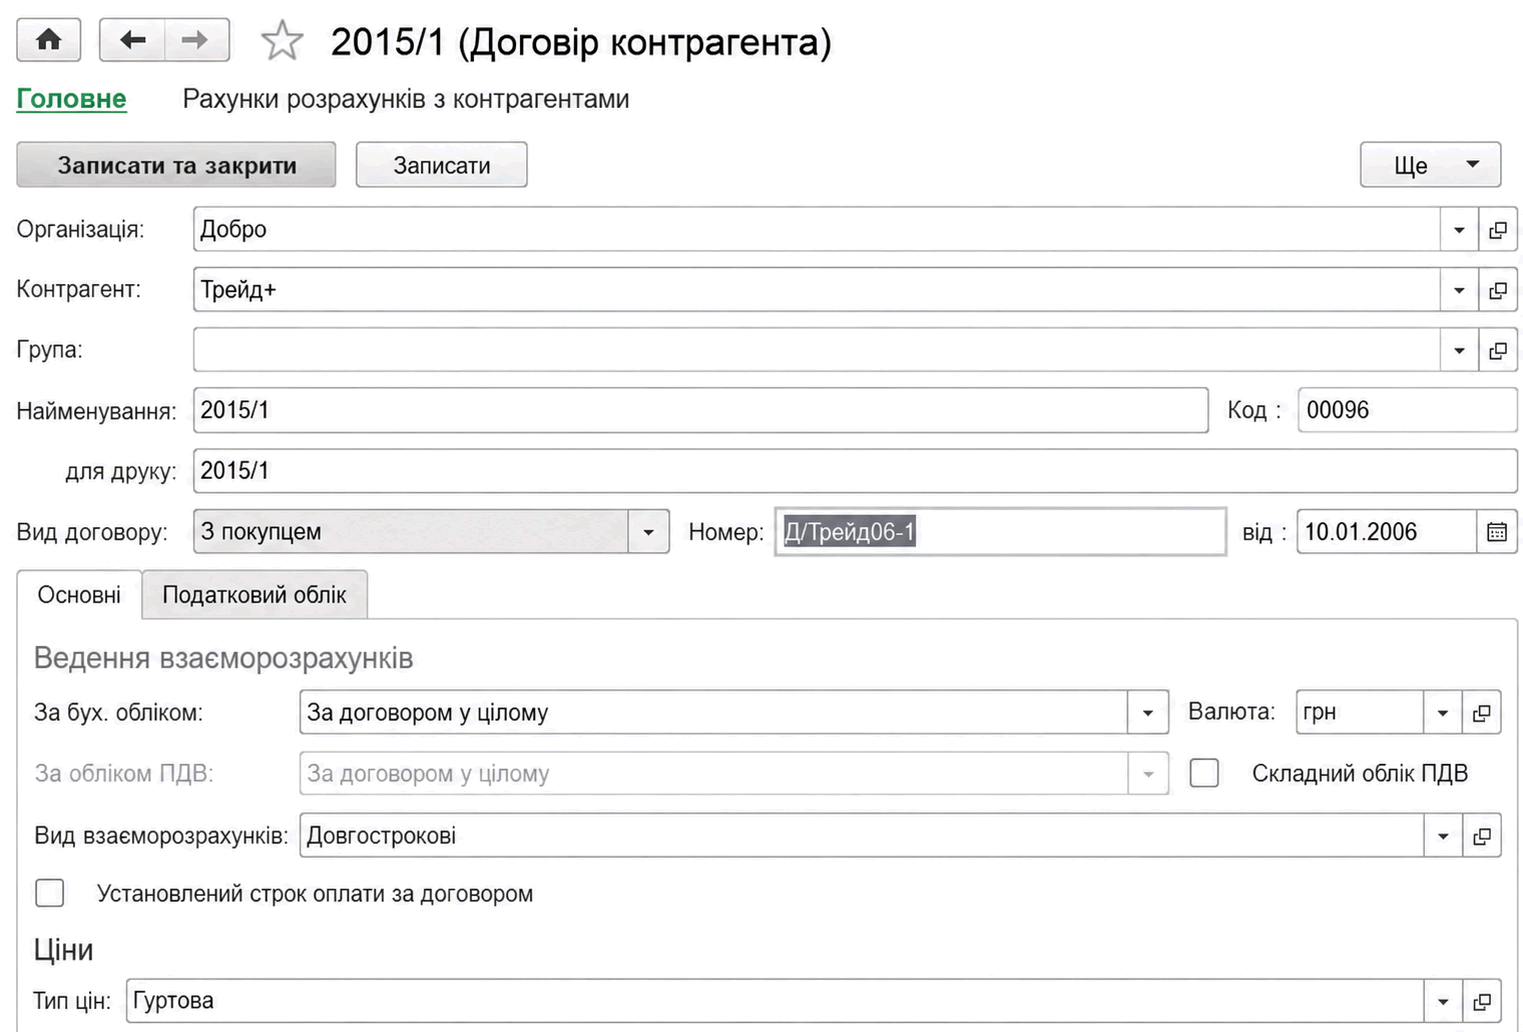
Описано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Стаття

КІК після першої хвилі звітності: типові помилки контролера іноземної компанії

Практичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера

Читати
Матеріал

Контроль цільового використання активів та витрат

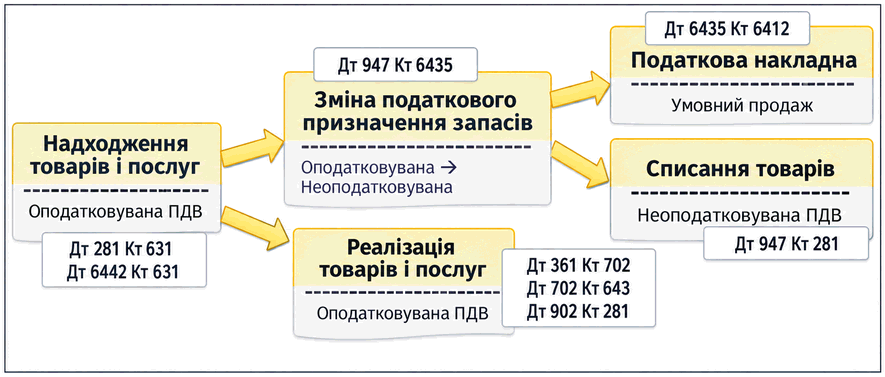
Описано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів

Читати
Матеріал

Робота з документами

Описано створення, пошук, проведення та друк документів у BAS Бухгалтерія, а також роботу з реквізитами, рухами регістрів і табличними частинами документів.. Введення документів. Пошук раніше введених документів. Загальні реквізити документів. Введення одних документів на підставі інших. Коригування записів регістрів. Проведення документів. Перегляд і коригування рухів документів. Друк документів. Автоматизоване заповнення табличних частин документів. Настройка видимості колонок табличної частини документа

Читати
Матеріал

Бухгалтер ТОВ з нуля: як опанувати повний цикл обліку

Практична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок

Читати
Стаття

Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію

Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера

Читати
Стаття

Сучасні професії в бухгалтерії: перелік, особливості та вимоги

У статті наведено структурований огляд професій у сфері бухгалтерії в Україні з описом їхніх функцій, спеціалізацій та особливостей, а також нововведень у класифікаторі професій і ролі коректного найменування посад у роботі бухгалтера.Види професій у бухгалтерії та їхні особливості. Спеціалізовані бухгалтерські посади. Актуалізація та правильність найменувань професій. Значення професій у бухгалтерії для сучасної компанії

Читати
Стаття

Склополотно та малярний флізелін для стін під фарбування від StinaColorCenter

Стаття описує переваги використання склополотна та малярного флізеліну для підготовки стін під фарбування. Вона охоплює особливості кожного матеріалу, їхні захисні властивості, а також покрокову інструкцію щодо їх застосування. У статті також наведено поради щодо вибору якісних матеріалів від StinaColorCenter для довговічного оздоблення стін.

Читати
Стаття

Чому JavaScript-розробник — одна з найбільш затребуваних IT-спеціальностей

Будь-яка компанія або індивідуальний підприємець, зацікавлені в просуванні свого бізнесу, дбають про створення власного представництва в Мережі. Це можуть бути корпоративний або тематичний сайт

Читати
Матеріал

Платники податку за ставкою 0%

<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність

Читати
Записатися телефоном