Тема публікацій

Кошти

Довідкові матеріали за цією темою.

88 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Продаж ОЗ

Для відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.

Читати
Матеріал

Антикризові звіти

Після прочитання цього розділу Ви знатимете призначення антикризових звітів, навчитеся їх використовувати, розберетеся з особливостями звітів та їх друку.Оперативні дані. Звіти для керівника. Друк звітів

Читати
Матеріал

Введення початкових залишків із зарплати. Завершення введення залишків.

У цьому розділі ви зрозумієте загальний принцип роботи з механізмом введення початкових залишків, навчитеся оформлювати документ "Введення початкових залишків" за субрахунком 661, а також дізнаєтеся, як вносити залишки на банківський рахунок організації.«Введення початкових залишків із зарплати». Завершення введення залишків

Читати
Матеріал

Довідник ОЗ

У цьому розділі Ви дізнаєтеся про основні принципи роботи з довідником ОЗ, навчитеся додавати елементи до довідника, створювати групи та підгрупи, а також зможете правильно й коректно заповнювати дані в програмі.

Читати
Матеріал

Введення в експлуатацію

Для введення ОЗ у використання потрібен документ "Введення в експлуатацію ОЗ" (вкладка "ОЗ і НМА Надходження ОЗ"). Цим документом можливо оформити дії трьох видів:

Читати
Матеріал

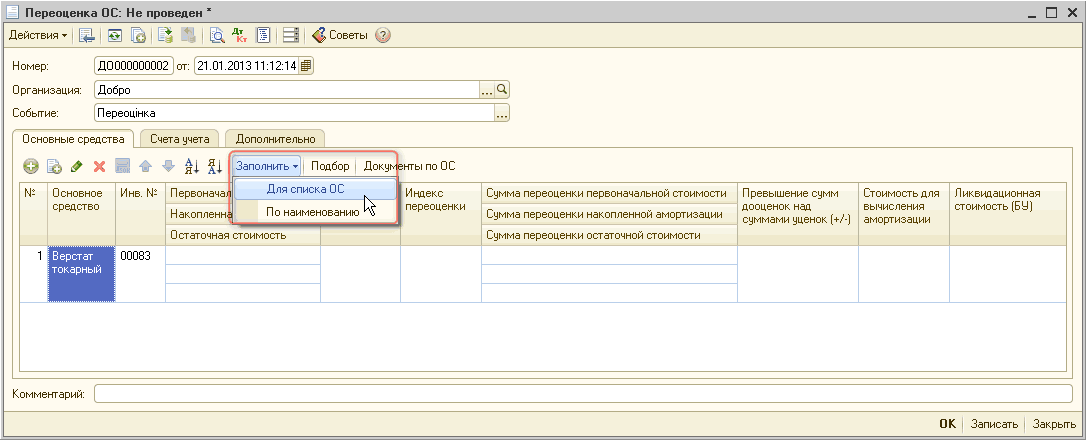
Дооцінка ОЗ з нульовою залишковою вартістю

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю

Читати
Матеріал

Розробка планів обміну з відборами

1.1. Як правило, для синхронізації даних між різними конфігураціями та для організації розподіленої інформаційної бази (РІБ) використовується технологія планів обміну. У цьому випадку часто виникає завдання організації обміну не всіма даними інформаційної бази, а лише частиною даних. Наприклад, дані можуть бути відібрані для надсилання до інших вузлів у розрізі організацій, складів, підрозділів тощо.

Читати
Матеріал

Відмова від використання модальних вікон

У статті буде розглянуто причини відмови від подальшої підтримки модальних вікон у платформі «1С:Підприємство» та типові сценарії переведення наявного функціоналу на нову модель.Розвиток продуктів «1С» і платформи «1С:Підприємство». Проблеми підтримки модальних вікон у середовищі Інтернет. Кілька термінів і визначень. Загальні принципи під час переходу на асинхронну модель побудови бізнес-логіки. Нові асинхронні засоби платформи для взаємодії з користувачем. Особливості реалізації асинхронної бізнес-логіки. Типові сценарії під час переходу на асинхронну модель. Запитання користувачеві в команді форми. Запитання користувачеві під час закриття форми. Запитання користувачеві у вкладених процедурах. Висновок

Читати
Матеріал

Пооб’єктний і кількісний облік малоцінних активів

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Матеріал

Як виплатити заборгованість за авансовими звітами через банк?

У типовій бюджетній конфігурації в релізах не нижче 7.70.027 для організацій, у яких співробітники отримують гроші після здавання авансових звітів наприкінці місяця через банк, розроблено новий документ «Виплата по авансовим звітам».

Читати
Записатися телефоном