Тема публікацій

Кредит

Довідкові матеріали за цією темою.

137 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Студентка-сирота повернулася до навчання після декретної відпустки: чи поновлювати виплати

Правові, організаційні, соціальні засади та гарантії державної підтримки дітей-сиріт та дітей, позбавлених батьківського піклування, а також осіб із їх числа визначає Закон України Про забезпечення організаційно-правових умов соціального захисту дітей-сиріт та дітей, позбавлених батьківського піклування від 13.01.2005 № 2342-IV (далі — Закон № 2342).Студентка вишу I–II рівнів акредитації з числа дітей-сиріт перебувала один рік у відпустці для догляду за дитиною до досягнення нею трирічного віку. Наразі вона повернулася з відпустки та продовжила своє навчання у виші. Чи повинен виш поновити такій студентці виплати як дитині-сироті?

Читати

Матеріал

Додаток 2: Довідка про залишок суми від’ємного значення попередніх податкових періодів, який залишається непогашеним після бюджетного відшкодування, отриманого у звітному податковому періоді, та підлягає включенню до складу податкового кредиту наступного податкового періоду (Д2)

Основною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи

Читати
Матеріал

Визначаємо тривалість щорічної основної відпустки практичного психолога навчально-виховного комплексу

Відповідно до пункту 3 статті 9 Закону України Про загальну середню освіту від 13.05.1999 № 651-XIV загальноосвітні навчальні заклади можуть створювати навчально-виховні комплекси у складі навчальних закладів різних типів і рівнів акредитації для задоволення допрофесійних і професійних запитів громадян, а також навчально-виховні об’єднання з дошкільними та позашкільними навчальними закладами для задоволення освітніх і культурно-освітніх потреб.Відповідно до Постанови № 346 тривалість щорічної основної відпустки практичним психологам установлено у дошкільних навчальних закладах — 42 календарних дні, а у загальноосвітніх навчальних закладах — 56. У Постанові № 346 таких закладів, як навчально-виховні комплекси, немає. Скільки днів має становити відпустка практичного психолога цього закладу, якщо він одночасно поєднує роботу з дітьми як дошкільного, так і шкільного віку?

Читати
Матеріал

Виплачуємо щорічну грошову винагороду за сумлінну працю педпрацівникам

Відповідно до статті 57 Закону України Про освіту від 23.05.1991 № 1060-XII держава забезпечує надання педагогічним працівникам щорічної грошової винагороди в розмірі <b>до одного посадового окладу (ставки заробітної плати)</b> за сумлінну працю, зразкове виконання службових обов’язків.Коли і у якому розмірі надається грошова винагорода за сумлінну працю, зразкове виконання службових обов’язків педагогічним працівникам?

Читати
Матеріал

Підвищуємо ставку зарплати викладачам педучилищ за звання Старший викладач

Оплата праці педагогічних працівників вищих навчальних закладів І–ІІ рівнів акредитації, у т. ч. і педагогічних училищ, провадиться відповідно до Інструкції про порядок обчислення заробітної плати працівників освіти, затвердженої Міністерством освіти України від 15.04.1993 № 102 (далі — Інструкція № 102), незалежно від їх підпорядкованості та статусу.Чи мають право педагогічні працівники вишів І–ІІ рівнів акредитації, зокрема педучилищ, на підвищення на 10% ставок заробітної плати за звання Старший викладач?

Читати
Матеріал

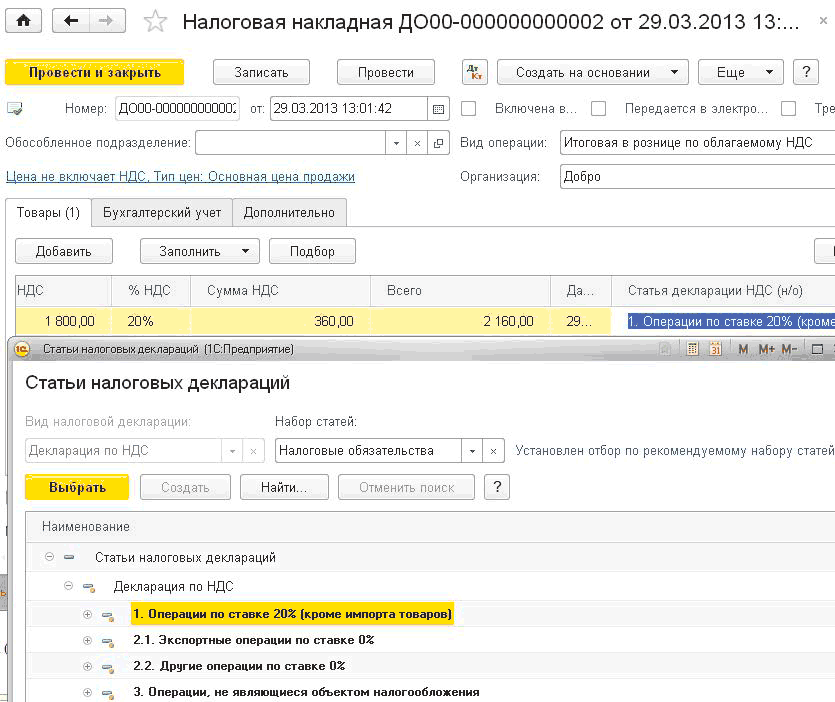
Принципи обліку податку на додану вартість (ПДВ)

Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події

Читати
Матеріал

Установлюємо доплату працівнику-суміснику за науковий ступінь кандидата педагогічних наук та вчене звання доцента

Установлення доплат за вчені звання й наукові ступені регламентується наказом Міністерства освіти і науки України Про впорядкування умов оплати праці та затвердження схем тарифних розрядів працівників навчальних закладів, установ освіти та наукових установ від 26.09.2005 № 557 (далі — Наказ № 557) та постановою КМУ Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери від 30.08.2002 № 1298 (далі — Постанова № 1298).Особа працює у навчальному закладі за сумісництвом на посаді соціального педагога на 0,5 ставки. Чи потрібно установлювати їй доплати за науковий ступінь кандидата педагогічних наук та вчене звання доцента?

Читати
Матеріал

Установлюємо кваліфікаційну категорію викладачеві при прийомі на роботу

Оплата праці педагогічних працівників у закладах освіти провадиться виходячи із посадових окладів (ставок заробітної плати), установлених за результатами атестації, надбавок і доплат.Особа є доцентом кафедри фінансів педагогічного університету III–IV рівнів акредитації, має ступінь кандидата економічних наук. На яку кваліфікаційну категорію викладача коледжу потрібно зарахувати таку особу до коледжу I–II рівня акредитації на погодинну оплату за умови відсутності атестаційного листа?

Читати
Матеріал

Зведені проводки

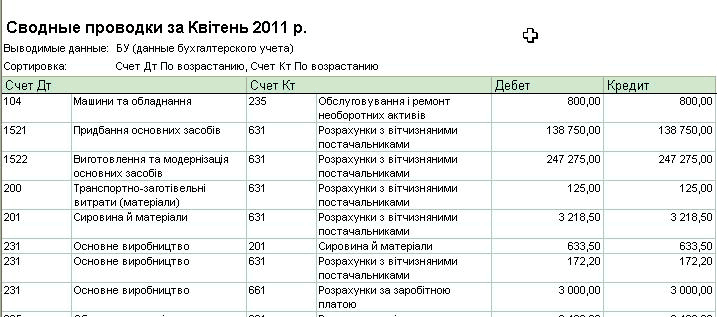
Цей звіт містить список зведених проводок за вибраний період часу. Налаштування звіту дають змогу задати деталізацію звіту до субконто, задати впорядкування за дебетовими рахунками або за кредитовими рахунками, а також установити відбори за рахунками, валютою тощо.

Читати
Записатися телефоном