

Тема публікацій
Курс
Довідкові матеріали за цією темою.

Навіщо в "Нормах витрат" потрібно задавати суми за матеріалами і де ці суми потім використовуються?
Суми, що задаються в документі "Норми витрат", зокрема використовуються для порівняння норм із фактом. Для матеріалів існує планова ціна, за якою вони включаються до норм витрат для розрахунку планової собівартості продукції. Реальна ціна матеріалів може змінюватися з різних причин, наприклад, подорожчання доставки, зміна постачальника тощо. Тому для аналізу важливе порівняння норм із фактом не лише за кількістю, а й за сумою.
Читати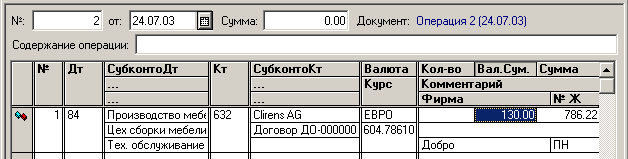
Методика відображення надходження послуг від іноземного постачальника
У типовій конфігурації "Виробництво + послуги + бухгалтерія для України" для відображення надходження послуг від іноземного постачальника слід скористатися наступним алгоритмом.
Читати
Валюти взаєморозрахунків з контрагентами
Наведена в розділі методика моделювалася на конфігурації "Управління торгівлею для України", редакція 2.3, реліз 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
Читати
Під час проведення видаткової накладної за валюту сума гривневого покриття проводки за взаєморозрахунками розраховується за поточним курсом, хоча в документі вказано замовлення, за яким проведено передоплату. У результаті на рахунку 6812 зависає сальдо. Де помилка?
Така ситуація можлива лише в тому разі, якщо в документі суму попередньої оплати зазначено вручну (увімкнено прапорець "Вказати суму попередньої оплати вручну" на вкладці "Додатково").
Читати
Принципи обліку взаєморозрахунків
Валютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості
Читати
Введення початкових залишків за рахунками плану рахунків бюджетування
Для введення початкових залишків за рахунками бюджетування призначений документ "Коригування залишків за прогнозними балансами". Цей самий документ може використовуватися для коригування залишків за рахунками при зміні циклу планування.
Читати
Переоцінка валютних статей при бюджетуванні
Після трансляції фактичних даних до підсистеми "Бюджетування" потрібно переоцінити залишки на валютних рахунках плану рахунків бюджетування. Така необхідність пояснюється тим, що обороти фактичних даних у підсистемі "Бюджетування" формуються з точністю до дня; отже, якщо протягом циклу змінювався курс валют, у яких формувалися обороти, потрібна переоцінка залишків.
Читати
Управлінський облік валютних операцій
У конфігурації "Управління торгівлею для України" можна вести мультивалютний облік. Кількість валют, у яких ведеться облік грошових коштів на різних банківських рахунках (у різних касах), а також облік взаєморозрахунків із різними контрагентами, не обмежена.Валюти управлінського та регламентованого обліку. Курси валют
Читати
Чому вся заборгованість за кредитами переоцінюється цілком, а не кожен транш окремо?
Під час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.
Читати
Чи допустимо змінювати заднім числом курси валют
Зміну заднім числом періодичних значень курсів у довіднику валют не можна назвати правильною з точки зору коректності ведення обліку.
Читати
Механізм віднесення послуг з перевезення давальницької сировини на собівартість власних послуг з переробки
За наявності витрат на перевезення давальницької сировини необхідно відносити їх на собівартість власних послуг з переробки давальницької сировини. Це пов'язано з тим, що давальницька сировина не є запасами і, відповідно, витрати на перевезення не можуть бути віднесені на собівартість запасів.
Читати