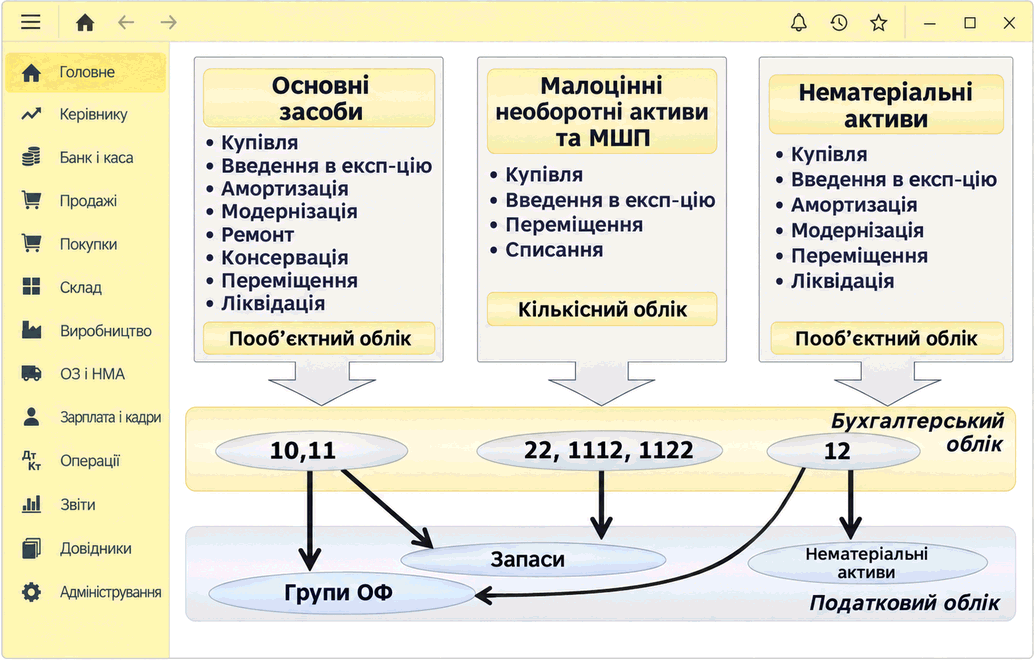
Загальні принципи обліку
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
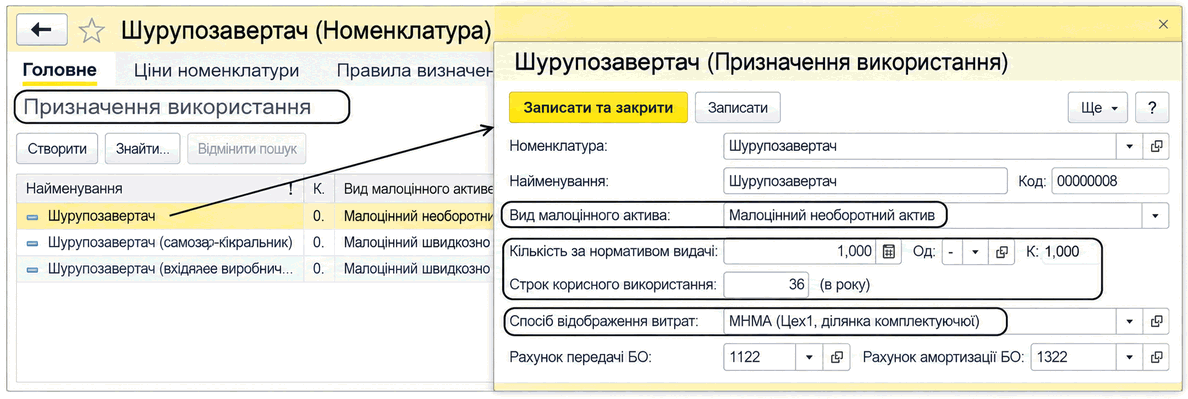
ЧитатиОписано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
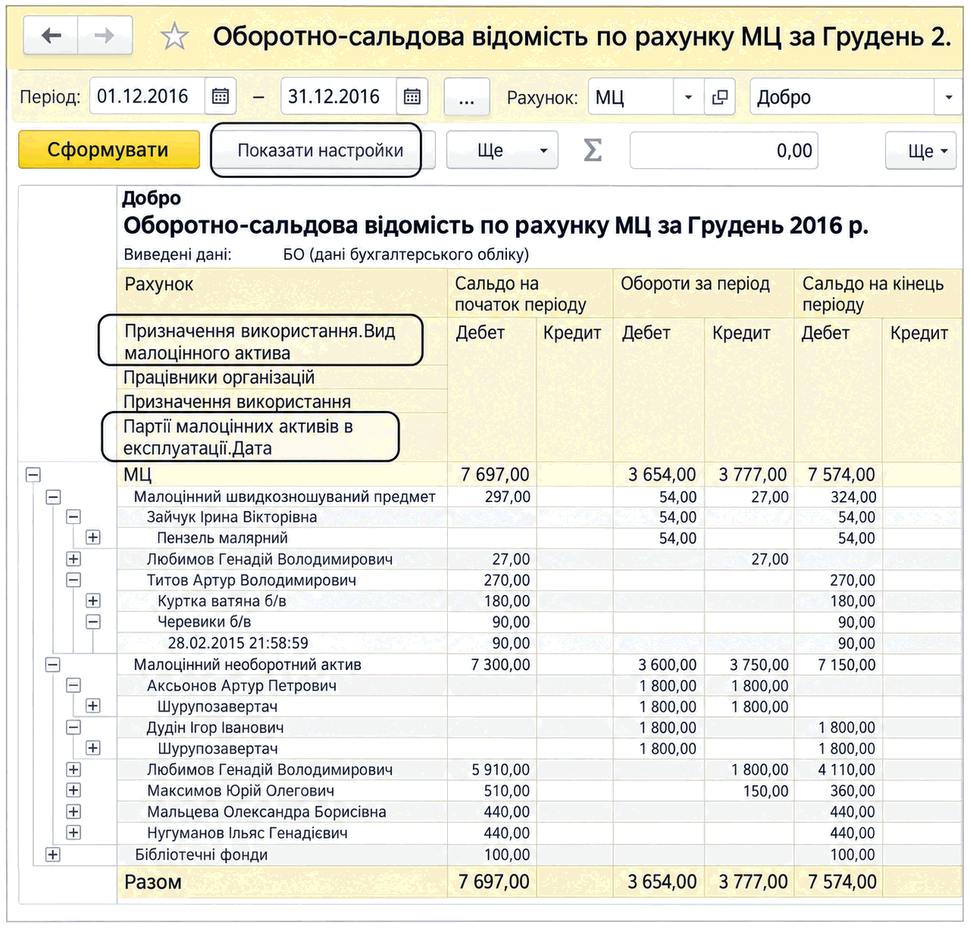
ЧитатиДля аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.
ЧитатиОперація повернення МШП з експлуатації відображається шляхом послідовного оформлення таких документів:
ЧитатиБезоплатна передача вищій установі фактично є звичайним списанням з балансу. Тому для таких цілей використовується документ "Списання" з видом операції "Списання". Нематеріальні активи, що списуються, зазначаються в табличній частині "Необоротні активи", а МШП, що списуються, — у табличній частині "Запаси".
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиМетодика, описана в статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
ЧитатиОприбуткування МБП з експлуатації є складним процесом, оскільки потребує ретельного введення всіх необхідних даних. Про це ви дізнаєтеся з цього підрозділу.
ЧитатиУ процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
Читати