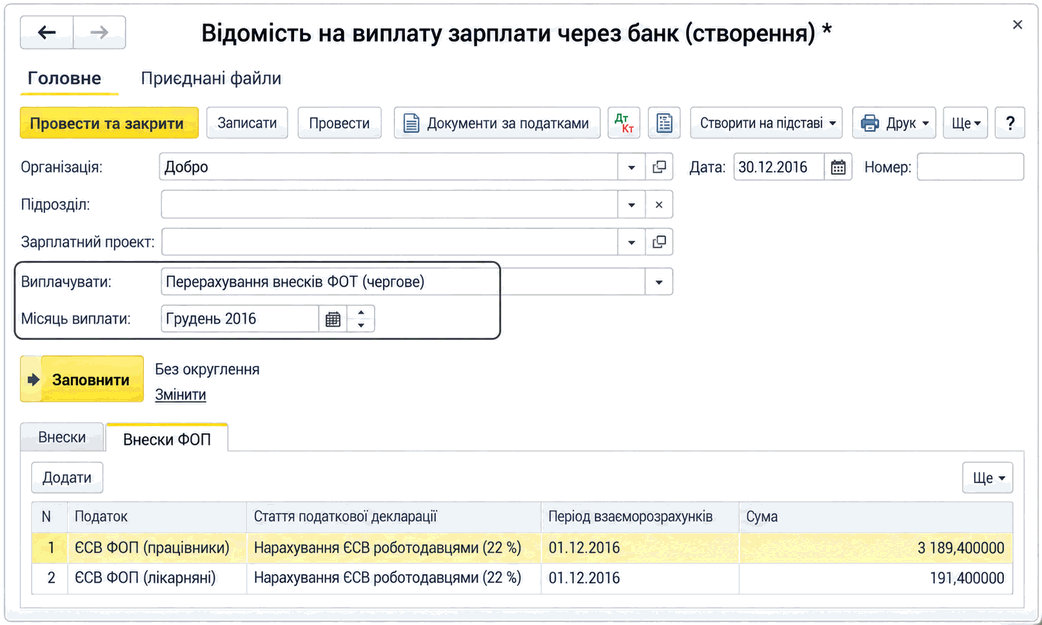
Відомість на перерахування ЄСВ ФОП
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиДля автоматичного заповнення документа "Аванси працівникам організації" за кнопкою "Заповнити та розрахувати все" на верхній панелі документа або за кнопкою "Заповнити та розрахувати" в табличній частині "Нарахування" у шапці документа, крім місяця нарахування, необхідно вказати період розрахунку в реквізиті "Розрахунок з… по".
ЧитатиПерерахунок ПДФО в конфігураціях "Зарплата і кадри для бюджетних установ України", редакція 1.0 та "Комплексний облік для бюджетних установ України", редакція 1.0 реалізовано двома способами:
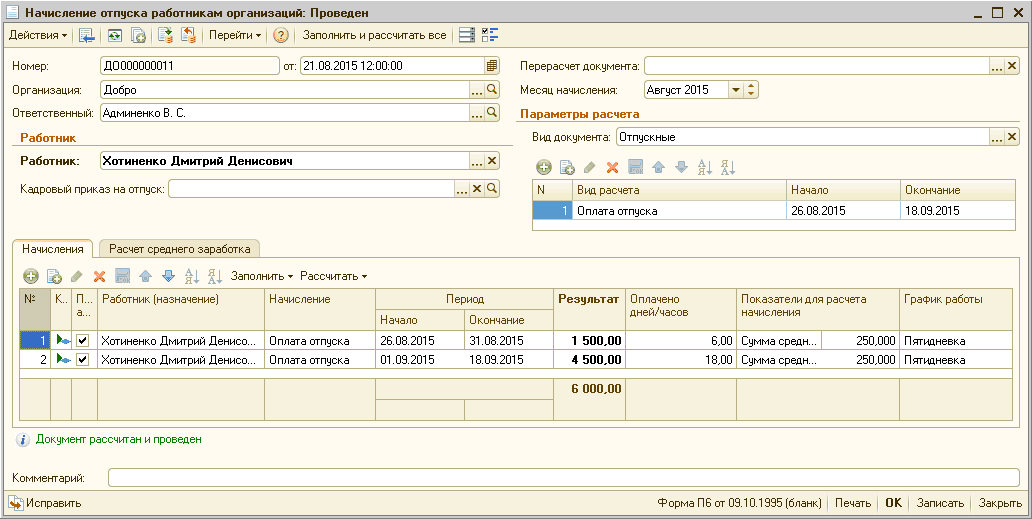
Читати<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>
ЧитатиУ статті описано процедуру коригування неправильно проведених документів минулих періодів у конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Помилковий документ досить просто «виправити», тобто нарахувати правильні суми, при цьому додаткове сторнування помилкових розрахунків окремим документом не потрібне.
ЧитатиВидача зарплати оформлюється документом "Зарплата до виплати організації". Приклад показано на рисунку.
ЧитатиУся інформація для регістру зарплати та пов’язаних із нею нарахувань вводиться за допомогою таких документів:
ЧитатиЗавдання цього документа — полегшення початкового введення залишків партій взаєморозрахунків, які пов'язані з розрахунком заробітної плати.
ЧитатиТака ситуація може виникати у разі, якщо в програмі присутні проводки за рахунком 661 "Розрахунки із заробітної плати" з неправильно заповненим або порожнім субконто "Місяць нарахування ЗП". Зазвичай це відбувається під час використання ручних операцій відображення для розрахунку або виплати заробітної плати.
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України", редакція 1.2 та "Зарплата і управління персоналом для України", редакція 2.1 реалізовано можливість реєструвати невиходи на роботу, які мають впливати на нарахування регламентованої заробітної плати.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2.
Читати