Тема публікацій

НЗВ

Статті та довідкові матеріали за цією темою.

10 публікацій
Стаття

Списання матеріалів і розрахунок собівартості виробництва в BAS: сквозний кейс

Сквозний кейс: три матеріали, праця, розподіл витрат, незавершене виробництво, випуск і три перевірки розходжень собівартості.. Межі кейсу: що саме ми рахуємо. Вихідний dataset і очікування до введення в систему. Водоспад собівартості: від матеріалів до готового випуску. Крок 1. Списуємо три матеріали й контролюємо кількість. Крок 2. Відображаємо випуск і пряму працю. Крок 3. Задаємо базу розподілу як перевірюване припущення. Крок 4. Відокремлюємо НЗВ під час закриття. Чому сума після закриття відрізняється: три сценарії. Карта контрольних звітів: яким маршрутом іти. Фінальна калькуляція і reconcile до облікових даних. Нормативна рамка і межа між двома калькуляціями. Короткий чек-лист перед закриттям

Читати
Матеріал

Після оновлення конфігурації перепроведення створених раніше "Надходжень товарів і послуг" змінює записи в регістрах "Витрати БО" і "ВитратиПУ". Конкретно: якщо отримувана послуга обліковується на рахунку 91, значення виду аналітики "Номенклатурна група" у документі не заповнено, але в елементі номенклатури заповнена номенклатурна група витрат, то в регістрах витрат БО і ПУ значення номенклатурної групи стає непорожнім (як було), оскільки тепер заповнюється не з документа, а з елемента номенклатури. Це помилка чи новий порядок проведення?

У редакції УПП для України 1.3 логіка проведення деяких документів змінилася порівняно з УПП для України 1.2 і стала такою:<br /> якщо в табличній частині номенклатурна група не заповнена, то вона визначиться за номенклатурою, а саме номенклатурна група буде отримана:

Читати
Матеріал

Як правильно підготуватися до переходу на нову редакцію з підтримкою розділу III Податкового Кодексу України

У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011

Читати
Матеріал

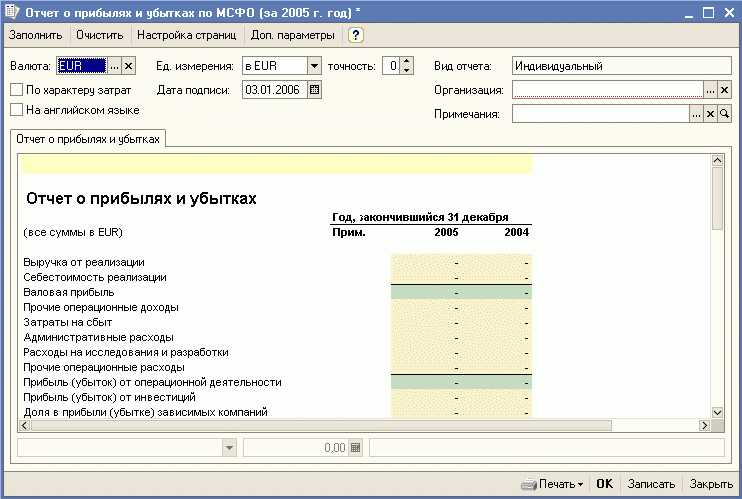
Заповнення звіту про прибутки та збитки методом "за характером витрат"

Метод "за характером витрат" дає змогу розкривати інформацію про витрати на виробництво за звітний період у розрізі основних статей витрат:Сутність ув'язки показників. Побудова звіту методом "за характером витрат" у програмі

Читати
Матеріал

Особливості заповнення вкладок розподілу матеріалів і розподілу інших витрат у документах

У документах випуску продукції та послуг і в документах розподілу зазначається розподіл матеріалів на випуск продукції (вкладка "Розподіл матеріалів") і розподіл інших нематеріальних витрат (вкладка "Розподіл інших витрат"). Алгоритм автоматичного заповнення цих вкладок має низку особливостей, які необхідно враховувати під час заповнення документів. Заповнення вкладки "Розподіл матеріалів". Заповнення вкладки "Розподіл зворотних відходів". Заповнення вкладки "Розподіл інших витрат"

Читати
Матеріал

Облік виробництва за номенклатурними групами

Виходячи зі своїх потреб кожна організація може зіставити з номенклатурними групами різні об'єкти аналітичного обліку. Субконто "Номенклатурні групи" на рахунках 231 "Основне виробництво" і 232 "Допоміжне виробництво" дає змогу в додатковому довільному розрізі вести окремий облік витрат і випуску основного та допоміжного виробництва.

Читати
Записатися телефоном