Довідкова база.
Ця інформація стане вам у пригоді для зберігання бази даних про працівників організації, ведення обліку грошових коштів, а також зберігання переліку статей витрат.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Ця інформація стане вам у пригоді для зберігання бази даних про працівників організації, ведення обліку грошових коштів, а також зберігання переліку статей витрат.
ЧитатиЦей розділ допомагає розібратися в процесі створення нового співробітника (для цього існують різні способи), обліку співробітника. Для цього необхідно знати, куди і як правильно внести потрібну інформацію.
ЧитатиЗ цього розділу ви дізнаєтеся все про документ "Переміщення ОЗ", навчитеся складати цей документВибуття. Списання
ЧитатиУ бухгалтерських підсумках розраховуються і зберігаються обороти між рахунками без урахування аналітики. Звіт "Зведені проводки" дає змогу вивести їх на екран і роздрукувати. Вікно сформованого звіту показано на "Зведені проводки". Там само наведено і вікно налаштування параметрів звіту. У налаштуваннях звіту є лише одна ще не описана опція. За замовчуванням зведені проводки виводяться в порядку дебету рахунків ("За дебетовими рахунками").
ЧитатиСтандартними звітами вважають "Залишки та обороти" і "Список/крос-таблиця". Такі звіти дають змогу аналізувати інформацію регістрів накопичення, а також "Універсальний звіт". Програма має обробку "Консоль звітів", її використовують досвідчені користувачі, щоб створити довільні звіти. За допомогою цієї обробки користувач може створювати будь-які звіти, не змінюючи прикладне рішення і не залучаючи розробників.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Оплата від покупця платіжною карткою на рахунок банку-еквайра. 2. Надходження грошових коштів від банку-еквайра
ЧитатиУ цьому розділі ми розглянемо податковий облік як обов'язкову сторону звітності підприємства, принципи роботи підсистем.
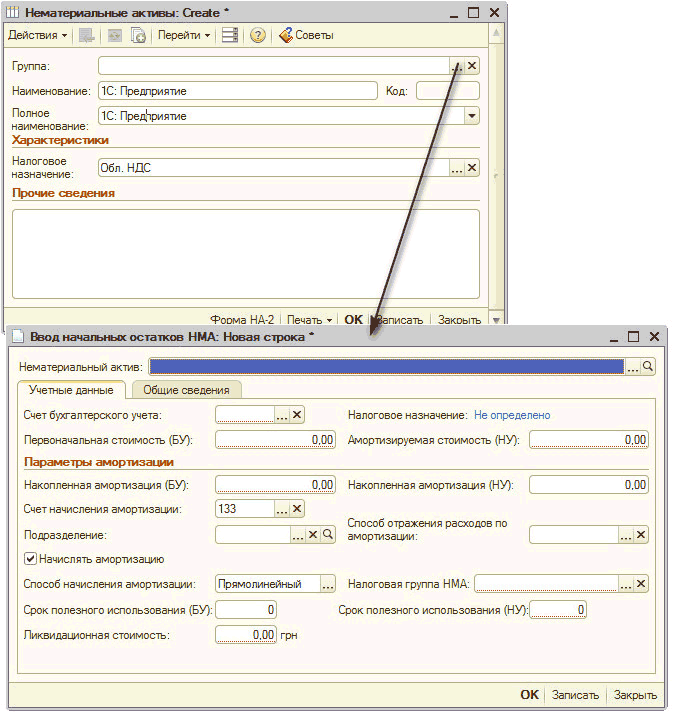
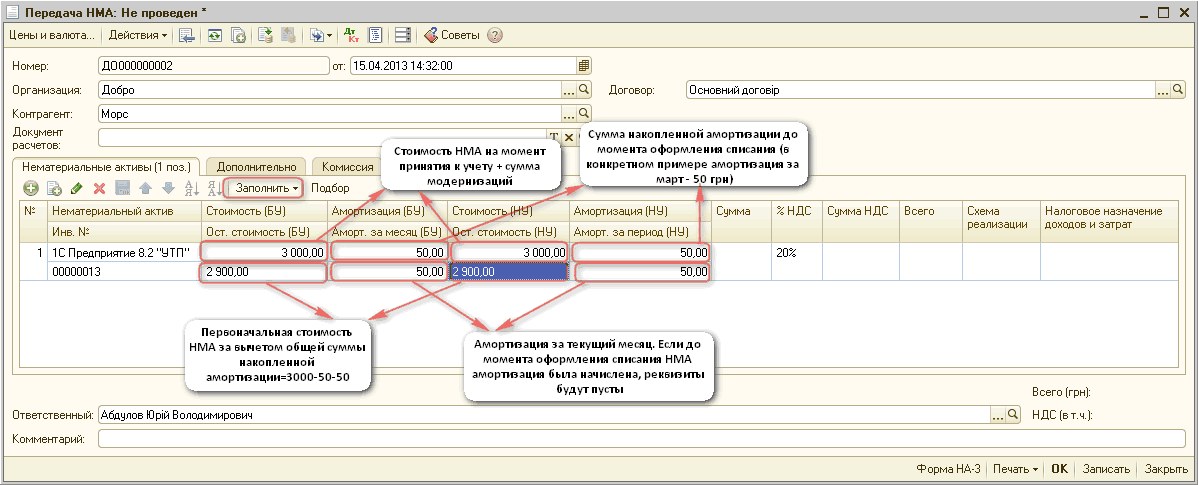
Читатиу цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
ЧитатиОргани державної податкової служби мають право проводити:Види перевірок. Камеральна перевірка. Документальні перевірки. Документальна планова перевірка. Документальна позапланова перевірка. Документальна невиїзна перевірка. Фактична перевірка. Документи
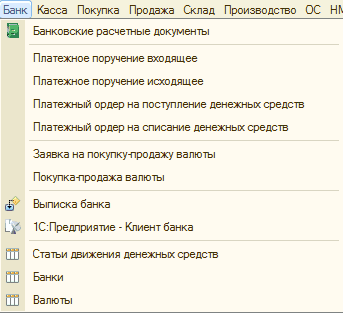
ЧитатиЦей розділ допоможе Вам розібратися в призначенні субрахунків, докладно розповість про вкладку "Банк" та її складові, платіжне доручення і правильність його заповнення.
ЧитатиДуже рідко інвентаризація ТМЦ проводиться без виявлення пересортиці. Відповідно до Інструкції №– 69, якщо в результаті інвентаризації виявлено, що нестача і надлишок виникли за ТМЦ однієї назви в один і той самий період в однієї й тієї самої матеріально відповідальної особи, можливий взаємний залік такого надлишку і нестачі.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
Читати