У розрахунково-платіжній відомості в колонці "Усього до видачі" зазначається сума до виплати без урахування періоду нарахування заробітної плати. А під час заповнення документа "Виплата ЗП" період нарахування враховується.
Наразі в торгівлі дедалі більшого поширення набувають системи оплати за допомогою платіжних карток. Для цього, окрім модулів торговельних конфігурацій системи 1С:Підприємство 8, на касах торговельно-збутових підприємств додатково встановлюються програмно-технічні комплекси роботи з пластиковими картками міжнародних платіжних систем. При цьому введення інформації про операції з пластиковими картками до інформаційної бази системи 1С:Підприємство 8 здійснюється вручну. Окрім додаткових витрат часу та незручностей у роботі касира, це може призвести до втрати інформації або її спотворення. Тому інтеграція еквайрингових продуктів із торговельними конфігураціями системи 1С:Підприємство 8 стає актуальною. Загальну схему організації приймання платежів на касах торговельно-збутового підприємства наведено на рис. 1. Вступ. Початок роботи із зовнішньою компонентою. Оплата карткою. Скасування платежу за карткою. Повернення платежу за карткою. Завершення роботи
Для коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
<b>УВАГА!!!</b> Вести пооб'єктний облік ТМЦ на складі, за яким уже раніше вівся сумовий облік, небажано, оскільки за ознакою складу «Сумовий облік» не ведеться історія значень. Відповідно під час перепроведення документів за цим складом можуть виникнути помилки.
У статті описано порядок початку роботи з підсистемою обліку відпусток у конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1 на вже працюючому підприємстві. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
Розглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.
У цій статті будуть описані алгоритми розрахунку першої події в типових українських конфігураціях для України ("Бухгалтерський облік для України", "Торгівля + склад для України", "Комплексна конфігурація для України", "Виробництво + послуги + бухгалтерія для України").
Згідно з п. 164.2.11 ПКУ до складу загального місячного (річного) оподатковуваного доходу включається сума надмірно витрачених грошових коштів, отриманих платником ПДФО на відрядження або під звіт і не повернених у встановлені законодавством строки, розмір якої обчислюється відповідно до п. 170.9 ПКУ. У звіті 1-ДФ ці суми повинні бути зазначені з ознакою доходу "118".
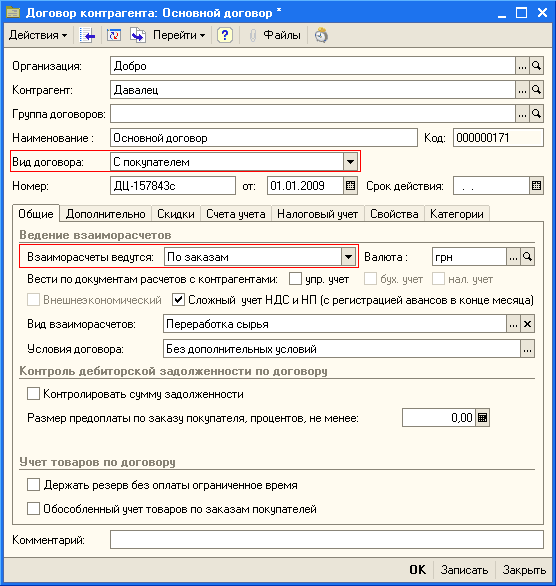
У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки