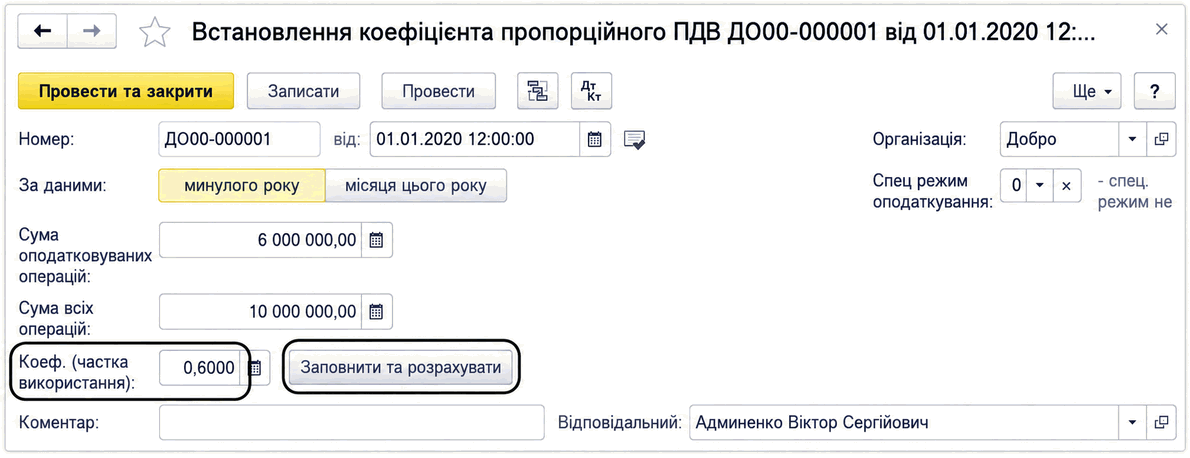
Встановлення коефіцієнта розподілу ПДВ
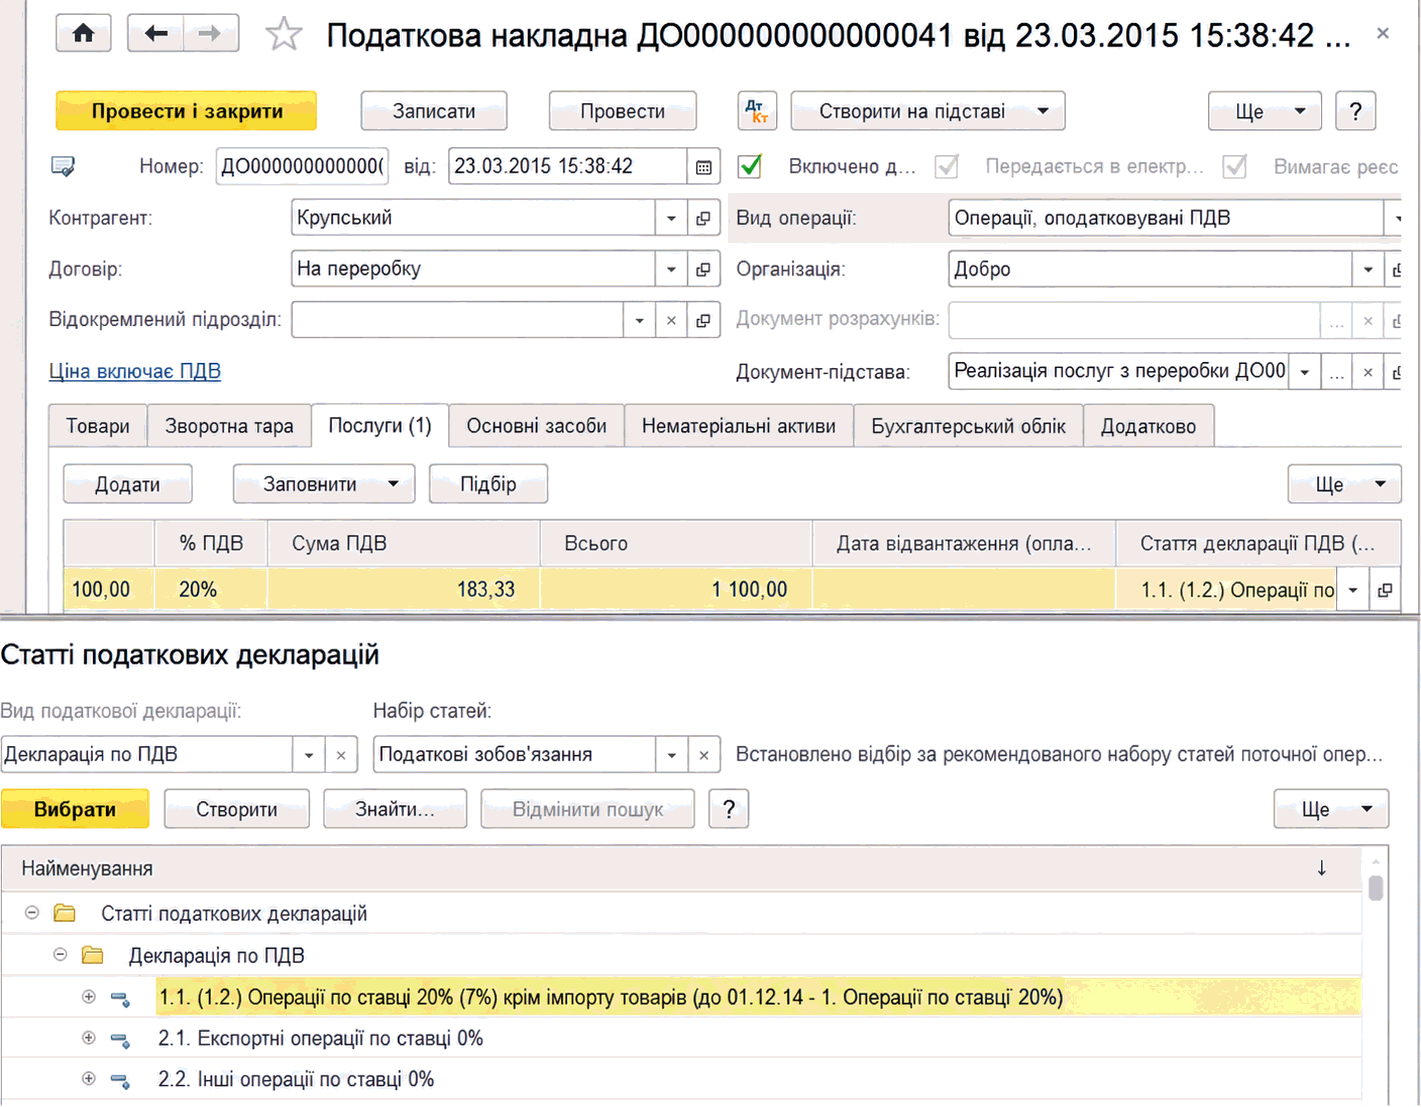
Документ дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Документ дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиПрактикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиПрактичний розбір ролей імпортера, митного брокера, декларанта й утримувача митного режиму після завершення переходу від дозволів до авторизацій: хто подає декларацію, відповідає за відомості, сплачує митні платежі та контролює дотримання умов режиму.. Що вже діє станом на 11 вересня 2026 року. Шість понять, які не слід змішувати. Порівняльна таблиця ролей у трьох сценаріях. Як сторони пов’язані між собою. Пряме представництво: дешевше не означає безконтрольно. Непряме представництво: більше відповідальності брокера, але не «страховка» для імпортера. За що імпортер відповідає за будь-якої моделі. Що передбачити в договорі з брокером. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки після реформи. Контрольний список перед першою декларацією. Практичний висновок
ЧитатиПрактичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок
ЧитатиОписано створення, пошук, проведення та друк документів у BAS Бухгалтерія, а також роботу з реквізитами, рухами регістрів і табличними частинами документів.. Введення документів. Пошук раніше введених документів. Загальні реквізити документів. Введення одних документів на підставі інших. Коригування записів регістрів. Проведення документів. Перегляд і коригування рухів документів. Друк документів. Автоматизоване заповнення табличних частин документів. Настройка видимості колонок табличної частини документа
ЧитатиПрактична карта для підприємства: які платежі нерезидентам дозволені, на який пункт постанови НБУ посилатися, що подати банку, які ліміти й строки перевірити та як діяти, якщо операцію зупинено або відхилено. Матеріал актуалізовано станом на 11 вересня 2026 року.. Як читати постанову №18. Карта найпоширеніших платежів нерезидентам. Строк 180 днів: коли платіж дозволений, але операція залишається під наглядом. Стимулюючі ліміти: не універсальний дозвіл, а окремий ресурс. Що саме перевіряє банк. Пакет, який зменшує кількість запитів. Що робити, якщо банк відмовив. Чек-лист перед відправленням платежу. Журнал актуалізації
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиСтаном на 11 вересня 2026 року пояснюємо, для яких аграрних товарів діє 150-денний строк розрахунків, від якої дати його рахувати та як провести конкретний експортний договір із двома платежами до завершення валютного нагляду.. Що саме змінив НБУ в серпні 2026 року. Від якої дати рахувати строк. Практичний приклад: договір, експорт і два платежі. Що відбувається після часткової оплати. Чому логістична затримка не змінює дату автоматично. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки, через які 150 днів рахують неправильно. Робочий чек-лист бухгалтера. Практичний висновок
ЧитатиПрактична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу
ЧитатиОписано роботу з довідником Номенклатура, створення документів із кошика та картки позицій різних типів. Розглянуто реквізити запасів, послуг, робіт, операцій і видів робіт.. Введення основної інформації про номенклатуру
ЧитатиПрактична самоперевірка навичок Excel для бухгалтера: як прочитати вимоги вакансії, очистити вивантаження, знайти дублікати, виконати формульні розрахунки, звірити облік із банком, побудувати зведену таблицю та чесно оцінити готовність до тестового завдання.. Коротка відповідь: достатній рівень — це відтворюваний результат. Як читати вимогу Excel у вакансії. База: таблиця, типи даних, посилання, фільтри та файл. Робочий рівень: формули як інструмент контролю. Звіряння банківської виписки з обліковим вивантаженням. Зведені таблиці: швидко підсумувати, але не втратити джерело. Матриця навичок за бухгалтерськими ділянками. Самотест Excel для бухгалтера на 45–60 хвилин. Швидкість і точність: що важливіше на тесті. Як чесно говорити про Excel на співбесіді. Фінальний чек-лист перед співбесідою
Читати