Тема публікацій

Операції

Статті та довідкові матеріали за цією темою.

Стаття

Міграція зі старої бази 1С до BAS: що переносити, що очищати й що звіряти

Практичний план переходу зі старої облікової бази 1С до BAS: як зафіксувати конфігурації та доробки, визначити потрібну глибину історії, очистити довідники, перенести залишки й відкриті операції, а потім підтвердити результат контрольними звітами та протоколом міграції.. Спочатку зафіксуйте не назву програми, а точну точку переходу. Визначте модель переходу й глибину історії. Довідники: переносити ідентичність, а не накопичений безлад. Залишки: сума має збігтися разом з аналітикою. Взаєморозрахунки: борг без документа може втратити сенс. Зарплатні дані: розділіть старт розрахунку та архів історії. Основні засоби: облікова картка має відповідати реальному об’єкту. ПДВ: перевіряйте ланцюжок операції, а не тільки рахунки. Протокол міграції: документ, який відповідає на запитання «що саме зробили». Контрольна оборотка: як довести, що перехід відбувся коректно. Репетиція переходу й перший робочий період. Коли потрібне окреме навчання команди. Підсумковий чек-лист

Читати
Матеріал

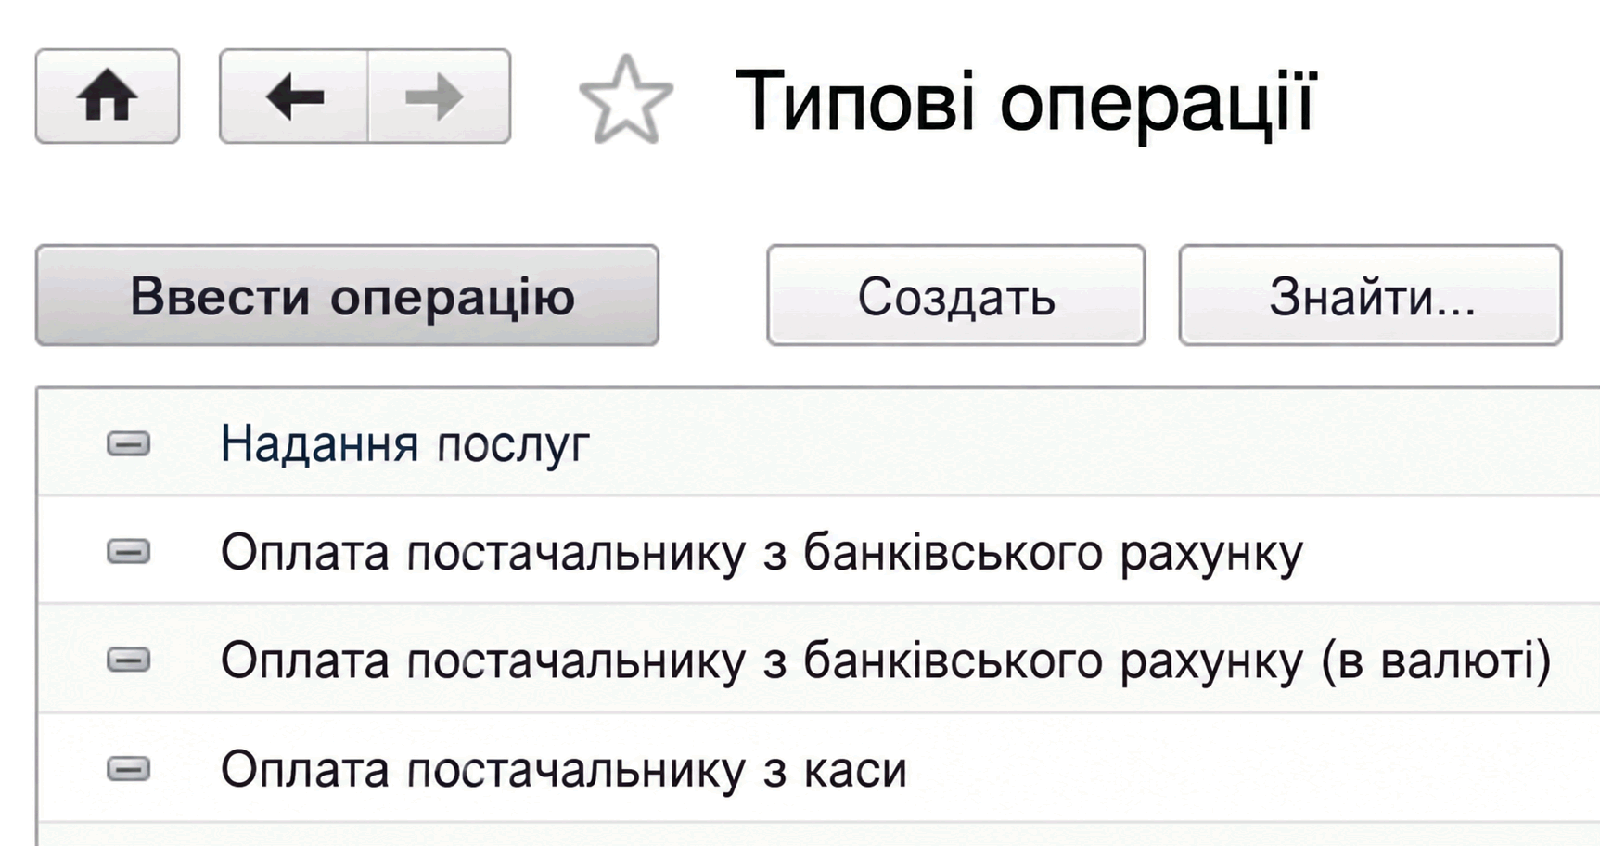
Типові операції

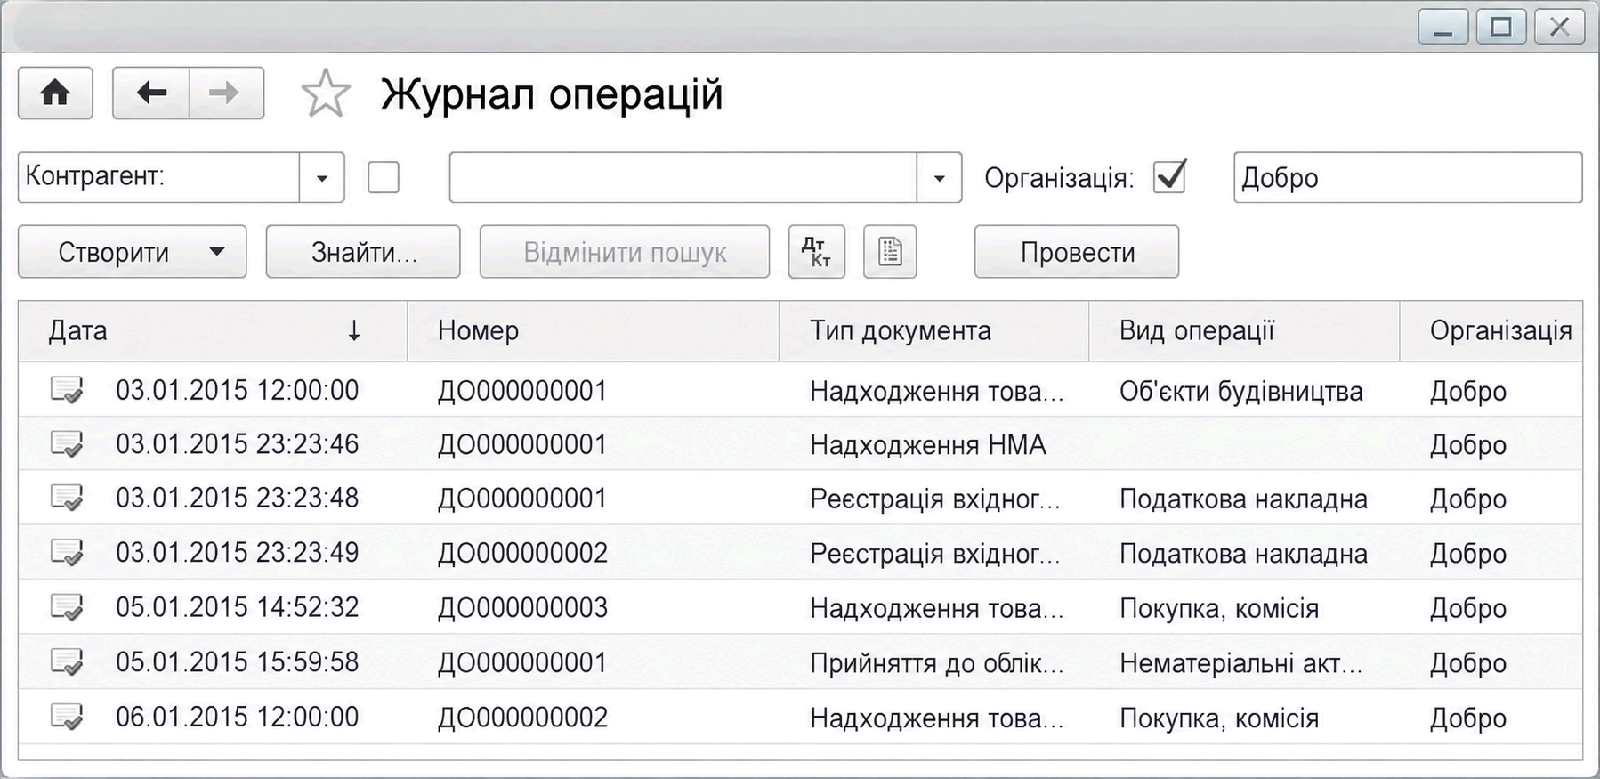
Описано введення операцій за шаблоном типової операції та створення власних шаблонів у BAS Бухгалтерія. Розглянуто параметри, значення і автоматичне формування проводок.. Введення операції за шаблоном типової операції. Створення нового виду типової операції

Читати
Матеріал

Що вчити для першої роботи бухгалтером: 1С, BAS і практичні навички

Практичний дороговказ для кандидата без досвіду: як прочитати вимоги вакансії, відокремити базові навички від роботи досвідченого бухгалтера, скласти власну матрицю вправ і підготувати докази вміння працювати з первинними документами, банком, запасами, взаєморозрахунками та Excel.. Коротка відповідь: облікова логіка плюс практика в BAS. Що показала вибірка вакансій на 23 вересня 2026 року. Карта базових ділянок обліку. Які навички BAS треба показувати на задачі. Excel, документи й комунікація — не другорядні навички. Матриця: вимога вакансії, тренувальна задача і доказ навички. Реалістичний план практики на чотири тижні. Як чесно описати рівень у резюме. Готовність до першого відгуку: короткий чек-лист

Читати
Матеріал

Бухгалтер ТОВ з нуля: як опанувати повний цикл обліку

Практична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок

Читати
Матеріал

Бухгалтер ФОП з нуля: карта навичок від первинки до звітності

Практична карта компетенцій для початківця: як послідовно пройти документи, гроші, податки та звітність, перевірити кожну навичку на тренувальному місяці й зрозуміти межі автоматизації в BAS.. Що на практиці означає «з нуля». Карта компетенцій: знати, уміти, перевірити. Маршрут навчання у чотири етапи. Де допомагає BAS, а де рішення залишається за людиною. Коли розширювати навички до повного циклу. Мінікейс: один місяць умовного ФОП. Типові помилки початківця. Критерії готовності працювати під наглядом. Фінальний чекліст місяця

Читати
Стаття

ПРОРРО всередині BAS: як провести продаж один раз і не дублювати його в касовій програмі

Практична наскрізна демонстрація роботи касира в BAS: від відкриття зміни й одного введення продажу до змішаної оплати, повернення, Z-звіту та контрольної звірки без повторного набору товарів у сторонній касовій програмі.. Що підтверджено станом на 11 вересня 2026 року. Наскрізний сценарій: одна зміна, один продаж, одна контрольована історія. Крок 1. Відкриваємо зміну й перевіряємо контекст. Крок 2. Оформлюємо продаж у BAS лише один раз. Крок 3. Проводимо змішану оплату без розриву між терміналом і чеком. Крок 4. Оформлюємо повернення як нову контрольовану операцію. Крок 5. Закриваємо зміну лише після звірки. Які дані мають пов’язувати BAS і ПРОРРО. Що показати на уроці, а не лише розповісти. Типові помилки впровадження. Фінальний чек-лист для керівника та бухгалтера. Практичний висновок

Читати
Матеріал

Облік НМА

Описано операції обліку нематеріальних, основних та малоцінних активів: придбання, введення в експлуатацію, амортизація, модернізація, ремонт, списання та продаж.. Облік необоротних матеріальних активів. Облік малоцінних активів

Читати
Стаття

FREDO не обмінюється з BAS після оновлення: дерево діагностики без зайвих перевстановлень

Практичне дерево рішень для ситуації, коли після оновлення BAS не бачить FREDO, документ не потрапляє до сервісу або не підписується: від перевірки версії та одного контрольного документа до локалізації проблеми в інтеграції, формі, сертифікаті, токені чи каналі відправлення.. Спочатку зафіксуйте стан, а вже потім щось змінюйте. Нульова розвилка: яка версія FREDO реально запущена. Головне дерево рішень. Гілка 1. BAS не бачить FREDO. Гілка 2. BAS бачить FREDO, але документ не передається. Гілка 3. Документ у FREDO є, але підпис не працює. Гілка 4. Документ підписаний, але не відправляється або немає відповіді. Швидка карта симптомів. Що передати фахівцю підтримки. Контроль після відновлення. Підсумок

Читати
Стаття

ПРРО у маленькій торговій точці: що і скільки звіряти щодня

Практичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки

Читати
Стаття

Продажі через маркетплейси та DAC7: які дані зможе отримувати податкова і чим ФОП відрізняється від приватного продавця

Що саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок

Читати
Стаття

Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію

Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера

Читати
Записатися телефоном