Тема публікацій

Оплата

Статті та довідкові матеріали за цією темою.

287 публікацій
Матеріал

Поточний ремонт за договором ЦПХ: здійснюємо видатки за цільовим призначенням

Щоб уникнути нецільового використання коштів та розрахуватись за зобов’я­заннями, взятими за договором цивільно-правового характеру (далі — договір ЦПХ), видатки слід здійснити за КЕКВ 2111 Заробітна плата. Адже згідно із підпунктом 4 підпункту 2.1.1.1 Інструкції щодо застосування економічної класифікації видатків бюджету, затвердженої наказом Міністерства фінансів України від 12.03.2012 № 333 (далі — Інструкція № 333), <b>винагороди та інші виплати</b>, нараховані працівникам, які не перебувають у штаті установи (організації), відповідно до умов цивільно-правового договору (за винятком суб’єктів господарювання) <b>здійснюють за КЕКВ 2111 Заробітна плата</b>.Бюджетна установа залучила фізичних осіб (не підприємців) для проведення поточного ремонту приміщень. З виконавцями були укладені угоди цивільно-правового характеру, а після виконання робіт складений акт за формою КБ-2в. Кошти на оплату праці з виконання поточного ремонту планувались не за КЕКВ 2111 Заробітна плата, а за КЕКВ 2240 Оплата послуг (крім комунальних). За якими КЕКВ провести видатки за виконані роботи з поточного ремонту?

Читати
Матеріал

Оплата простою

У цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>

Читати
Матеріал

Сума індексації — складова заробітної плати

Чергове обмеження заробітної плати працівників бюджетної сфери запроваджене Законом України Про внесення змін та визнання такими, що втратили чинність, деяких законодавчих актів України від 28.12.2014 № 76-VIII (далі — Закон № 76).Бухгалтер нарахував керівнику установи заробітну плату, яка разом із сумою індексації перевищує максимальний місячний розмір. Адже з 01.01.2015 заробітна плата працівників бюджетних установ не може бути більшою за сім мінімальних заробітних плат. Чи поширюється таке обмеження на нараховані суми індексації, відпускних, матеріальної допомоги, премії?

Читати
Матеріал

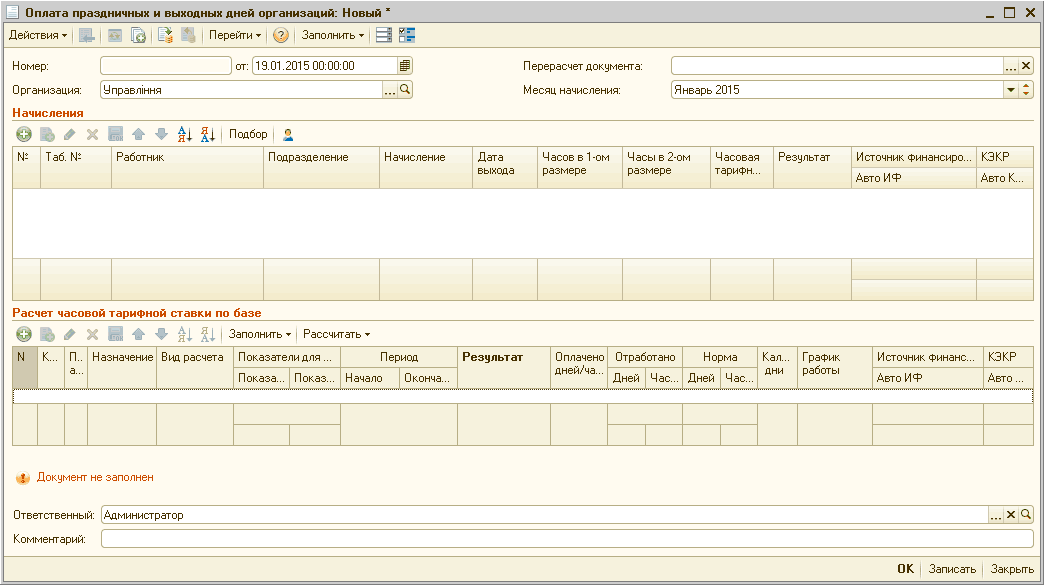
Методика відображення оплати праці у святковий та неробочий день

У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Порядок оподаткування сум відпускних у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

Оскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування

Читати
Матеріал

Контингент учнів у групі зменшився: чи зміниться зарплата викладача

Основним документом, який регламентує <b>діяльність класного керівника</b> професійно-технічного навчального закладу, є Положення про класного керівника навчального закладу системи загальної середньої освіти, затверджене наказом Міністерства освіти і науки України від 06.09.2000 № 434.У професійно-технічному навчальному закладі протягом січня — березня зменшився контингент учнів у групі з 21 до 19 осіб. Чи зміниться розмір доплати за класне керівництво викладачу, якого призначено класним керівником цієї групи?

Читати
Матеріал

Поточні та капітальні видатки ДНЗ коштом сільського бюджету

У 2015 році дошкільний навчальний заклад (ДНЗ) фінансується за рахунок субвенції з районного бюджету сільському бюджету. Кошторис на 2015 рік в обсязі цієї субвенції затверджує сільська рада.На утриманні сільської ради перебуває, зокрема, дошкільний навчальний заклад. Перед початком зимового періоду за рішенням сесії сільської ради з сільського бюджету виділено кошти на:

Читати
Матеріал

Витрати підприємства та їх склад

Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування

Читати
Матеріал

Оформлення оплати кількох замовлень покупців одним платіжним документом

Приклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).

Читати
Матеріал

Відображення в обліку операцій фінансового лізингу у лізингоодержувача

У цій статті описано методику оформлення операцій фінансового лізингу в обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

ЄТС-2014: підвищення посадових окладів буде, але не всім

Відповідно до статті 3 Закону України Про оплату праці від 24.03.1995 № 108 <b>мінімальна заробітна плата</b> — це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитись оплата за виконану працівником місячну норму праці (обсяг робіт).Бухгалтер бюджетної установи, який веде розрахунки із працівниками із заробітної плати, знає, що заробітна плата не може бути нижчою за мінімальний розмір. Із 1 грудня 2013 року розмір мінімальної заробітної плати змінився. Як встановити оклади працівникам, оплата праці яких здійснюється за ЄТС, у грудні 2013-го та у 2014 році?

Читати
Матеріал

Виготовлення і монтаж металевих огорож та воріт: за яким КЕКВ оплачувати та як оприбутковувати

Замовлення на виготовлення і монтаж металевої огорожі та воріт передбачає створення об’єкта основних засобів. Адже згідно з пунктом 1.2 Положення з бухгалтерського обліку необоротних активів бюджетних установ, затвердженого наказом Міністерства фінансів України від 26.06.2013 № 611 (далі — Положення з обліку необоротних активів), <b>об’єктом основних засобів є</b>, зокрема, конструктивно відокремлений предмет, призначений для виконання певних самостійних функцій. До того ж пункт 3.4 Положення з обліку необоротних активів передбачає, що огорожі та інші надвірні споруди, що обслуговують будівлю (сарай, паркан, колодязь), становлять разом із нею один інвентарний об’єкт. Якщо ці будівлі та споруди обслуговують два і більше приміщень, вони вважаються самостійними інвентарними об’єктами.Бюджетна установа замовила виготовлення і монтаж металевої огорожі та воріт у сторонньої організації. Вартість металевої огорожі та воріт становить 98 000 грн. За яким КЕКВ оплачувати виготовлення та монтаж таких конструкцій та на який субрахунок обліку їх оприбуткувати?

Читати
Записатися телефоном