Звіт за кредитною лінією
Звіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Звіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиСтаном на 11 вересня 2026 року пояснюємо, для яких аграрних товарів діє 150-денний строк розрахунків, від якої дати його рахувати та як провести конкретний експортний договір із двома платежами до завершення валютного нагляду.. Що саме змінив НБУ в серпні 2026 року. Від якої дати рахувати строк. Практичний приклад: договір, експорт і два платежі. Що відбувається після часткової оплати. Чому логістична затримка не змінює дату автоматично. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки, через які 150 днів рахують неправильно. Робочий чек-лист бухгалтера. Практичний висновок
ЧитатиКалендар користувача відображає заплановані події та замовлення у вигляді списку, дня, тижня або місяця. Описано його налаштування, кольорову індикацію та зміну подій перетягуванням.. Загальне налаштування календаря користувача
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
ЧитатиПрактична наскрізна демонстрація роботи касира в BAS: від відкриття зміни й одного введення продажу до змішаної оплати, повернення, Z-звіту та контрольної звірки без повторного набору товарів у сторонній касовій програмі.. Що підтверджено станом на 11 вересня 2026 року. Наскрізний сценарій: одна зміна, один продаж, одна контрольована історія. Крок 1. Відкриваємо зміну й перевіряємо контекст. Крок 2. Оформлюємо продаж у BAS лише один раз. Крок 3. Проводимо змішану оплату без розриву між терміналом і чеком. Крок 4. Оформлюємо повернення як нову контрольовану операцію. Крок 5. Закриваємо зміну лише після звірки. Які дані мають пов’язувати BAS і ПРОРРО. Що показати на уроці, а не лише розповісти. Типові помилки впровадження. Фінальний чек-лист для керівника та бухгалтера. Практичний висновок
ЧитатиРозглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт
ЧитатиПрактичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки
ЧитатиПрактичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера
ЧитатиПокроковий навчальний кейс для нового ФОП або магазину: як підготувати господарську одиницю, подати заяви через Електронний кабінет, зареєструвати КЕП касира, безпечно провести тестову зміну, сформувати перший фіскальний чек і закрити день Z-звітом.. Що актуально станом на 11 вересня 2026 року. Підготовка: що має бути до заяви № 1-ПРРО. Крок 1. Подайте заяву № 1-ПРРО. Крок 2. Зареєструйте КЕП касира формою № 5-ПРРО. Крок 3. Налаштуйте товари, оплати й зв’язок з обліком. Крок 4. Проведіть тестову зміну. Крок 5. Вимкніть тестовий режим і сформуйте перший чек. Крок 6. Закрийте день Z-звітом. Які скріншоти зберегти в папці запуску. Типові помилки під час запуску. Чекліст запуску торгової точки. Практичний висновок
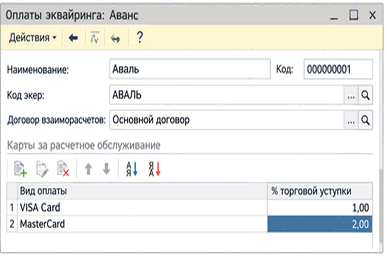
ЧитатиОписано заповнення видів оплати для чеків ККМ, налаштування еквайрингу та банківських кредитів. Наведено особливості оформлення надходження товарів до НТТ і розрахунку роздрібних цін.. За темою
ЧитатиПрактичний довідник про фіскалізацію найпоширеніших способів оплати: як відрізнити прямий банківський переказ від еквайрингу, хто видає чек при післяплаті, коли сформувати документ і як правильно оформити повернення.. Спочатку встановіть не бренд, а платіжний маршрут. Велика таблиця: спосіб оплати → розрахункова операція → РРО/ПРРО → момент чека. IBAN: коли застосунок банку не перетворює переказ на еквайринг. POS, LiqPay і mono: два документи замість одного. Коли формувати електронний чек за онлайн-оплатою. NovaPay і післяплата: хто стоїть перед покупцем у момент оплати. Окремо про повернення: відтворіть логіку первинної оплати. Що змінило у чеках і чому старі налаштування небезпечні. Як організувати облік, щоб касир не тлумачив закон під час кожного продажу. Типові помилки, які видно під час першої звірки. Підсумковий чек-лист перед запуском нового способу оплати
Читати