Тема публікацій

Оплати

Статті та довідкові матеріали за цією темою.

240 публікацій
Стаття

Перехід ФОП між групами у 2026 році: календар без податкової пастки

Практичний календар переходу ФОП на іншу групу єдиного податку з поясненням строків, критеріїв груп, ставок 2026 року та дій із ПДВ, касою, товарними залишками й обліковою програмою.. Головне правило: заява працює лише з нового кварталу. Спочатку перевіряємо право на нову групу. Яку заяву подати до 15 вересня. ПДВ: три різні сценарії, які не можна змішувати. Що зробити із залишками при анулюванні ПДВ. Облік товарних запасів після зміни групи. РРО та ПРРО: готуємо касу до першої операції, а не після неї. Перехідні оплати, повернення і договори. Чек-лист бухгалтера на вересень. П’ять пасток, які трапляються найчастіше

Читати
Матеріал

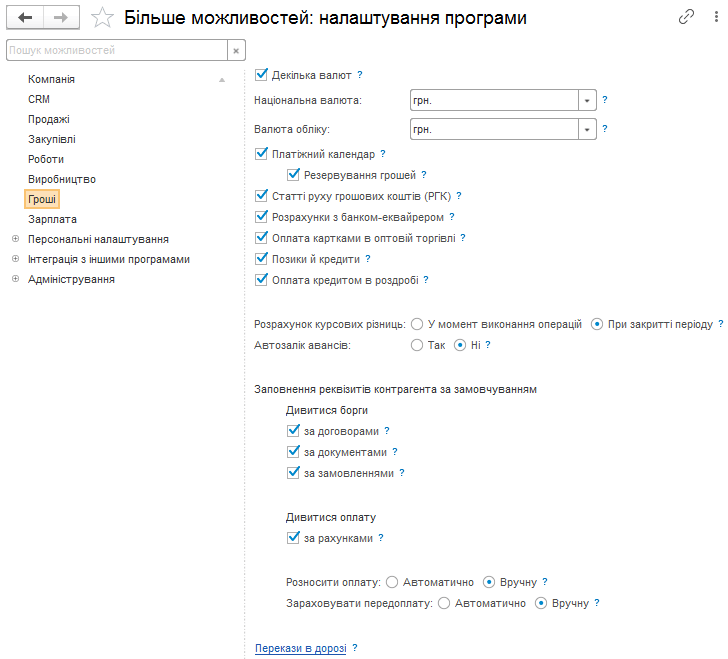
Розділ налаштувань «Гроші»

Описано налаштування обліку грошових коштів у розділі «Гроші», зокрема багатовалютний облік, платіжний календар, еквайринг, кредити та автоматичний залік авансів і боргів.

Читати
Стаття

Е-лікарняний від відкриття до фінансування: алгоритм бухгалтера

Практичний алгоритм роботи з електронним листком непрацездатності станом на 11 вересня 2026 року: де знайти документ і витяг з ЕРЛН, як перевірити статус та страховий стаж, застосувати шестимісячне обмеження, розрахувати виплату новому працівникові, подати заяву-розрахунок і зберегти докази кожного етапу.. Один е-лікарняний — шість контрольних точок. Крок 1. Знайдіть листок і перевірте статус. Крок 2. Сформуйте витяг з ЕРЛН. Крок 3. Не змішуйте два показники страхового стажу. Окремий сценарій: захворів новий працівник. Крок 4. Розрахуйте середню зарплату й джерела оплати. Крок 5. Від рішення до грошей на рахунку. Як відобразити процес у BAS без втрати доказів. Папка підтверджень: що залишити після виплати. Типові помилки, які затримують фінансування. Фінальний чек-лист бухгалтера

Читати
Стаття

Новий внесок за невиконання нормативу працевлаштування людей з інвалідністю: квартальний калькулятор

Практичний алгоритм для роботодавця: як за показниками кварталу визначити середньооблікову кількість працівників, норматив робочих місць, середньомісячну зарплату та суму внеску з урахуванням 50-відсоткового воєнного коефіцієнта. Окремо розібрано межі 8, 25 і 26 працівників та ситуацію, коли працівника прийнято посеред кварталу.. Що актуально станом на 11 вересня 2026 року. Формула внеску: п’ять показників в одному рядку. Крок 1. Визначаємо середньооблікову кількість. Крок 2. Знаходимо норматив для 8, 25 і 26 працівників. Крок 3. Розраховуємо середньомісячну зарплату. Готовий калькулятор: 8, 25 і 26 працівників. Що перевірити перед розрахунком у BAS або таблиці. Типові помилки, через які внесок занижують. Практичний висновок

Читати
Стаття

Зарплата і кадри в BAS: коли достатньо ПРОФ, коли потрібна КОРП, а коли — окрема зарплатна програма

Практичне порівняння трьох способів організувати зарплатний і кадровий облік: від простих окладів у BAS Бухгалтерія ПРОФ до складних нарахувань у КОРП та окремого контуру BAS Зарплата та Управління Персоналом із синхронізацією, розподілом ролей і контрольованим перенесенням початкових даних.. Спочатку визначте не продукт, а контур роботи. Що реально відрізняє ПРОФ, КОРП і BAS ЗУП. Сценарій 1. Невелика фірма з окладами: ПРОФ може бути достатньо. Сценарій 2. Підприємство зі змінами й доплатами: природна зона КОРП. Сценарій 3. Група компаній і окремий розраховувач: аргументи на користь BAS ЗУП. Премії, гіг-контракти й військовий облік: перевіряйте сценарій, а не назву функції. Типова можливість, налаштування чи платна доробка. Як переходити без втрати відпусток, боргів і середнього заробітку. Чек-лист перед рішенням. Практичний висновок

Читати
Стаття

Каса всередині BAS: як узгодити продаж, оплату та фіскальний чек із ПРОРРО

Практична схема роботи каси без повторного введення продажу: як налаштувати інтеграцію BAS із ПРОРРО, контролювати відповідність документа, отриманих коштів і зареєстрованого чека, а також безпечно обробляти повернення, змішану оплату та збої зв’язку.. Що саме з’явилося в типових рішеннях BAS. Трикутник контролю: документ, гроші, чек. Звичайний продаж: правильна послідовність. Змішана оплата: одна покупка, кілька підтверджень. Повернення: не видалення продажу, а нова контрольована операція. Немає зв’язку: що насправді означає автономна робота. Помилка під час відправлення: коли повторювати безпечно. Щоденна звірка, яка виявляє пропуск і дубль. Наскрізне тестування перед запуском. Ролі й короткі інструкції для команди. Чек-лист керівника перед промисловим запуском. Практичний висновок

Читати
Стаття

Первинні документи без підпису замовника: як застосовувати спрощення 2026 року

З 1 квітня 2026 року для послуг, робіт і оренди діє спеціальне спрощення: за визначених законом умов первинний документ може не містити посади, прізвища та підпису відповідальної особи замовника або орендаря. Розбираємо, чому це не скасовує первинні документи, як сформулювати умову договору, визначити період операції, оформити односторонній документ і зберегти достатній доказовий пакет для обліку та перевірки.. Головне спростування: акти та первинні документи не скасували. Коли односторонній первинний документ працює. Що варто передбачити в договорі. Як визначити період здійснення операції. Приклад одностороннього первинного документа. П’ять практичних сценаріїв. Коли спрощення застосовувати не можна. Який доказовий пакет зберігати. Як налаштувати процес у 1С або BAS. Типові помилки. Чек-лист перед першим документом без підпису замовника. Практичний висновок

Читати
Стаття

РРО та ПРРО для інтернет-магазину у 2026 році: коли потрібен фіскальний чек

Практичний посібник із фіскалізації оплат в українському інтернет-магазині у 2026 році: як відрізнити розрахункову операцію від банківського переказу, визначити відповідального за чек і налаштувати роботу з готівкою, картками, еквайрингом, післяплатою, авансами, поверненнями та змішаною оплатою.. Три запитання замість формули «готівка чи безготівка». Таблиця за способами оплати. Готівка та платіжний термінал: два документи замість одного. Інтернет-еквайринг і платіжне посилання: чек видає продавець. Прямий переказ на IBAN: важливий маршрут, а не застосунок покупця. Післяплата: спочатку прочитайте договір із перевізником. Передоплата та оплата частинами. Повернення грошей покупцеві. Як налаштувати процес у 1С/BAS і ПРРО. Помилки, що створюють штрафний ризик. Штрафи у 2026 році: знову повні 100% і 150%. Підсумковий чек-лист інтернет-магазину

Читати
Стаття

Трудовий договір в Україні: особливості та нюанси

Стаття детально розглядає особливості та нюанси укладення трудового договору в Україні, включаючи його форми, види та зміни в умовах воєнного стану.Форми та види трудового договору. Зміни в умовах воєнного стану. Строковий трудовий договір: особливості укладення та припинення

Читати
Стаття

Оплата навчання бухгалтера за рахунок фірми: податкові та бухгалтерські аспекти

Стаття розглядає особливості оподаткування та бухгалтерського обліку при оплаті навчання бухгалтера за рахунок підприємства в Україні.Податкові аспекти оплати навчання. Бухгалтерський облік і звітність. Додаткові можливості для працівників

Читати
Стаття

Навчання за рахунок роботодавця: як уникнути податкових ризиків?

Стаття розглядає податкові аспекти оплати навчання працівників за рахунок роботодавця в Україні та надає рекомендації щодо мінімізації податкових ризиків. Умови неоподаткування ПДФО та військовим збором. Підвищення кваліфікації та перепідготовка. Облік і звітність

Читати
Записатися телефоном