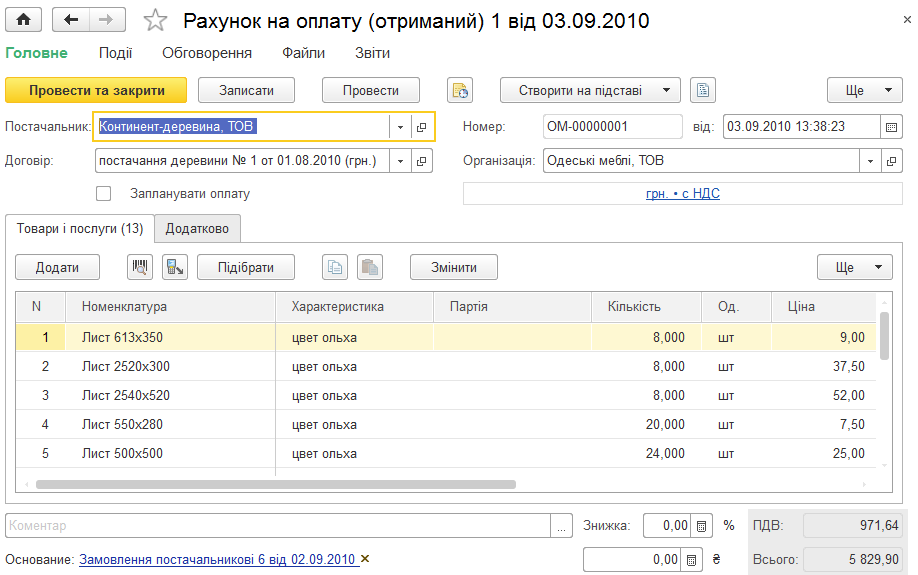
Рахунок на оплату отриманий
Описано реєстрацію отриманого від постачальника рахунку на оплату, його створення на підставі замовлення та планування оплати через вкладку «Платіжний календар».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано реєстрацію отриманого від постачальника рахунку на оплату, його створення на підставі замовлення та планування оплати через вкладку «Платіжний календар».
ЧитатиРозбираємо чинне оподаткування міжнародних посилок і доопрацьований пакет законопроєктів: де сьогодні працює межа 150 євро, як пропонують стягувати ПДВ із дистанційних покупок, що означає виняток для некомерційних відправлень до 45 євро та які процеси варто підготувати покупцям, продавцям, маркетплейсам і логістичним операторам.. Що саме сталося у вересні. Чинний режим: як рахувати сьогодні. Що пропонує новий пакет. Порівняння без юридичного туману. Як можуть змінитися процеси покупця. Що варто підготувати продавцю та маркетплейсу. Що зміниться для поштового або експрес-оператора. Завдання для бухгалтера й фахівця з облікової системи. Що робити вже зараз: короткий план. Практичний висновок
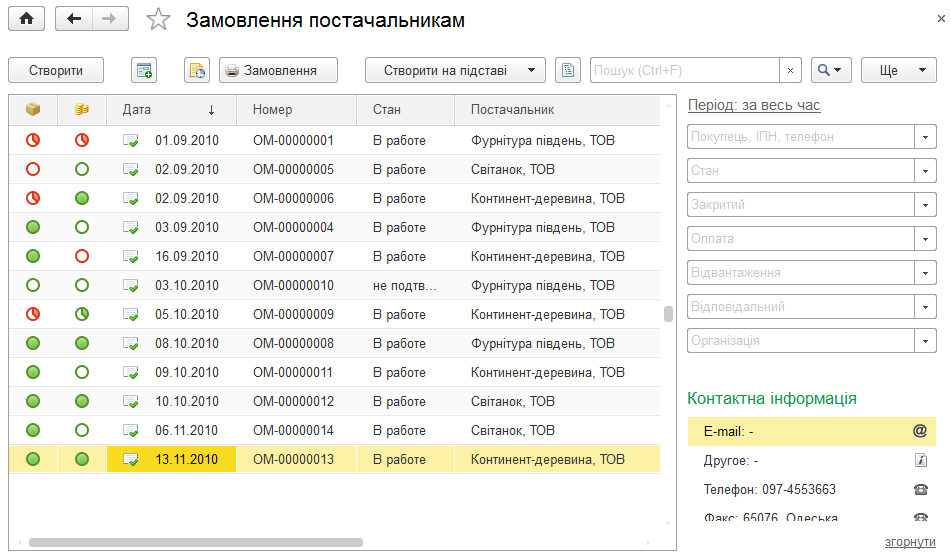
ЧитатиОписано оформлення замовлення постачальникові, планування оплат і роботу з обговореннями. Також розглянуто групову зміну та копіювання рядків табличних частин документів.. Обговорення. Групова зміна рядків документа. Копіювання рядків табличних частин документів
ЧитатиРозбираємо, на яких етапах школа втрачає потенційних учнів — від першого звернення до оплати та продовження навчання. Розповідаємо, як CRM допомагає налагодити обробку заявок, нагадування, follow-up і утримання.
ЧитатиЗвіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиСтаном на 11 вересня 2026 року пояснюємо, для яких аграрних товарів діє 150-денний строк розрахунків, від якої дати його рахувати та як провести конкретний експортний договір із двома платежами до завершення валютного нагляду.. Що саме змінив НБУ в серпні 2026 року. Від якої дати рахувати строк. Практичний приклад: договір, експорт і два платежі. Що відбувається після часткової оплати. Чому логістична затримка не змінює дату автоматично. Як організувати контроль у бухгалтерії та BAS/1С. Типові помилки, через які 150 днів рахують неправильно. Робочий чек-лист бухгалтера. Практичний висновок
ЧитатиКалендар користувача відображає заплановані події та замовлення у вигляді списку, дня, тижня або місяця. Описано його налаштування, кольорову індикацію та зміну подій перетягуванням.. Загальне налаштування календаря користувача
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
ЧитатиПрактична наскрізна демонстрація роботи касира в BAS: від відкриття зміни й одного введення продажу до змішаної оплати, повернення, Z-звіту та контрольної звірки без повторного набору товарів у сторонній касовій програмі.. Що підтверджено станом на 11 вересня 2026 року. Наскрізний сценарій: одна зміна, один продаж, одна контрольована історія. Крок 1. Відкриваємо зміну й перевіряємо контекст. Крок 2. Оформлюємо продаж у BAS лише один раз. Крок 3. Проводимо змішану оплату без розриву між терміналом і чеком. Крок 4. Оформлюємо повернення як нову контрольовану операцію. Крок 5. Закриваємо зміну лише після звірки. Які дані мають пов’язувати BAS і ПРОРРО. Що показати на уроці, а не лише розповісти. Типові помилки впровадження. Фінальний чек-лист для керівника та бухгалтера. Практичний висновок
ЧитатиРозглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт
ЧитатиПрактичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки
Читати