Стаття містить докладний опис посадових обов’язків, прав і відповідальності бухгалтера-розрахівника в Україні, а також вимоги до кваліфікації та знань, необхідних для ефективного виконання роботи.Загальні положення. Посадові обов’язки. Права та відповідальність. Кваліфікаційні вимоги
Порівняння ефективності семінарів і курсів для бухгалтерів в УкраїніСемінари: інтенсивність та актуальність. Курси: глибина та системність. Вибір залежно від цілей
У статті розглядаються переваги автоматизації бухгалтерського обліку, складнощі впровадження програмних рішень, а також надається короткий огляд найпопулярніших програм для автоматизації обліку на підприємствах України.Переваги автоматизації бухгалтерського обліку. Складнощі впровадження та вибір програмного забезпечення. Популярні рішення для автоматизації: порівняння «Парус-Бухгалтерія» та «1С:Бухгалтерія»
Стаття розглядає, ким є бухгалтер: економістом чи рахівником, і розкриває особливості цієї професії в Україні.Функції та обов'язки бухгалтера. Порівняння з економістом і рахівником. Бухгалтер: економіст чи рахівник?
Стаття розглядає основні зміни в податковому законодавстві України, їхній вплив на діяльність бухгалтера та особливості переходу на електронні сервіси обліку й звітності.Сучасні обов’язки бухгалтера та роль податкового кодексу. Перехід на електронні сервіси: нові можливості та ризики. Останні нововведення у звітності та оподаткуванні. Загальні висновки та перспективи
Надання відпустки для догляду за дитиною оформлюється документом "Відпустка для догляду за дитиною". Докладніше описано в статті "Порядок відображення відпусток для догляду за дитиною до 3-х років".
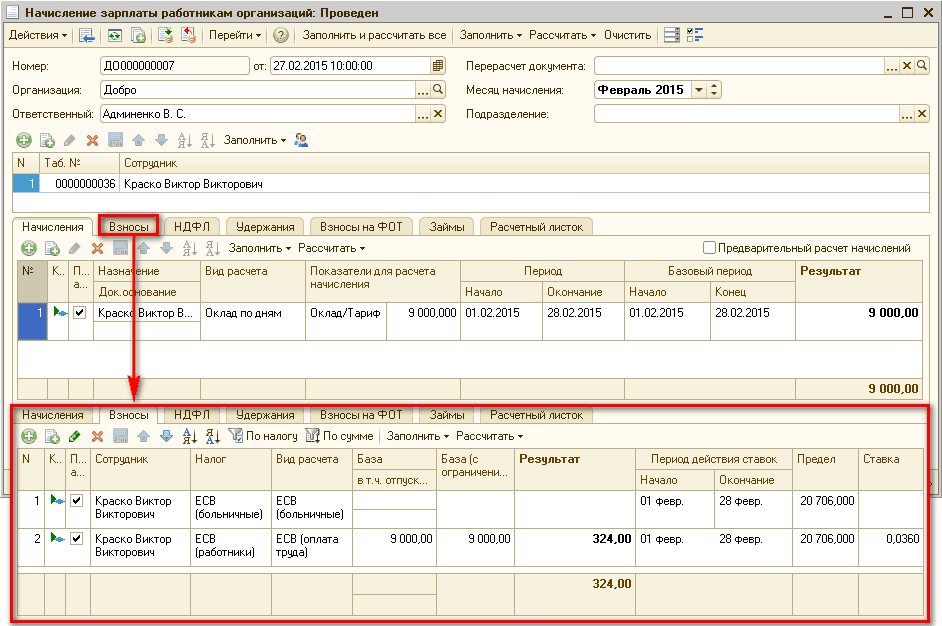
У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
Напевно, всі чули приказку "Сплатив податки — спи спокійно", але не всі знають, скільки різноманітних документів потрібно оформити, щоб вчасно сплатити податки. Останні нововведення в податковому законодавстві анонсують поліпшення в цій справі.
4 липня 2014 р. Верховною Радою України було прийнято Закон України "Про внесення змін до Податкового кодексу України та деяких інших законодавчих актів України щодо пасивних доходів" (законопроєкт № 4101а). Цей закон 29.07.2014 підписано Президентом України та 02.08.2014 опубліковано в газеті "Голос України".
У цій статті описано методику відображення операцій фінансового лізингу в бухгалтерському та податковому обліку підприємства ? лізингоодержувача, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговельним підприємством для України", редакція 1.2.Приклад