Реєстрація інших доходів фізичних осіб
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
ЧитатиПрактичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиОписано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
ЧитатиПрактична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу
ЧитатиЩо саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок
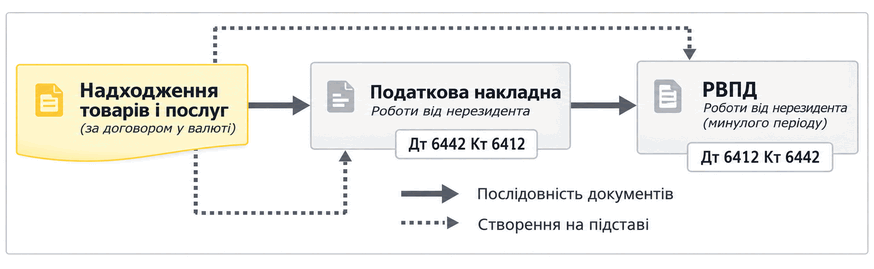
ЧитатиОписано відображення отриманих від нерезидента послуг за валютним договором, налаштування ставки ПДВ і податкового призначення, а також реєстрацію податкових документів без оформлення ВМД.
ЧитатиЩо означає високий рівень добровільного дотримання податкового законодавства у 2026 році, як бухгалтеру перевірити зарплатні, податкові та реєстраційні показники підприємства і перетворити критерії ДПС на регулярний управлінський контроль.. Що саме перевіряє ДПС. П’ять блоків, які варто винести на управлінську панель. Критерії за категоріями платників: коротка карта. Таблиця самоперевірки бухгалтера. Як організувати контроль у 1С/BAS без окремого «проєкту заради Переліку». Коли перевіряти і що робити, якщо підприємства немає у Переліку. Помилки, які створюють хибне відчуття безпеки. Практичний висновок
ЧитатиПрактичний розбір переходу на оновлену декларацію екологічного податку: коли востаннє подавати стару форму, які реквізити з’явилися у головній частині та додатках 1-6, кому позначати статус резидента Дефенс Сіті, як завчасно перевірити дозволи та що тестувати у програмі після виходу оновлення.. Що вже остаточно відомо, а що ще потрібно відстежувати. Стара і нова декларація: порівняння без зайвих деталей. Дозволи та інтегровані довкіллєві дозволи: інвентаризація до закриття кварталу. Реквізит «резидент Дефенс Сіті»: позначка не для всіх резидентів. Чи змінилися ставки екологічного податку. Коли форма з’явиться у BAS або сервісі звітності. Робочий план переходу без авралу. Типові помилки, яких можна уникнути. Фінальний чек-лист перед відправленням
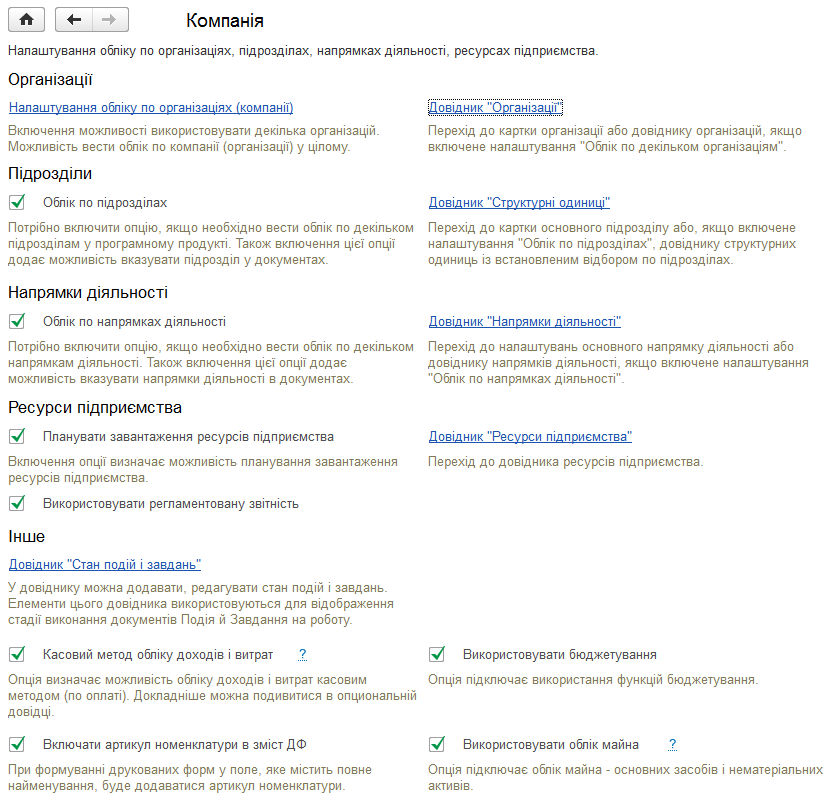
ЧитатиОписано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
ЧитатиПрактичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок
Читати