

Тема публікацій
Особливості
Довідкові матеріали за цією темою.

Підсистема "Основні засоби"
Підсистема "Основні засоби" призначена для ведення обліку за кожним об'єктом: Принципи обліку капітальних інвестицій. Особливості бухгалтерського обліку. Особливості податкового обліку. Принципи обліку основних засобів та інших необоротних матеріальних активів. Важливо!!!. Особливості бухгалтерського обліку. Особливості податкового обліку. Облік капітальних інвестицій. Купівля обладнання з оприбуткуванням його на склад. Збільшення вартості партій обладнання на складах. Переміщення обладнання. Зміна податкового призначення обладнання. Купівля об'єкта будівництва. Надходження товарів і послуг
Читати
Робота платформи 1С:Підприємство з КриптоПро в ОС Linux
У статті розглядаються деякі особливості роботи КриптоПро в ОС Linux і взаємодії платформи 1С:Підприємство з КриптоПро. Запуск Firefox для роботи з КриптоПро
Читати
Облік продукції за терміном придатності та серіями
Докладно особливості обліку випуску продукції за термінами придатності та серіями описано в статті "Графіки формування партій".
Читати
Індексація грошових доходів населення. Розрахунок коефіцієнта індексації
У типових українських конфігураціях ("Зарплата + кадри для України", починаючи з релізу 7.70.010) передбачено автоматичний розрахунок коефіцієнта індексації на підставі інформації, що зберігається в базі даних.
Читати
Особливості зміни елементів довідників у процесі введення документів
Під час введення документів іноді виникає необхідність змінювати елементи довідників, що використовуються в цих документах. При цьому слід враховувати деяку особливість 1С:Підприємства. Відкриті документи "пам'ятають" частину даних вибраних у них елементів довідника.
Читати
Малоцінні активи. Загальні принципи введення залишків
Введення залишків за малоцінними активами не автоматизовано на рівні документів. Дані вносяться за допомогою ручних операцій.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати
Імпорт примірника звіту з файлу
Конфігурація передбачає імпорт показників звітів із зовнішніх файлів. Імпорт звітності здійснюється для тих організацій, які надають її до керуючої компанії у вигляді файлів формату MS Excel або mxl. Формування та експорт бланка звіту. Особливості заповнення зовнішнього файлу. Додавання рядків до групи розкриття під час використання продукту Microsoft Excel. Додавання рядків до групи розкриття під час використання платформи "1С: Підприємство" (формат .mxl). Імпорт примірника звіту
Читати
Синхронізація довідників під час обміну даними з конфігурацією “Зарплата + кадри для України”
Цей розділ описує деякі особливості спільного використання конфігурацій “Бухгалтерський облік для України” і “Зарплата + Кадри для України”. Обмін даними між конфігураціями “Зарплата + Кадри для України” (ЗіК) і “Бухгалтерський облік для України” призначений для автоматичного формування в бухгалтерській інформаційній базі проводок за даними, розрахованими в ЗіК.
Читати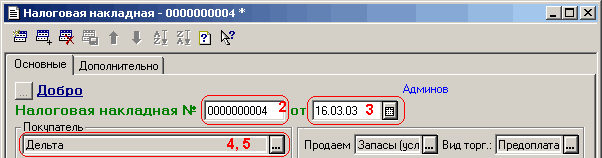
Алгоритм заповнення звіту "Книга продажів"
Заповнення звіту за даними з документа «Податкова накладна».. Заповнення звіту за даними з документа «Додаток 2 (до податкової накладної)».. Заповнення звіту за даними з документа «Роздрібна накладна» та «Повернення роздріб».. Заповнення підсумкових граф звіту.. Графи, розрахунок значень у яких не автоматизований.. Особливості побудови звіту «Книга продажів» у різних конфігураціях.
Читати
Статті витрат
Статті витрат зберігаються в довіднику "Види витрат" (меню "Довідники"). Кожна стаття витрат характеризується "закриваючим" рахунком і ознаками "Належить до постійних загальновиробничих витрат", "Належить до матеріальних витрат".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати
Особливості трансляції даних щодо готової продукції та напівфабрикатів власного виготовлення
Трансляція даних про рух готової продукції та напівфабрикатів власного виготовлення має особливості, пов'язані з тим, що, з одного боку, дані про собівартість цих активів отримуються лише після розрахунку собівартості випуску в міжнародному обліку, з іншого боку, дані про кількість випущеної продукції повинні транслюватися з українського обліку (причому не лише у вигляді проведень, а й у вигляді даних партійного обліку). Транслювати проведення щодо випуску з українського обліку все ж потрібно. Коли транслювати?. Перевірка результату трансляції проведень
Читати