Описано облік нематеріальних активів у BAS Бухгалтерія: надходження, прийняття до обліку, амортизацію, модернізацію, вибуття та інвентаризацію НМА.. Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Описано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
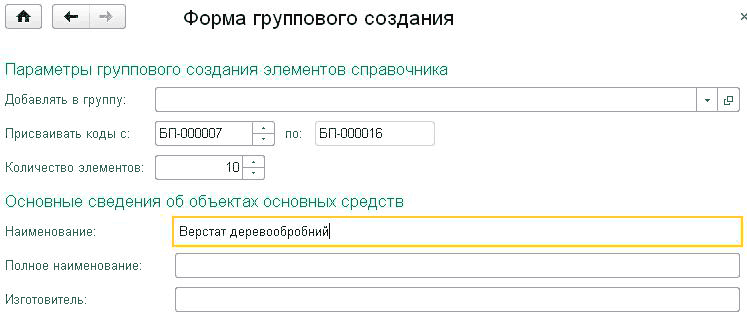
У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Під малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації