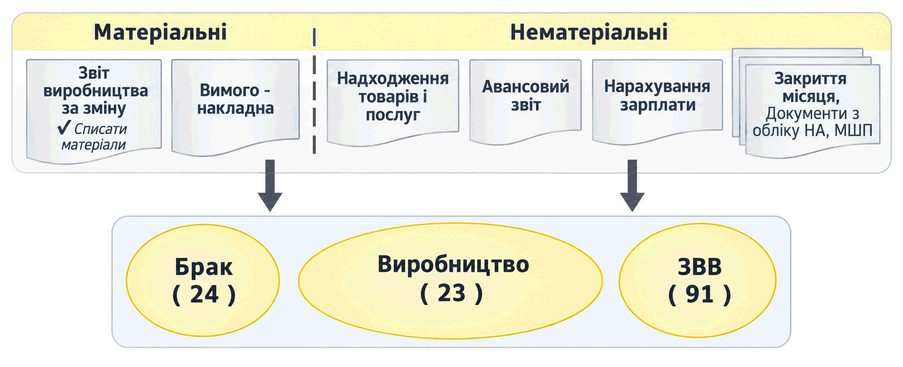
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
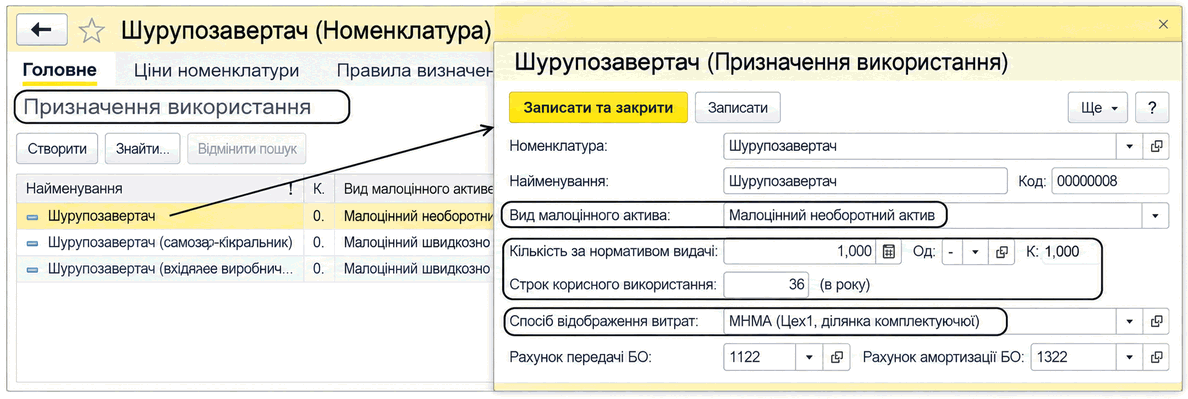
Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік
Під малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації
У типовій конфігурації реалізовано механізм, що дає змогу оформити списання малоцінних активів (малоцінних швидкозношуваних предметів, малоцінних необоротних активів, бібліотечних фондів), у яких закінчився строк корисного використання.
Щоб перемістити малоцінку, яка наразі експлуатується, від одного працівника до іншого, необхідно оформити документ "Переміщення малоцінних активів в експлуатації". Якщо використати функцію "Введення на підставі" та ввести документ на підставі документа "Передача малоцінних активів в експлуатацію", то процедура заповнення документа значно спроститься. У разі використання такого механізму залишиться лише ввести ім'я працівника з довідника "Фізичні особи" в реквізиті "Кому", якому передається малоцінка. Таким чином, таблична частина буде автоматично заповнена списком переміщуваних активів та їх кількістю.
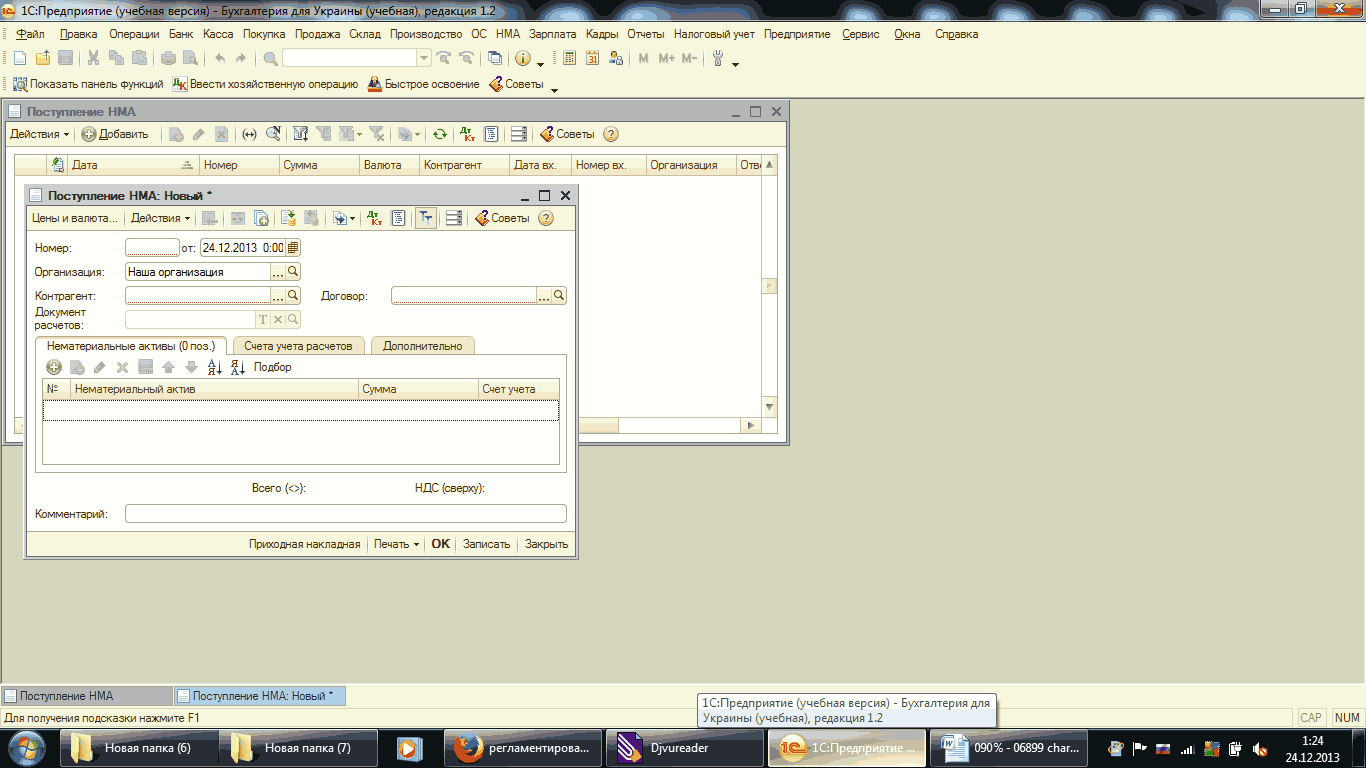
У процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію
У цьому розділі продемонстровано роботу з витратами та зносом: як вони розподіляються, яке місце посідають в інформаційній базі підприємства тощо. Також окремо розглядаються малоцінні активи, їх переміщення та списання.
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).
У типовій конфігурації реалізовано механізм, що дає змогу списувати малоцінку (малоцінні швидкозношувані предмети, малоцінні необоротні активи, бібліотечні фонди), у якої минув строк корисного використання.
Підсистема "Малоцінні активи" призначена для ведення групового кількісного обліку:Принципи обліку малоцінних активів. Відображення у складі витрат. Позабалансовий облік. Операції з малоцінними активами. Купівля малоцінки. Введення малоцінки в експлуатацію. Переміщення малоцінки. Списання малоцінки. Звітність підсистеми
Дод. завдання №1. Довідник "Статті витрат ". Дод. завдання №2. Довідник "Способи відображення витрат на амортизацію ". Дод. завдання №3. Довідник "Номенклатура". Дод. завдання №4. Аналітика обліку малоцінних активів в експлуатації. Дод. завдання №5. Налаштування заповнення "за замовчуванням". Дод. завдання №6. Купівля МНМА, МШП. Дод. завдання №7. Введення залишків. Дод. завдання №8. Введення малоцінних активів в експлуатацію. Дод. завдання №9. Списання малоцінних активів. Облік ОЗ. Дод. завдання №10. Продаж ОЗ. Дод. завдання №11. Нарахування амортизації