Тема публікацій

Переоцінка

Статті та довідкові матеріали за цією темою.

67 публікацій
Матеріал

Облік операцій в іноземній валюті

побачите відмінність у відображенні операцій між "Облік операцій в іноземній валюті" і "Облік операцій із грошовими коштами в національній валюті". Дізнаєтеся різницю у відображенні операцій в іноземній валюті управлінського та оперативного обліку.

Читати
Матеріал

Введення початкових залишків у міжнародному обліку: особливості

Процедура введення початкових залишків для ведення обліку та подальшого складання звітності за МСФЗ має свої особливості. Особливості конфігурації «Управління виробничим підприємством». Особливості застосування МСФЗ

Читати
Матеріал

Наше підприємство займається зовнішньоекономічною діяльністю. Ми отримали часткову оплату за відвантажений раніше товар. Але за цей час змінився курс. Як розраховуватимуться курсові різниці за цією операцією?

Курсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>

Читати
Матеріал

Дооцінка ОЗ з нульовою залишковою вартістю

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю

Читати
Матеріал

Переоцінка валютних статей при бюджетуванні

Після трансляції фактичних даних до підсистеми "Бюджетування" потрібно переоцінити залишки на валютних рахунках плану рахунків бюджетування. Така необхідність пояснюється тим, що обороти фактичних даних у підсистемі "Бюджетування" формуються з точністю до дня; отже, якщо протягом циклу змінювався курс валют, у яких формувалися обороти, потрібна переоцінка залишків.

Читати
Матеріал

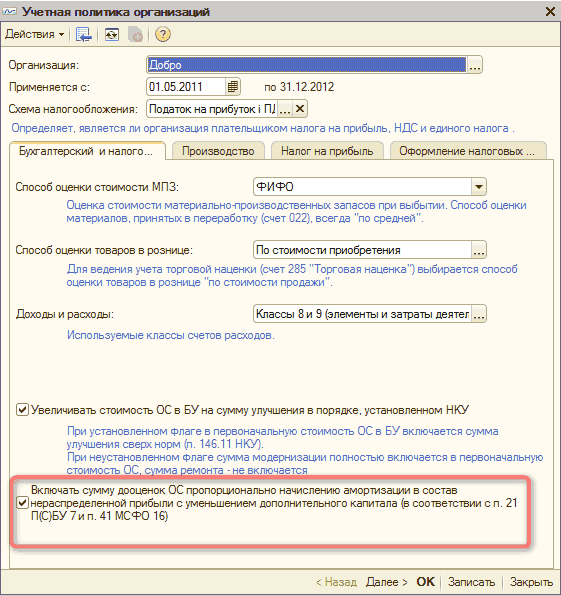
Нарахування амортизації з одночасним списанням додаткового капіталу

У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Чому вся заборгованість за кредитами переоцінюється цілком, а не кожен транш окремо?

Під час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.

Читати
Матеріал

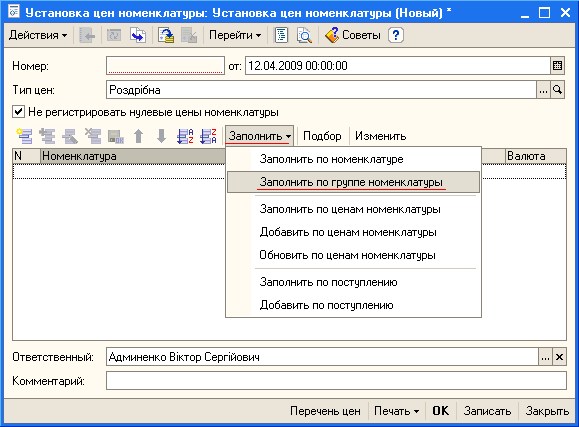
Встановлення цін і переоцінка товарів у роздрібній торгівлі при обліку за продажними цінами

У цьому розділі розглядається порядок зміни цін номенклатури, зокрема зміна цін у торгових точках, де облік товарів ведеться за продажними цінами. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Приклад. Встановлення цін. Переоцінка товарів у роздрібній торгівлі за продажними цінами

Читати
Записатися телефоном