Для проведення довідок про зміну кошторису з від'ємними сумами необхідно, щоб на початку облікового періоду (року) були введені початкові суми кошторисних призначень за тими КЕКВ, які планується надалі зменшувати.
Константа "Період між надходженням і списанням (ФІФО)" впливає на визначення періоду, протягом якого розрізняються прибуткові партії під час списання товарів.
Визначення поняття <b><i>ставки податку</i></b> наведено в п. 25.1 ст.25 ПКУ. Відповідно до цієї норми ставкою податку визнається розмір податкових нарахувань на одиницю виміру бази оподаткування.Загальні положення. Ставки податку. Порядок обчислення податку
Відповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
У друкованій формі документа "Акт звірки розрахунків" значення "Сальдо кінцеве" ("Обороти за період"), у розділі за даними контрагента, заповнюється, якщо в документі встановлено прапорець "Звірку погоджено" і документ проведено.
НП(С)БО 25 встановлює зміст, форму, принципи та порядок складання фінансової звітності суб'єктів малого підприємництва (крім підприємств, що складають звітність за міжнародними стандартами).Загальні вимоги до фінансової звітності суб'єктів малого підприємництва. Документи
Податковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати
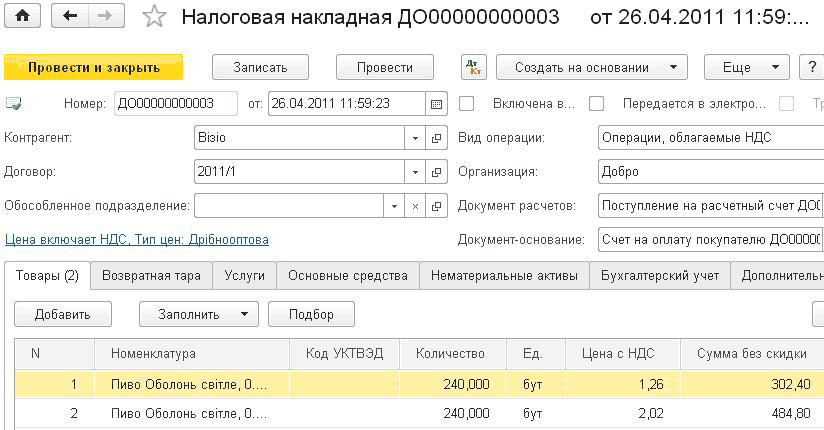
Зазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
З точки зору підсистеми обліку ПДВ документами реалізації можна вважати такі документи:Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ