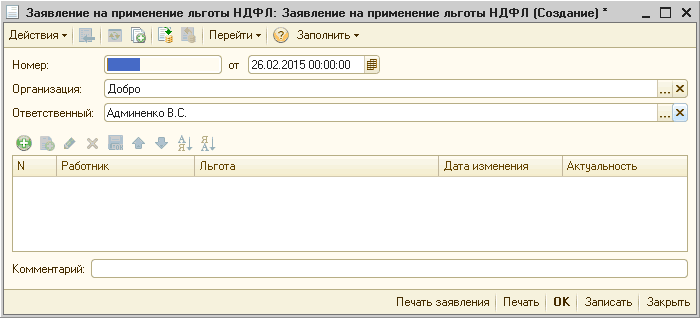
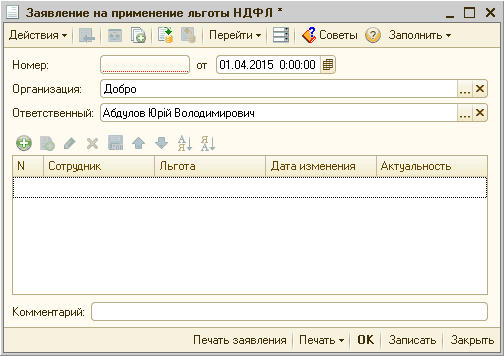
Для припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому зазначити співробітника та для пільги зняти прапорець "Актуальність".
Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
Для припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому вказати працівника та для пільги зняти прапорець "Актуальність".
У типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
У статті описано методику застосування податкової соціальної пільги, порядок її розрахунку та відображення у звітності на числових прикладах, які відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика, описана у статті, також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Споживчі програми лояльності можуть підвищити Ваш підсумок — особливо, якщо Ваші конкуренти не пропонують таких програм, або Ви можете дозволити собі запропонувати круті знижки та спокуси.
Одним із легальних варіантів для тих, хто бажає убезпечити заощадження та вивести компанію на більш перспективний рівень розвитку, залишається реєстрація офшорної компанії. Цією можливістю користується дедалі більше представників не лише великого, а й середнього бізнесу.
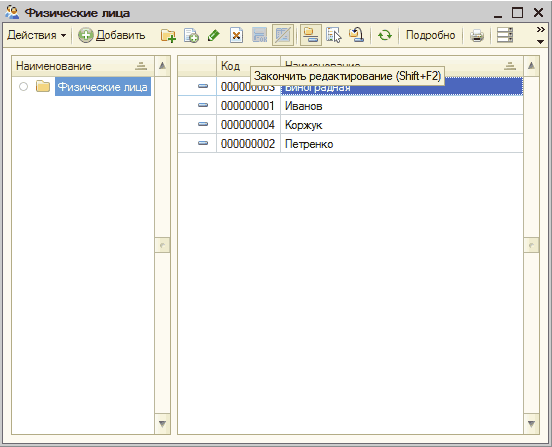
Одним із найскладніших процесів серед усіх операцій є внесення до інформаційної бази залишків за взаєморозрахунками зі співробітниками, тому що кадровий облік безпосередньо пов'язаний з бухгалтерським. І для того, щоб провести документ "Введення початкових залишків", потрібно провести накази про прийняття на роботу, які визначають способи відображення заробітної плати в обліку, внески до фондів соціального страхування тощо. Під час введення залишків використовуються 6 довідників: "Фізичні особи", "Співробітники", "Підрозділи організації", "Посади", "Способи відображення зарплати в регламентованому обліку", "Статті витрат", регістр відомостей "Відображення Внесків на ФОП у регл. обліку". Якась частина з них уже заповнена, з рештою ж — ще тільки доведеться попрацювати.Довідники «Фізичні особи» і «Співробітники». Вводимо співробітника. Співробітники фірми