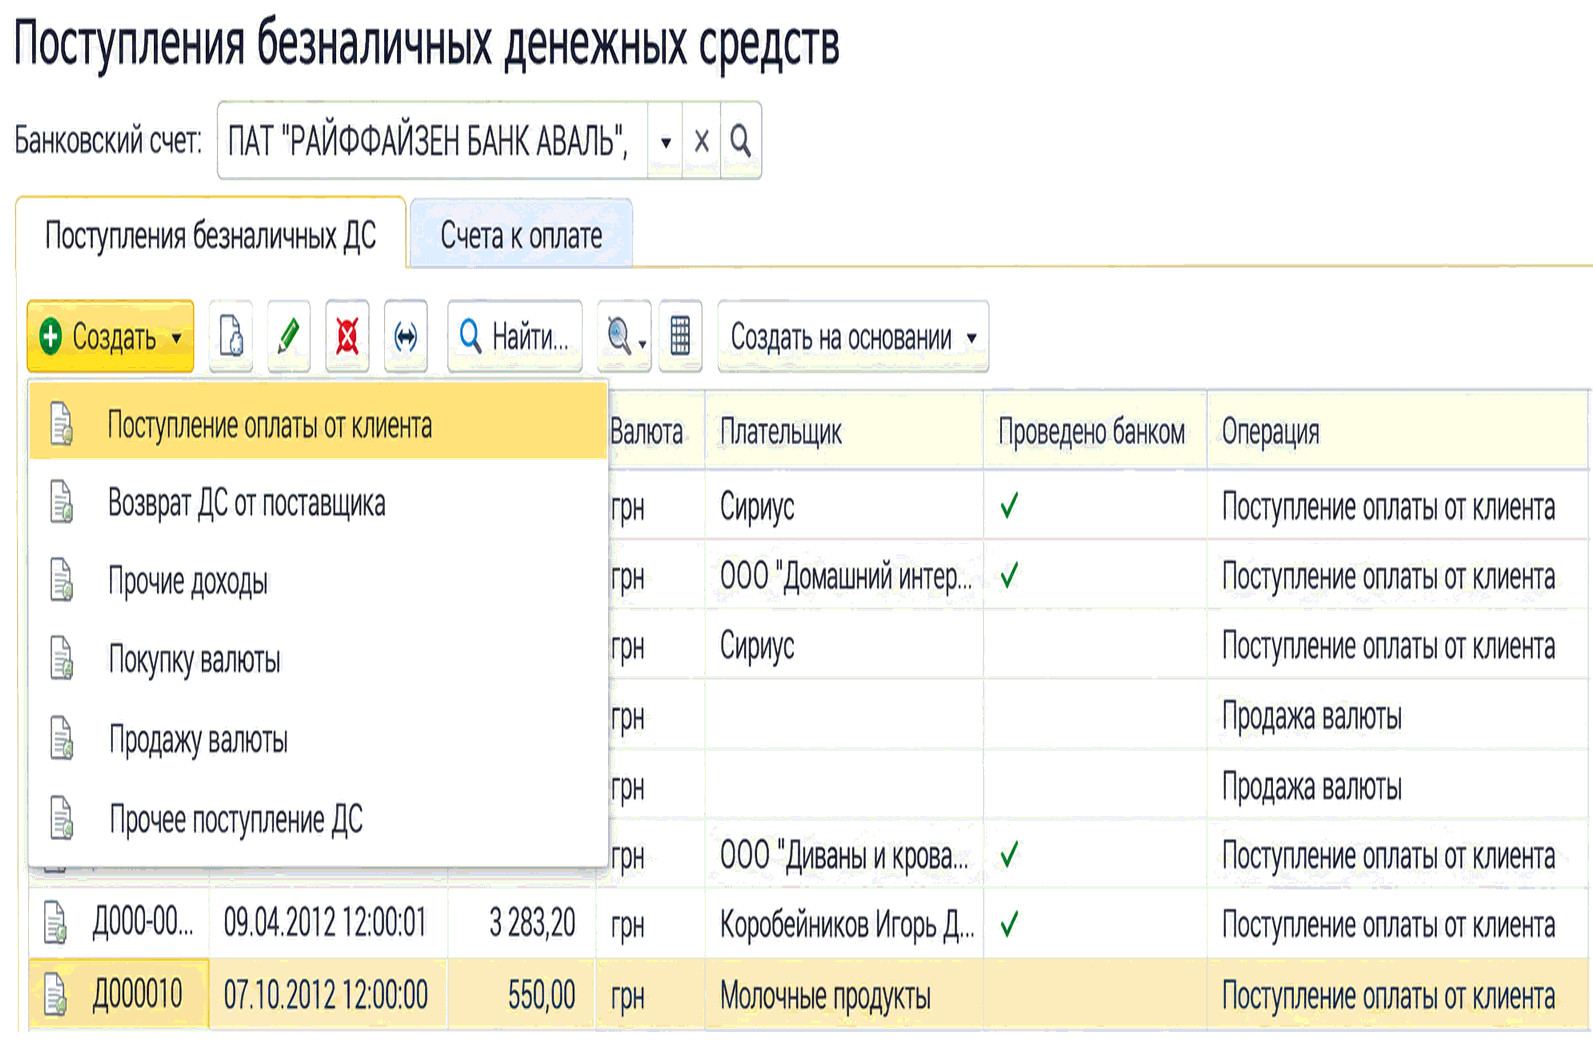
Надходження безготівкових грошових коштів
Оформлення надходження безготівкових грошових коштів від клієнтів і повернень від постачальників, включно зі створенням документів за рахунками на оплату та замовленнями клієнтів.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Оформлення надходження безготівкових грошових коштів від клієнтів і повернень від постачальників, включно зі створенням документів за рахунками на оплату та замовленнями клієнтів.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиСьогодні ми використовуємо вже восьму версію платформи знаменитого програмного продукту фірми "1С". Але ще не так давно поява "1С: Бухгалтерія 6.0" зробила справжній прорив у веденні бухгалтерського обліку на підприємстві.
ЧитатиОскільки ми вже маємо достатньо товару для задоволення замовлення покупця, можна й отримати від нього аванс (ця схема, зрозуміло, не обов’язкова, система дозволяє і аванс отримувати частинами, і відпускати товар частинами, і відстежувати ці операції в реальному часі — але це в процесі роботи в системі; ми ж демонструємо лише принцип роботи підрозділів компанії).
ЧитатиЗа допомогою цієї глави Ви дізнаєтеся, яким чином слід здійснювати проведення за вихідними платіжними дорученнями, що воно собою являє, і на які дії з цим документом у програмі слід звернути увагу.
ЧитатиЖоден документ зі списку меню "Банк" не може бути першим у ланцюзі розрахунків, наприклад "Платіжне доручення вхідне". Хоча принцип введення на підставі цим документом можливий. Наприклад, його можливо ввести на підставі такого ряду документів, як: "Рахунок на оплату покупцеві", "Звіт комісіонера", "Реалізації товарів і послуг" тощо. З іншого боку, на підставі самого документа можна ввести податкову накладну.
ЧитатиДля відображення факту перерахування грошових коштів у підзвіт у другій редакції бюджетної конфігурації необхідно:
Читати