Джерела залучення
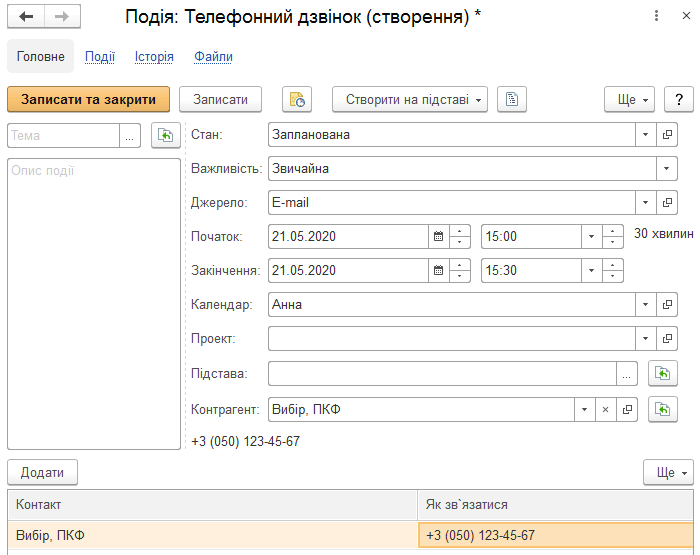
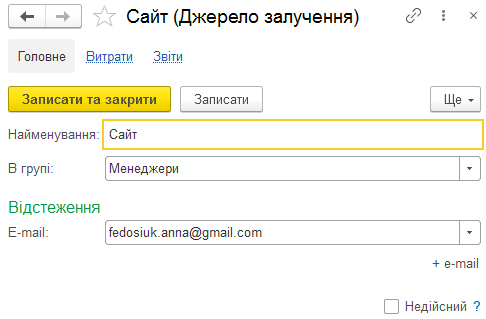
Описано довідник «Джерела залучення» у BAS Малий бізнес, редагування його елементів, переміщення між групами та автоматичне заповнення джерела за зазначеним Е-mail.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано довідник «Джерела залучення» у BAS Малий бізнес, редагування його елементів, переміщення між групами та автоматичне заповнення джерела за зазначеним Е-mail.
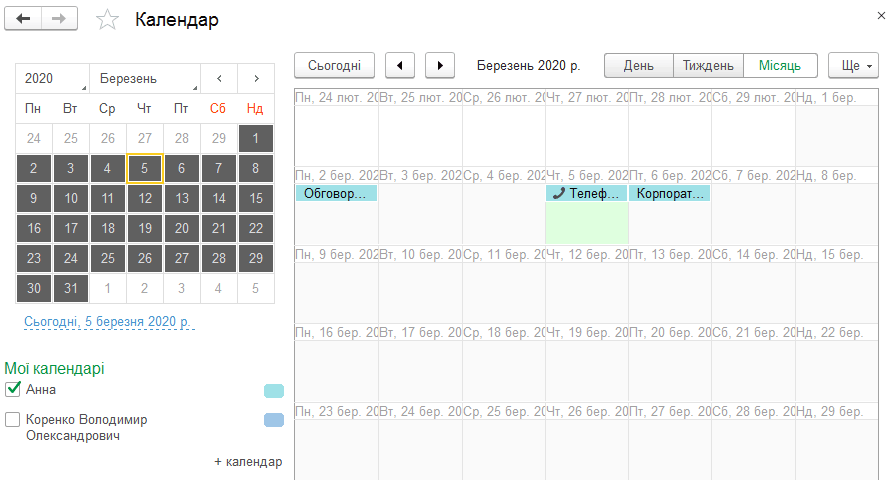
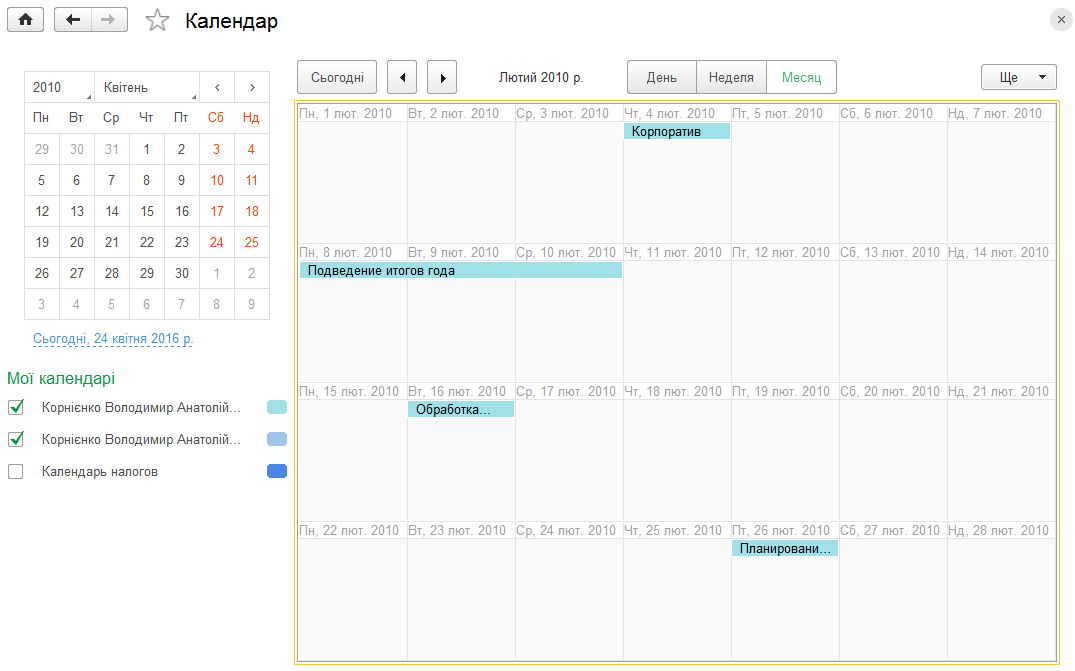
ЧитатиОписано роботу з Календарем у BAS Малий бізнес: перегляд і створення календарів, доступ співробітників, а також формування залежних і незалежних записів за документами Подія та Завдання на роботу.
ЧитатиІз 2026 року ФОП-роботодавці подають об’єднаний Податковий розрахунок щокварталу, але зберігають помісячну деталізацію зарплати, доходів, ПДФО, військового збору та ЄСВ. Розбираємо перехід на нову форму, склад додатків, відмінність від місячної звітності юридичних осіб і практичний порядок підготовки даних.. Що саме змінилося у 2026 році. ФОП і юридична особа: одна назва звіту, різний календар. Перехідний період: як закривали I та II квартали. Перший звичайний квартальний пакет — за III квартал 2026 року. З чого складається Розрахунок ФОП / НПД. Приклад: два працівники й виплата фізособі. Як перебудувати облік у BAS без квартального авралу. Типові помилки після переходу на квартальну форму. Контрольний список ФОП перед поданням
ЧитатиОписано роботу з Календарем для планування часу й обліку справ співробітників, створення календарів і записів, а також зв’язок записів із документами Подія та Завдання на роботу.
ЧитатиПрактичний довідник для малого підприємства про те, як провести прийняття, переведення, призупинення або звільнення одним контрольованим маршрутом: від рішення керівника й належного документа до табеля, розрахунку зарплати та актуальної звітності.. Одна подія — один контрольований маршрут. Таблиця «подія → заява → наказ → табель → зарплата → звітність». Прийняття: не допускайте працівника «на день раніше». Переведення: спочатку визначте, чи потрібна згода. Призупинення: це не простій, не відпустка і не покарання. Звільнення: воєнний стан змінює процедуру, але не створює довільної підстави. Звітність у 2026 році: не використовуйте торішній шаблон. Що є лише воєнною нормою, а що залишиться після воєнного стану. Комунікація з працівником — частина документа, а не формальність. Типові помилки, які дорого виправляти. Фінальний чек-лист перед проведенням у BAS
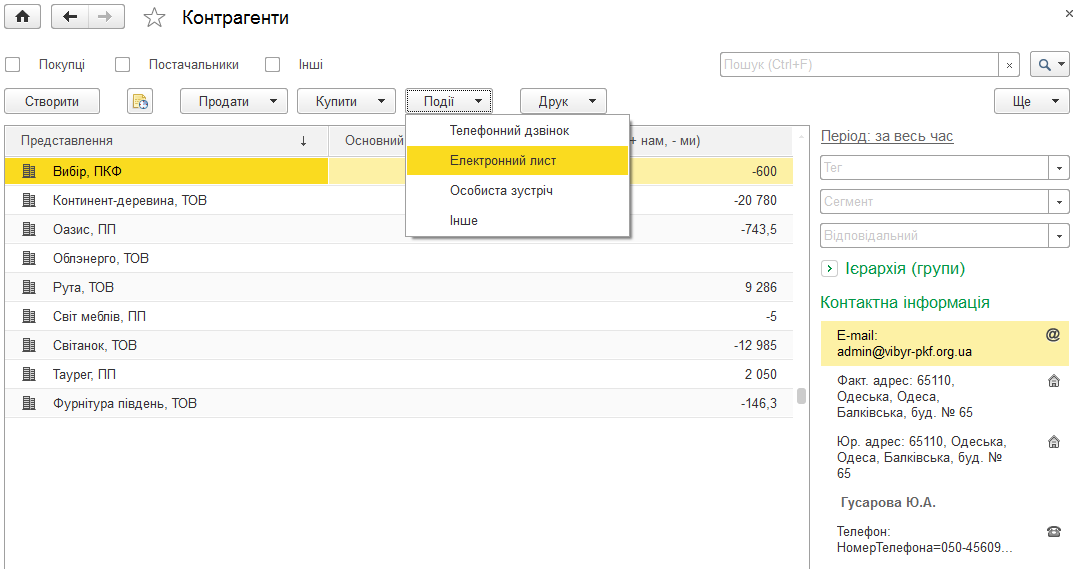
ЧитатиОписано надсилання електронних листів контрагентам із картки, списку довідника та форми документа, а також фіксацію й перегляд надісланих листів у подіях.
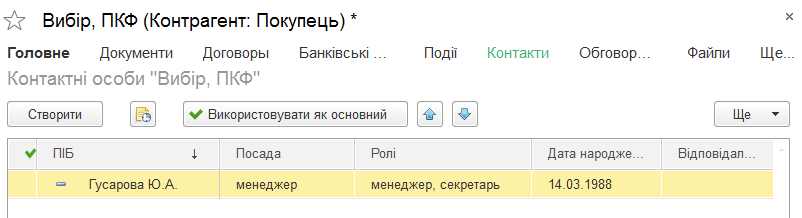
ЧитатиОписано ведення контактних осіб контрагентів, друк їх контактної інформації та реєстрацію подій. Розглянуто історію взаємодії й перегляд пов’язаних документів із картки контрагента.
ЧитатиПрактичний розбір календарних ситуацій, у яких одна безперервна відсутність працівника потребує одного або двох розрахунків середньої зарплати: із датами, контрольним прикладом в Excel, перевіркою результату в BAS і чек-листом для бухгалтера.. Що діє станом на 11 вересня 2026 року. Календар-схема: де один розрахунок, а де два. Контрольний приклад: 24 дні плюс 18 днів. Як відтворити контроль у Excel. Що саме порівнювати з BAS. Типові помилки, які породжує календар. Чек-лист перед проведенням документів. Практичний висновок
ЧитатиПрактичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера
ЧитатиПрактичний посібник допомагає бухгалтеру розрізнити звичайну втрату документів і спеціальну воєнну процедуру, зібрати докази недоступності архіву та руйнування майна, вчасно провести інвентаризацію, правильно оформити списання запасів і основних засобів та оцінити наслідки з ПДВ і податку на прибуток.. Три ситуації, які не можна змішувати. Звичайна втрата документів: повідомити та відновити. Спеціальна воєнна процедура: кому вона підходить. Докази: що зібрати в одне досьє. Інвентаризація: не формальність і не дистанційне припущення. Списання запасів і основних засобів. ПДВ: коли компенсуючі зобов’язання не нараховуються. Як провести роботу в 1С або BAS без втрати сліду. Практичний чек-лист за етапами. Помилки, які роблять позицію підприємства слабкою. Робоча логіка бухгалтера
ЧитатиСтаття розповідає про значення професійної правової допомоги для учасників дорожньо-транспортних пригод (ДТП). У ній розглядаються ключові аспекти взаємодії з адвокатами, зокрема справедлива оцінка ситуації, спілкування зі страховими компаніями та представництво в суді.
Читати